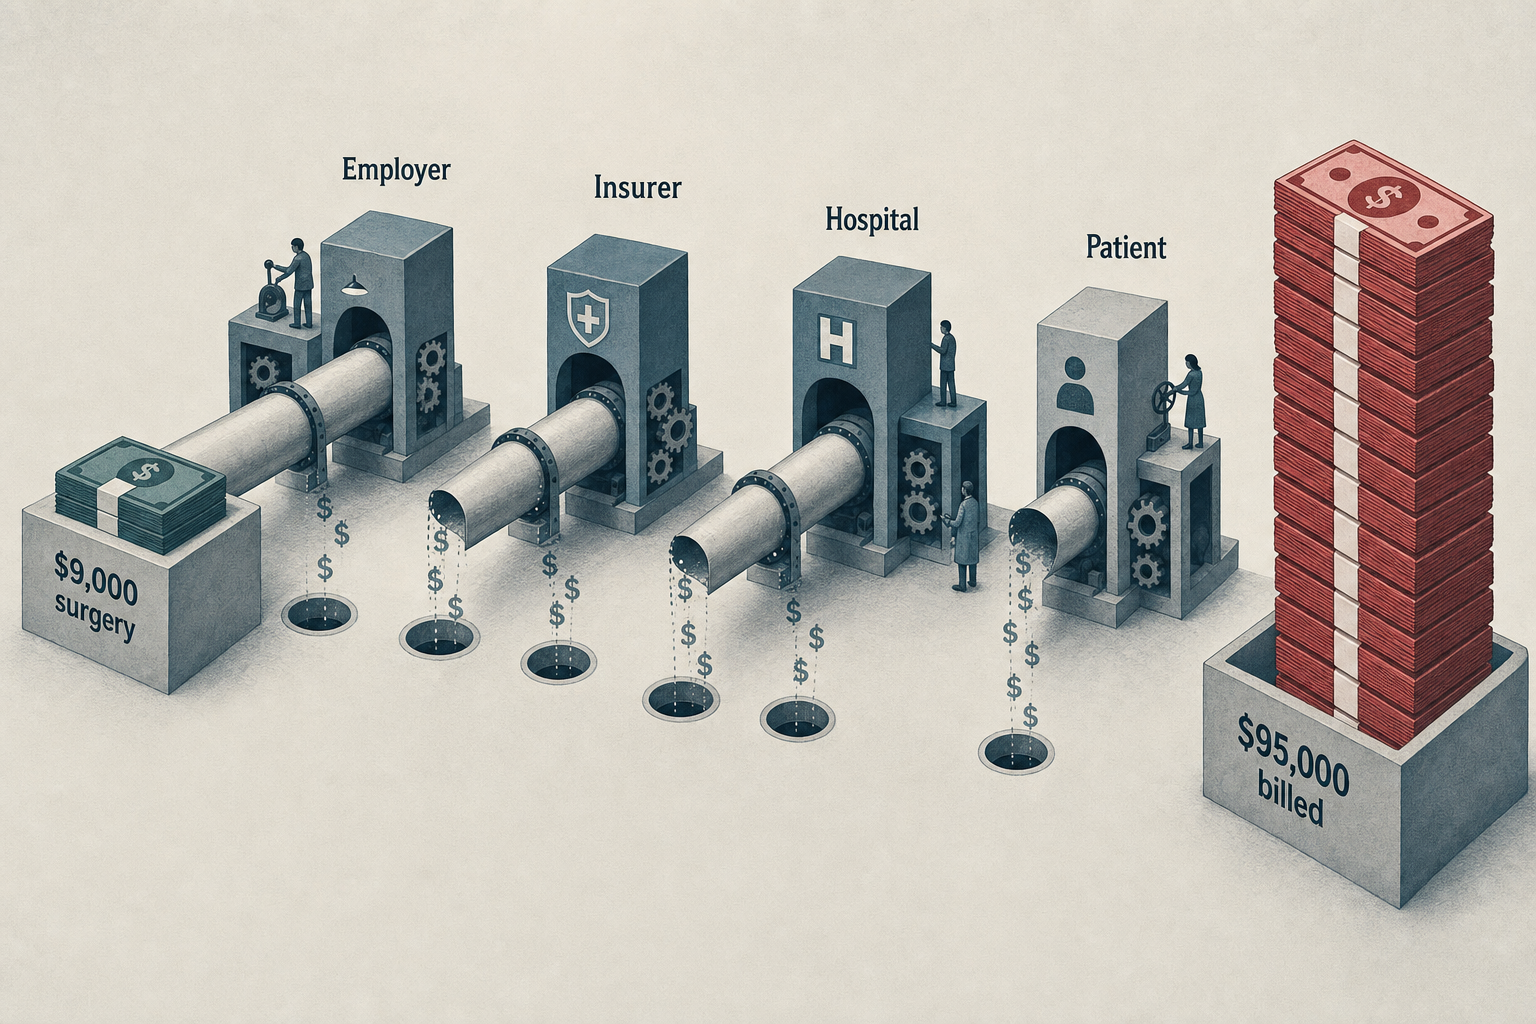
可以——国际健康保险可以在中国医院使用,但具体结果取决于保险合同、治疗项目、医院以及付款安排。
在 medicaltochina.com 审阅的 874 款保险产品中,只有 17 款公布了完整的中国大陆医院公开名单。另有 84 款明确排除中国大陆,342 款将承保地域描述为全球范围,但没有公布固定的中国医院名单。这一数据库仅供研究参考,并不构成对国际保险市场的完整普查。 [1]
因此,“全球承保”并不自动意味着可以在中国任何一家医院享受免现金结算。保单可能通过以下三种付款路径运作:
- **直接结算(Direct billing):**医院与保险公司已经建立获认可的结算安排。
- **逐案审批:**保险公司确认资格,并出具预授权或付款保证函(GOP)。
- **事后报销:**患者先向医院付款,之后再提交理赔申请。 [1]
出行前,患者需要针对以下三个不同问题取得书面答复:
- 这份具体保单是否承保中国大陆?
- 计划在指定医院和科室接受的治疗是否在承保范围内?
- 保险公司会直接向医院付款,还是必须由患者先行垫付?
这些问题必须落实到具体保单层面,而不能只看保险品牌。保险由特定法律实体按照特定条款签发,而且在不同国家销售的产品,其医院合作安排可能并不相同。 [1]
作为规划参考,medicaltochina.com 对中国顶级医院的参考价格显示:问诊费用为 $7–28,每个部位的 CT 或 MRI 检查费用为 $42–280,大型手术费用为 $4,200–14,000 或更高。这些只是参考区间,并非保证报价;最终价格以医院出具的书面报价为准。 [2]
承保范围取决于具体保单,而不是保险公司品牌
患者如果直接询问“Cigna”“Bupa”“Aetna”或其他保险公司是否承保中国,其实一开始就问得不够具体。真正需要确认的是:由特定承保实体签发的具体计划,是否承保患者计划在中国大陆接受的医疗服务,以及医院能否使用该计划对应的付款方式。
该研究数据库记录了在审阅的 874 款产品中出现的以下情况:
| 关于中国承保范围或付款方式的公开证据 | 产品数量 |
|---|---|
| 完整的中国大陆医院公开名单 | 17 |
| 明确排除中国大陆 | 84 |
| 声明全球承保,但没有固定的中国名单 | 342 |
| 通过预授权或 GOP 逐案付款 | 113 |
| 根据现有公开证据,仅支持事后报销 | 94 |
| 部分医院名单或附条件的医院名单 | 80 |
| 只有会员登录后才能查看网络目录 | 59 |
| 现有公开证据无法确定付款方式 | 85 |
这些类别并不能相互替代。没有公开中国医院名单的全球承保保单,并不一定拒绝承保。它可能要求保险公司、理赔管理机构和医院针对每次入院单独安排。如果保单明确排除中国大陆,情况则不同:如果中国不在承保地域内,医院愿意接诊患者并不会产生保险保障。 [1]
保单条款通常决定以下事项:
- 承保地域;
- 治疗是否必须具有医疗必要性;
- 计划接受的治疗是否符合承保条件;
- 对既往症的除外责任;
- 医院及医疗服务提供者网络规则;
- 预授权要求;
- 年度、终身、单项治疗、病房或地域限额;
- 免赔额、共付额、共同保险或自付额;以及
- 付款和理赔流程。 [1]
医院可以按自费方式接收国际患者,但不一定属于该患者保险计划的网络医院。保险公司可以在地域上承保中国,但不一定同意直接向某一家医院付款。患者需要分别取得医院和保险公司的确认。
国际健康保险与旅行医疗保险
单独购买的旅行医疗保险通常用于保障旅途中突发的疾病或意外伤害。根据保单条款,它可能承保急诊住院治疗、处方药、诊断服务或医疗转运。但这类保险通常并不是为了支付计划中的手术、常规监测、选择性诊断,或在出发前就安排好的治疗行程。 [3]
面向外籍人士、跨国流动员工或长期居住海外人群的国际健康保险,可能提供更广泛的门诊、住院、诊断和专科医疗保障。这些保障是否适用于中国,取决于计划的承保地域、除外责任、限额和授权规则。 [1]
两者的区别很重要。一名旅行者如果在中国突然患上阑尾炎,可能可以根据旅行医疗保险申请急诊治疗理赔。但如果患者专程飞往中国接受在本国已经获建议的膝关节置换手术,同类型保险可能会因为该治疗在出行前已经计划好,而将此次住院排除在外。 [3]
旅行保险还可能对既往症、疫情、医疗转运,或受到政府旅行警告影响的目的地设置除外责任。产品名称本身无法回答这些问题,具体要看保障明细和保单条款。 [3]
“全球承保”意味着什么
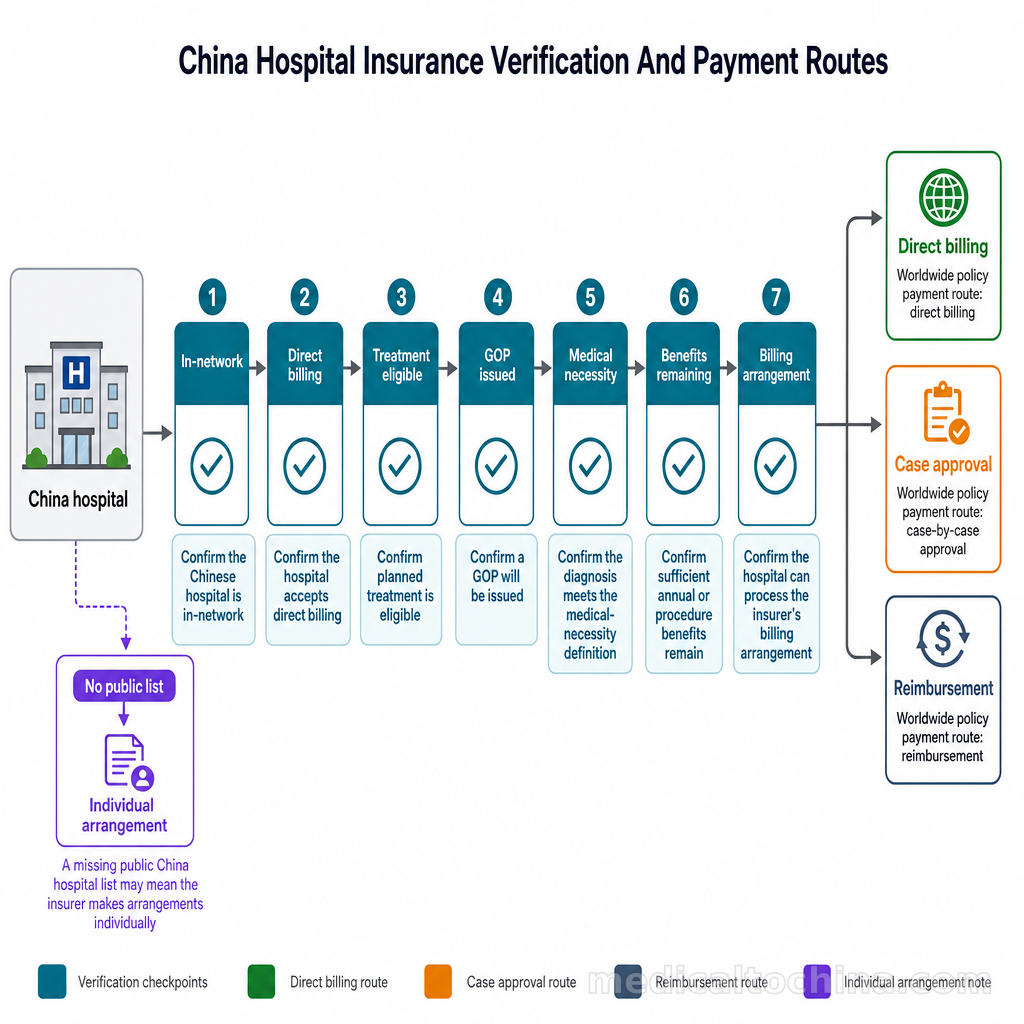
“全球承保”通常描述的是地域范围,并不一定能确认以下事项:
- 某家中国医院是否属于保险网络;
- 医院是否接受直接结算;
- 计划中的治疗是否符合承保条件;
- 是否会出具 GOP;
- 诊断是否符合保单对医疗必要性的定义;
- 年度或单项治疗保障额度是否仍有余额;或
- 医院能否处理保险公司的结算安排。 [1]
因此,全球承保保单可能通过直接结算、逐案审批或事后报销来运作。没有公开的中国医院名单,可能意味着保险公司会逐案安排,而不是维护一个可公开搜索的网络名单。 [1]
不能想当然地套用本国医疗安排
患者常常以为,自己所在国家的医疗安排可以自动延伸到海外。但在中国进行计划中的私立医疗,通常要依据个人保险保单的条款处理,而不是自动通过国家公费医疗或互惠医疗机制获得保障。 [4] [1]
美国。 患者首先应确认自己的保障属于国内雇主保险、国际健康保险、外籍人士福利、Medicare、Medicaid,还是旅行医疗保险。商业旅行保险指南指出,Medicare 和 Medicaid 在美国境外可能只能提供很少保障,甚至完全不提供保障。参加其中任何一项计划,都不能被视为在中国接受计划中治疗的保障证明。 [3]
英国。 中国不在英国政府公布的、与非欧盟国家签订互惠医疗协议所覆盖的国家和地区名单中。英国政府建议旅行者携带能够覆盖医疗费用的保险。GHIC 或 EHIC 不应被视为在中国医院接受计划性私立治疗的授权。 [4]
澳大利亚、阿联酋和新加坡。 熟悉的保险品牌名称并不足够。需要核实的是签发保险的法律实体、计划名称、保单号码、承保地域以及理赔管理机构。medicaltochina.com 目录包含与 Australian Unity、Medibank、Zurich Australian Insurance、Sukoon、ADNIC、Orient Insurance UAE、AIA Singapore、HSBC Life Singapore、Raffles Health Insurance 及其他公司相关的计划层面研究。该目录并不能证明这些公司提供的每一项计划都承保每一家中国医院或每一种治疗。 [5]
出行前确认承保范围和付款方式
患者应在预约治疗或出行前取得书面确认。笼统地说“国际医疗费用可以承保”,并不能证明计划接受的诊断、治疗项目、医院、科室和付款方式均已获批准。 [1]
> 书面确认应明确具体保单、中国大陆承保范围、诊断和治疗项目、指定医院及科室、治疗日期、保障限额、免赔额或共付额、除外责任、预授权状态以及付款方式。
患者应询问:
- 中国大陆是否属于保单承保地域?
- 出行前已经计划好的治疗是否可以承保?
- 任何既往症是否已经获准承保?
- 指定医院是否符合这份具体保单的条件?
- 指定科室或国际患者部是否符合条件?
- 主治医生或手术团队是否受到网络限制?
- 是否需要预授权?
- 保险公司是否会出具 GOP?
- 此次批准涵盖哪些治疗、日期和金额限额?
- 适用多少免赔额、共付额、共同保险或自付额?
- 哪些器械、药物、服务或后续治疗不在承保范围内?
- 保险公司会直接向医院付款,还是向患者报销?
- 如果入院后医院报价发生变化,应如何处理? [1]
患者还应向中国医院索取拟接受治疗的分项报价。根据治疗项目不同,报价可能分别列出问诊、诊断检查、外科医生和麻醉费用、手术室费用、植入物或器械、病房、护理、实验室服务、药物、康复和复诊费用。保险公司的书面回复也应针对同样的项目逐项说明。 [1]
患者应保存保险公司的回复、参考编号、客服代表姓名、确认日期,以及所有电子邮件或门户网站留言。如果由第三方管理机构负责审批,患者应询问该机构是否有权出具授权文件和 GOP。 [1]
预授权与付款保证函
预授权是指保险公司在治疗实施前对拟接受的治疗进行审核。审核可能确认患者是否符合保障条件、治疗是否具有医疗必要性、获批医院、治疗日期以及承保金额或范围。 [1]
**付款保证函(guarantee of payment,GOP)**是保险公司向医院出具的书面承诺,承诺为明确的治疗项目在明确的限额内付款。对于计划中的住院治疗,GOP 通常针对某一次具体入院安排,而不是对未来治疗作出无限期承诺。 [1]
数据库显示,在审阅的 874 款产品中,有 113 款通过预授权或 GOP 逐案安排付款。对于承保中国但没有公布固定中国医院名单的保单,这种方式可能尤为重要。 [1]
针对影像学检查出具的 GOP,并不一定等于批准手术。门诊治疗授权也不会自动等于住院授权。如果诊断或治疗方案发生变化,保险公司可能要求进一步审核,之后才会支付新增服务的费用。 [1]
地点可能影响付款方式
从所审阅的公开证据来看,直接结算合作关系主要集中在中国大城市。在 medicaltochina.com 数据库中,29% 的已记录网络医院关系集中在上海和北京,而记录最多的八座城市约占已验证医院关系的一半。这些数字是数据库中汇总的合作关系,并不保证适用于某一位具体保单持有人,也不代表完整的全国医院网络。 [1]
| 城市 | 汇总医院合作关系数量 |
|---|---|
| 上海 | 1,693 |
| 北京 | 1,426 |
| 广州 | 562 |
| 深圳 | 401 |
| 杭州 | 303 |
| 重庆 | 256 |
| 天津 | 254 |
| 成都 | 252 |
数据库记录了保险公司在中国 163 座城市的合作关系。如果患者计划就诊的医院不在上述八座最大城市内,建议在出行前做好先付款、后理赔的准备,除非已经获得书面直接结算确认。 [1]
在上海、北京、广州或其他大城市,同样适用这一原则。某座城市出现在数据库中,并不能证明指定医院、科室或治疗项目接受患者的具体保险计划。
确认医院方面的安排
医院的国际患者办公室或财务部门应确认:
- 是否接受该保险公司或理赔管理机构;
- 指定科室是否参与合作;
- 是否需要 GOP;
- GOP 应发送给哪位联系人;
- 患者需要自行支付哪些费用;
- 新增治疗如何处理;以及
- 报价是否适用于计划中的入院日期。 [6] [1]
即使医院无法为某家保险公司处理直接结算,也可能以自费方式接收国际患者。反过来,保险公司也可能确认中国在承保地域内,但由于没有直接结算安排,要求患者先付款再报销。 [1]
直接结算可行,但必须具备正确的医院合作安排
直接结算有时也称为免现金结算,指医院将获授权的账单提交给保险公司或其理赔管理机构。患者仍可能需要支付免赔额、共付额、不承保项目,或超过授权限额的费用。 [1]
北京市政府指南指出,拥有高端商业健康保险的国际患者,在保险公司与医疗机构建立直接结算合作的情况下,可以使用直接结算服务。患者可出示保险卡和护照进行身份核验,之后由医院与保险公司结算承保范围内的医疗费用,而不要求患者预先支付这些费用。 [6]
该指南列举了 MSH China、平安、AIA、Cigna & CMB、Allianz Partners 及其他通常参与直接结算合作的保险公司。同时,指南也要求患者查看该具体医疗机构签署的保险公司名单。 [6]
这份指南并不能证明所有中国医院、城市、保险公司、保险计划或科室都支持直接结算。医院当前签署的合作名单以及针对患者具体保单作出的授权,仍然是决定性因素。 [6]
入院时患者需要准备什么
按照北京指南所述的直接结算流程,患者需出示保险卡和护照进行身份核验。这些文件可以证明投保人身份,但本身并不能证明计划中的住院已经获批。医院仍可能要求患者在治疗前提供有效的预授权或 GOP。 [6] [1]
到达医院前,患者应向医院国际部发送:
医院应确认其接受这项具体安排,并说明患者需要自行支付的金额。患者不应认为医院可以在治疗开始后,再自行解决尚未获批的住院费用问题。 [1]
中国治疗费用:规划时的参考
以下是 medicaltochina.com 对中国顶级医院的参考价格。这些是规划区间,并非保证报价;最终价格取决于医院、诊断、治疗方案、病房类型、器械、药物以及治疗复杂程度。 [2]
| 服务 | 中国参考价格 | 美国参考价格 |
|---|---|---|
| 问诊或挂号 | $7–28 | $100–300 |
| 常规实验室检查 | $14–70 | $25–125 |
| CT 或 MRI,每个部位 | $42–280 | $400–7,000 |
| 门诊操作或小型手术 | $7–70 | $100–500 |
| 大型手术,例如膝关节置换 | $4,200–14,000+ | $19,000–68,000+ |
对于在中国安排治疗的患者来说,医院报价较低,可能会减少需要提前筹集的资金,但不会改变保险分析结果。保险公司可能排除某项手术、适用保障限额、要求支付免赔额,或提供报销而非直接结算。医院报价与保险公司的书面决定应逐项进行比较。 [1] [2]
如果无法直接结算,应按事后报销进行规划
事后报销仍然可能让治疗得以进行,但会增加患者的现金流风险。直接结算时,医院与保险公司结算获授权的账单;报销模式下,患者先向医院付款,再就承保部分申请 reimbursement。 [1]
根据现有公开证据,数据库将审阅的 874 款产品中的 94 款归类为仅支持报销。这并不意味着其他产品都会自动提供直接结算:有些产品采用混合安排、仅限会员使用的网络,或逐案审批。 [1]
如果患者所在地点不在最大的网络城市内,除非保险公司和医院已经书面确认其他付款方式,否则应按先付款、后理赔进行准备。如果 GOP 尚未出具,即使患者身处大城市,也应采取同样的准备方式。 [1]
文件和理赔准备
付款前,患者应向保险公司的理赔部门索取书面说明,确认以下事项:
- 所需的发票、收据、病历、处方、诊断报告和出院文件;
- 理赔申请期限;
- 提交渠道;
- 翻译或认证要求;
- 汇率日期和换算方法;
- 免赔额、共付额、不承保服务以及非医疗旅行费用;以及
- 是否可以在治疗前对医院报价进行预审。 [1]
患者应保留分项发票、正式收据、付款证明、诊断报告、手术报告(如适用)、出院小结、处方、病历、医院报价、预授权文件、GOP,以及与保险公司和医院之间的通信记录。 [1]
患者应要求保险公司估算可能需要预先支付的金额,并说明预计由患者承担的部分。“100% 承保”仍可能同时适用年度免赔额、病房限额、不承保的植入物、单项治疗上限或医疗必要性审核。 [1]
如果医院报价发生变化,在情况允许的情况下,患者应在新增治疗实施前取得保险公司的批准。治疗结束后才作出的报销决定,可能不会覆盖未经批准的手术或器械。 [1]
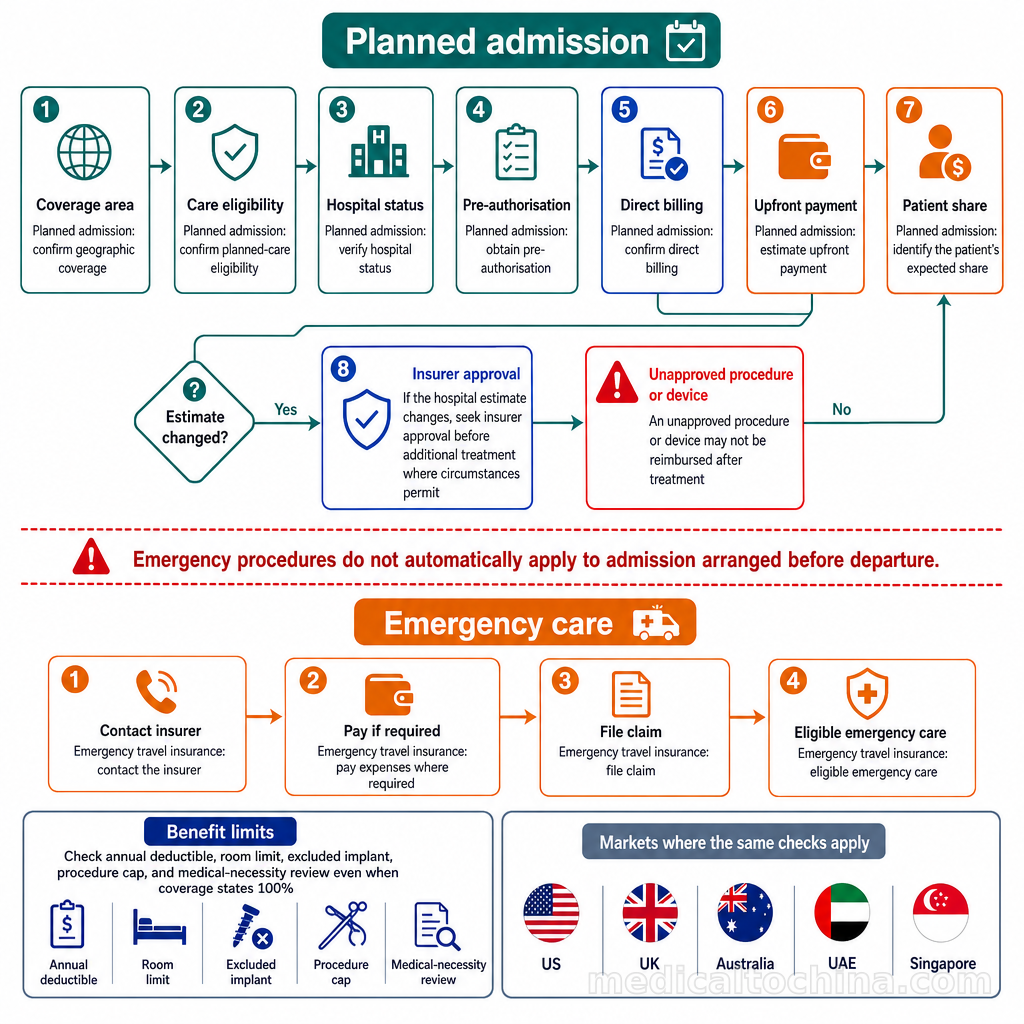
紧急旅行保险遵循不同的流程。旅行医疗保险指南通常建议患者联系保险公司,在需要时先行支付费用,然后针对符合条件的急诊医疗服务提交理赔申请。不能想当然地认为这一流程同样适用于出发前已经安排好的计划性住院。 [3]
来自美国、英国、澳大利亚、阿联酋和新加坡的患者接下来应确认什么
在这五个市场,决定性问题基本相同:地域承保范围、计划治疗与紧急治疗的资格区别、医院身份、预授权、直接结算、保障限额以及个人费用。由于各国的国内医疗和保险体系不能相互替代,患者的起点假设会有所不同。 [4] [1] [3]
| 患者所在市场 | 应向保险公司提出的问题 |
|---|---|
| 美国 | 中国大陆是否承保计划性治疗,还是只承保意外发生的紧急情况?该保单属于国内保险、国际保险、雇主保险还是旅行医疗保险?Medicare 或 Medicaid 是否适用?医院是否属于网络医院,能否出具 GOP? [3] [1] |
| 英国 | 拟接受的医疗是否属于私立且计划中的治疗,而不是互惠国家医疗?私人保单是否承保中国大陆?既往症是否已获接受?医疗遣返是否另行承保? [4] [1] |
| 澳大利亚 | 中国是否属于国际保险的承保范围,还是只有旅行保险产品承保?由哪家法律实体和理赔管理机构负责审批?指定医院能否接受直接结算?如果需要报销,患者必须预先支付多少? [5] [1] |
| 阿联酋 | 保单是否承保中国大陆?审批由保险公司还是第三方理赔管理机构负责?该机构能否为指定医院和治疗出具 GOP?适用哪些免赔额、共付额、除外责任和年度限额? [5] [1] |
| 新加坡 | 计划是否承保指定的中国医院及其国际患者科?医院能否接受该计划的直接结算?问诊、诊断检查、住院、手术和复诊是否需要预授权? [6] [1] |
medicaltochina.com 目录包含与 Aetna International、Cigna Global、UnitedHealthcare Global、Aviva UK、Bupa Global、Medibank、Australian Unity、Zurich Australian Insurance、ADNIC、Sukoon、Orient Insurance UAE、AIA Singapore、HSBC Life Singapore、Raffles Health Insurance、Great Eastern Singapore 及其他公司相关的计划层面研究。这些只是经过研究的计划系列示例,并不代表这些公司签发的每一款产品都已获得无条件批准。 [5]
患者的书面询问应写明中国医院、科室、诊断、拟接受的治疗、预计费用和计划日期。与实际住院安排相关的具体问题,比“你们承保中国吗?”这类笼统问题更有帮助。 [1]
将一份医院报价与一份保险决定逐项比较
最实用的比较方式,是将中国医院的分项报价与保险公司的书面决定放在一起逐项核对。
| 医院报价项目 | 保险公司应确认的内容 |
|---|---|
| 问诊和诊断检查 | 是否承保、相关限额及授权 |
| 病房 | 病房限额及患者自付部分 |
| 手术或治疗项目 | 获批的治疗项目及金额限额 |
| 外科医生和麻醉费用 | 是否包含在内,或是否有单独限额 |
| 药物、实验室检查和器械 | 适用条件、除外责任及事先批准 |
| 康复和复诊 | 承保期限、地点及限额 |
| 翻译、交通和住宿 | 是否承保;不要想当然地认为可以报销 |
| 免赔额和共付额 | 具体金额或计算方式 |
医院报价并不是保险公司的付款承诺。保险公司的批准也不一定证明医院会接受直接结算。两份文件中的入院、治疗、医院、日期和付款方式应当保持一致。 [6] [1]
如果保险公司答复“可以”,患者应取得:
- 保单参考编号;
- 承保地域;
- 获批的诊断和治疗;
- 指定医院和科室;
- 授权参考编号;
- GOP(如适用);
- 获授权的金额限额;
- 有效日期;
- 免赔额、共付额和除外责任;以及
- 医院和保险公司的结算联系人。 [1]
之后,医院应确认其能够接受这一安排。如果保险公司表示“仅支持报销”,患者应在出行前核实预计需要预先支付的账单金额、理赔期限、提交渠道、货币规则、文件要求以及预计由个人承担的费用。 [1]
实际结论
国际健康保险可以在中国医院使用,但最终能否使用,取决于具体保单、治疗项目、医院和付款安排,而不是保险公司的品牌名称。
研究证据说明,为什么一份标注“全球承保”的保单仍然需要在医院层面确认:在审阅的 874 款产品中,只有 17 款公布了完整的中国医院公开名单,84 款排除中国大陆,342 款使用全球承保表述但没有固定的中国名单。 [1]
最稳妥的步骤是:
- 确认具体保单和签发保单的法律实体;
- 确认中国大陆承保范围;
- 确认计划中的治疗符合承保条件;
- 核实医院和科室;
- 取得预授权;
- 如果需要直接结算,申请 GOP;
- 取得医院分项报价;
- 将报价与保险公司的书面决定进行比较;
- 如果尚未确认直接结算,为报销模式做好资金准备;以及
- 保存所有授权文件、发票、收据和通信记录。 [6] [1]
对于正在比较治疗地点的患者,medicaltochina.com 的参考价格显示,在中国顶级医院,问诊和挂号费用为 $7–28,常规实验室检查费用为 $14–70,每个部位的 CT 或 MRI 检查费用为 $42–280,大型手术费用为 $4,200–14,000 或更高。这些是参考区间,并非保证报价;最终以目标医院出具的报价为准。 [2]
实际可行的下一步,是向中国医院索取分项报价,并要求保险公司针对相同项目出具书面决定。medicaltochina.com 可以协助获取和翻译医院报价,但它是医疗 concierge 服务平台,并非医院、保险公司或保险顾问,也不提供付款或治疗保证。 [2]
参考来源
- 置顶来源 — medicaltochina.com
- medicaltochina.com 价格与服务参考数据 — medicaltochina.com
- 旅行医疗保险如何运作 — nerdwallet.com
- 英国与非欧盟国家签订的互惠医疗协议 — gov.uk
- 置顶来源 — medicaltochina.com
- 便捷支付方式——北京——北京市人民政府 — english.beijing.gov.cn