Sim — o seguro-saúde internacional pode ser usado em hospitais na China, mas o resultado concreto depende da apólice, do procedimento, do hospital e do arranjo de pagamento.
Entre os 874 produtos de seguro analisados por medicaltochina.com, apenas 17 publicaram uma lista completa e pública de hospitais na China continental. Outros 84 excluem explicitamente a China continental, e 342 descrevem a cobertura como global, mas sem publicar uma lista fixa de hospitais chineses. Esse banco de dados serve apenas como referência de pesquisa e não constitui um censo completo do mercado internacional de seguros. [1]
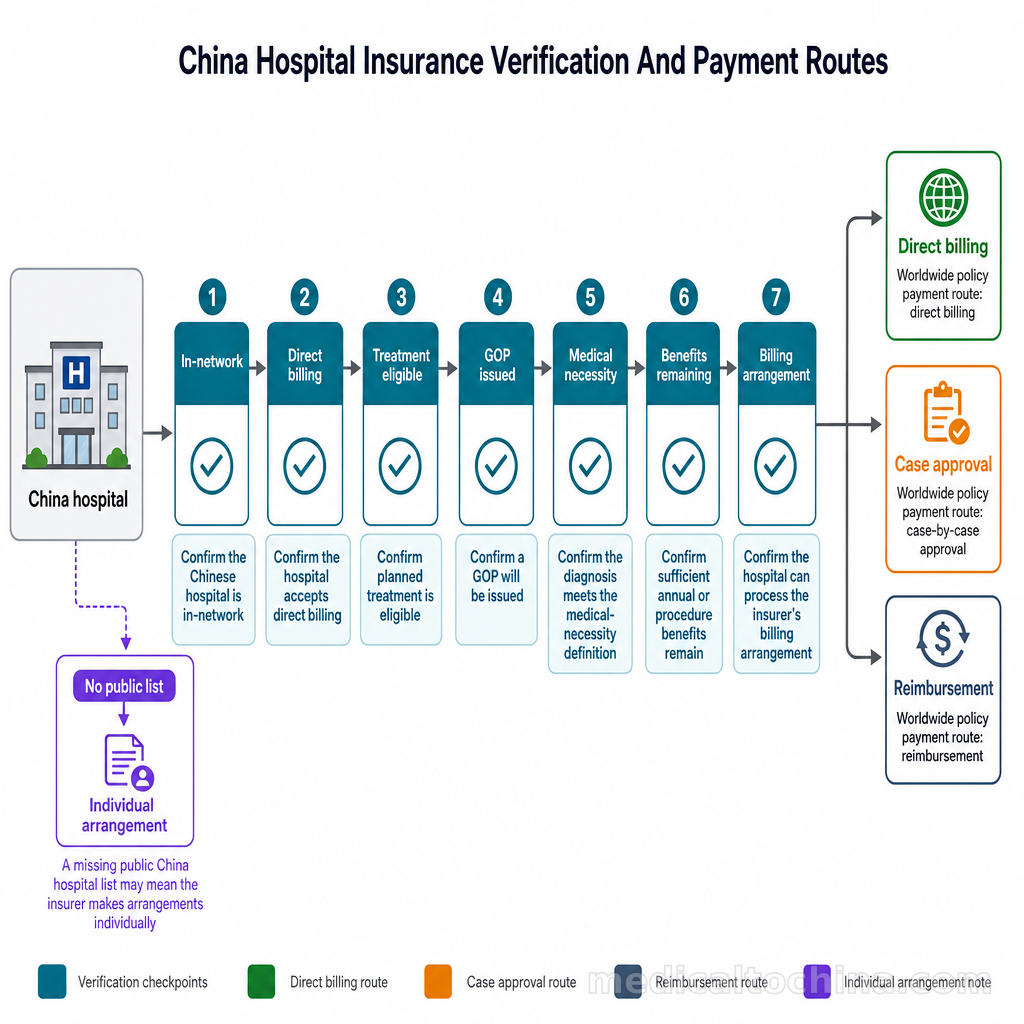
Por isso, “cobertura global” não significa automaticamente que você poderá usar qualquer hospital na China com faturamento sem desembolso. A apólice pode funcionar por meio de três vias de pagamento:
- Faturamento direto (direct billing): o hospital já tem um arranjo aceito de cobrança com a seguradora.
- Aprovação caso a caso: a seguradora confirma a elegibilidade e emite uma pré-autorização ou uma carta de garantia de pagamento (GOP).
- Reembolso posterior: o paciente paga ao hospital primeiro e depois apresenta o pedido de reembolso. [1]
Antes de viajar, o paciente precisa obter respostas por escrito para três perguntas distintas:
- Esta apólice específica cobre a China continental?
- O tratamento planejado no hospital e no setor designados está dentro da cobertura?
- A seguradora pagará diretamente ao hospital, ou o paciente precisará adiantar os custos?
Essas questões devem ser confirmadas no nível da apólice específica, e não apenas pelo nome da seguradora. O seguro é emitido por uma pessoa jurídica determinada, sob cláusulas específicas, e os arranjos com hospitais podem variar entre produtos vendidos em países diferentes. [1]
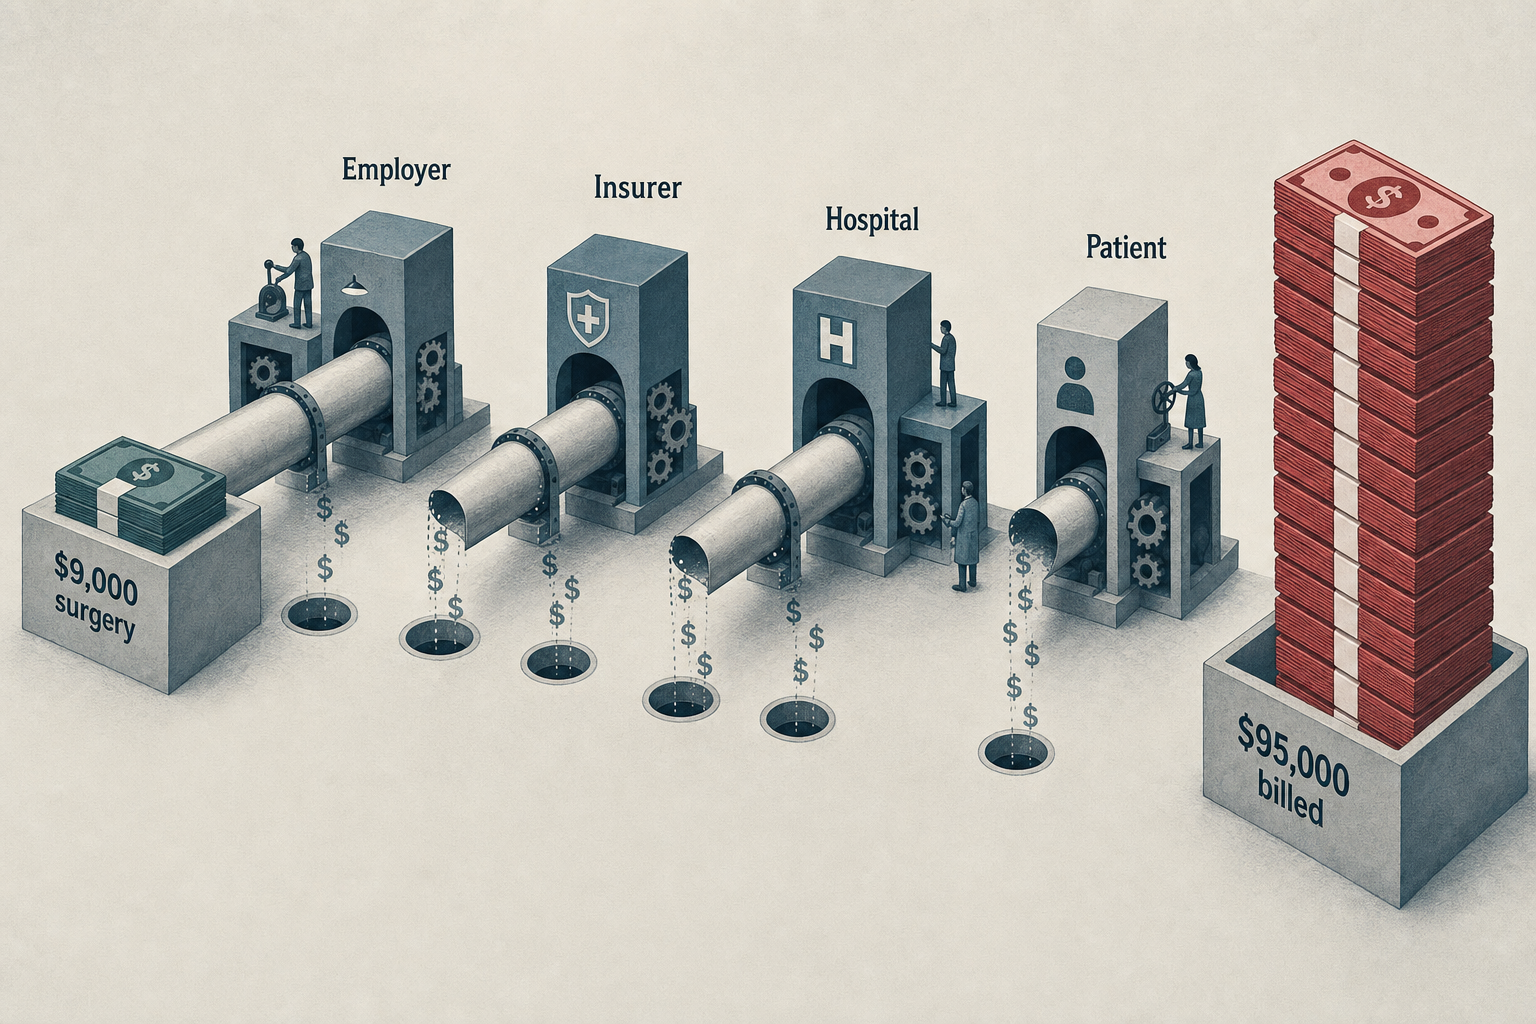
Como referência para planejamento, os preços de hospitais de ponta na China, segundo medicaltochina.com, indicam consultas entre US$ 7 e US$ 28, exames de CT ou MRI entre US$ 42 e US$ 280 por área e grandes cirurgias entre US$ 4.200 e US$ 14.000 ou mais. Esses valores são apenas faixas de referência, não cotações garantidas; o preço final é o que constar na cotação escrita do hospital. [2]
A cobertura depende da apólice específica, não da marca da seguradora
Perguntar diretamente se “Cigna”, “Bupa”, “Aetna” ou outra seguradora cobre a China é, na prática, uma pergunta incompleta. O que realmente importa é se o plano específico, emitido por uma entidade seguradora determinada, cobre o serviço que o paciente pretende receber na China continental e se o hospital consegue usar a forma de pagamento vinculada a esse plano.
O banco de dados de pesquisa registra as seguintes situações entre os 874 produtos analisados:
| Evidência pública sobre cobertura ou pagamento na China | Número de produtos |
|---|---|
| Lista pública completa de hospitais na China continental | 17 |
| Exclusão explícita da China continental | 84 |
| Declara cobertura global, mas sem lista fixa de hospitais chineses | 342 |
| Pagamento caso a caso por pré-autorização ou GOP | 113 |
| Apenas reembolso, com base nas evidências públicas disponíveis | 94 |
| Lista parcial de hospitais ou lista condicional | 80 |
| Diretório de rede disponível apenas com login de membro | 59 |
| A forma de pagamento não pôde ser determinada com as evidências públicas disponíveis | 85 |
Essas categorias não são intercambiáveis. Uma apólice global sem lista pública de hospitais chineses não está necessariamente negando cobertura. Ela pode exigir que a seguradora, o administrador de sinistros e o hospital organizem o caso individualmente para cada internação. Se a apólice exclui explicitamente a China continental, a situação é diferente: se a China não estiver dentro da área de cobertura, a disposição do hospital em atender o paciente não cria cobertura de seguro. [1]
As cláusulas da apólice normalmente determinam:
- a área geográfica coberta;
- se o tratamento precisa ser clinicamente necessário;
- se o procedimento planejado é elegível;
- exclusões para doenças preexistentes;
- regras da rede de hospitais e prestadores;
- exigências de pré-autorização;
- limites anuais, vitalícios, por procedimento, por enfermaria ou por região;
- franquias, coparticipações, cosseguro ou desembolso próprio; e
- o fluxo de pagamento e sinistros. [1]
Um hospital pode receber pacientes internacionais como particulares, sem que isso signifique que ele faça parte da rede do plano do paciente. A seguradora pode cobrir a China em termos territoriais, mas ainda assim não concordar em pagar diretamente a um determinado hospital. O paciente precisa obter confirmação separada do hospital e da seguradora.
Seguro-saúde internacional versus seguro médico de viagem
O seguro médico de viagem, contratado separadamente, costuma ser projetado para cobrir doenças súbitas ou lesões acidentais durante a viagem. Dependendo das cláusulas, pode incluir internação de emergência, medicamentos prescritos, exames diagnósticos ou evacuação médica. Mas esse tipo de seguro, em geral, não é pensado para pagar cirurgias programadas, monitoramento de rotina, diagnósticos eletivos ou um roteiro de tratamento organizado antes da partida. [3]
Já o seguro-saúde internacional, voltado para expatriados, trabalhadores móveis ou pessoas que vivem por longos períodos no exterior, pode oferecer cobertura mais ampla para consultas, internações, diagnósticos e cuidados especializados. Se essa cobertura se aplica à China depende da área de cobertura do plano, das exclusões, dos limites e das regras de autorização. [1]
A diferença é importante. Um viajante que sofre uma apendicite súbita na China pode conseguir apresentar um sinistro por atendimento emergencial dentro de um seguro de viagem. Mas, se o paciente viajar especificamente para fazer uma artroplastia de joelho já recomendada em seu país, o mesmo tipo de seguro pode excluir a internação por se tratar de um procedimento previamente planejado. [3]
O seguro de viagem também pode excluir doenças preexistentes, pandemia, evacuação médica ou destinos afetados por alertas governamentais de viagem. O nome do produto, por si só, não responde a essas questões; é preciso ler os detalhes da cobertura e os termos da apólice. [3]
O que significa “cobertura global”
Em geral, “cobertura global” descreve a abrangência geográfica, mas não confirma necessariamente:
- se um hospital chinês específico pertence à rede;
- se o hospital aceita faturamento direto;
- se o tratamento planejado é elegível;
- se será emitida uma GOP;
- se o diagnóstico atende à definição de necessidade médica da apólice;
- se ainda resta saldo no limite anual ou por procedimento; ou
- se o hospital consegue lidar com os arranjos de cobrança da seguradora. [1]
Assim, uma apólice global pode operar por faturamento direto, aprovação caso a caso ou reembolso posterior. A ausência de uma lista pública de hospitais na China pode significar que a seguradora trabalha caso a caso, em vez de manter um diretório de rede pesquisável publicamente. [1]
Não presuma que os arranjos médicos do seu país se aplicam automaticamente no exterior
Muitos pacientes presumem que o arranjo de saúde do país de origem se estende automaticamente ao exterior. Mas o tratamento privado planejado na China normalmente é processado com base nos termos da apólice individual, e não por um mecanismo automático de seguro público ou reciprocidade médica nacional. [4] [1]
Estados Unidos. O paciente deve primeiro confirmar se sua cobertura é um plano doméstico do empregador, um seguro-saúde internacional, um benefício para expatriados, Medicare, Medicaid ou seguro médico de viagem. Guias de seguro de viagem para o consumidor observam que Medicare e Medicaid podem oferecer pouca ou nenhuma cobertura fora dos EUA. Estar inscrito em qualquer um desses planos não equivale a prova de cobertura para tratamento programado na China. [3]
Reino Unido. A China não aparece na lista de países e territórios cobertos pelos acordos de assistência médica recíproca do governo britânico com países fora da UE. O governo do Reino Unido recomenda que viajantes tenham um seguro que cubra despesas médicas. GHIC ou EHIC não devem ser tratados como autorização para receber tratamento privado programado em hospitais na China. [4]
Austrália, Emirados Árabes Unidos e Singapura. O nome de uma marca de seguro conhecida não basta. O que precisa ser verificado é a entidade jurídica emissora, o nome do plano, o número da apólice, a área de cobertura e o administrador de sinistros. O diretório de medicaltochina.com inclui pesquisas em nível de plano ligadas a Australian Unity, Medibank, Zurich Australian Insurance, Sukoon, ADNIC, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance e outras empresas. Esse diretório não prova que todo plano dessas empresas cubra todos os hospitais chineses ou todos os procedimentos. [5]
Confirme a cobertura e a forma de pagamento antes de viajar
O paciente deve obter confirmação por escrito antes de agendar o tratamento ou viajar. Dizer apenas que “despesas médicas internacionais estão cobertas” não prova que o diagnóstico, o procedimento, o hospital, o setor e a forma de pagamento pretendidos já foram aprovados. [1]
> A confirmação por escrito deve indicar claramente a apólice específica, a cobertura na China continental, o diagnóstico e o procedimento, o hospital e o setor designados, as datas de tratamento, os limites da cobertura, a franquia ou coparticipação, as exclusões, o status da pré-autorização e a forma de pagamento.
O paciente deve perguntar:
- A China continental está dentro da área coberta pela apólice?
- Tratamentos já planejados antes da viagem estão cobertos?
- Alguma condição preexistente foi aceita?
- O hospital designado atende aos critérios desta apólice específica?
- O setor designado ou a unidade para pacientes internacionais atende aos critérios?
- O médico assistente ou a equipe cirúrgica estão sujeitos a restrições de rede?
- É necessária pré-autorização?
- A seguradora emitirá uma GOP?
- Que tratamentos, datas e limites em dinheiro foram aprovados?
- Que franquia, coparticipação, cosseguro ou desembolso próprio se aplicam?
- Quais dispositivos, medicamentos, serviços ou cuidados de seguimento estão excluídos?
- A seguradora pagará diretamente ao hospital ou reembolsará o paciente?
- Se a cotação do hospital mudar após a internação, como isso será tratado? [1]
O paciente também deve solicitar ao hospital chinês uma cotação detalhada do tratamento previsto. Dependendo do procedimento, a cotação pode separar consulta, exames diagnósticos, honorários do cirurgião e do anestesista, taxa de sala cirúrgica, implantes ou dispositivos, leito, enfermagem, serviços laboratoriais, medicamentos, reabilitação e retornos. A resposta escrita da seguradora deve abordar esses mesmos itens, um por um. [1]
O paciente deve guardar as respostas da seguradora, números de referência, nome do atendente, data da confirmação e todos os e-mails ou mensagens trocadas por portal. Se um administrador terceirizado estiver cuidando da aprovação, o paciente deve perguntar se essa entidade tem autoridade para emitir a autorização e a GOP. [1]
Pré-autorização e carta de garantia de pagamento
A pré-autorização é a revisão, pela seguradora, do tratamento proposto antes que ele seja realizado. A análise pode confirmar elegibilidade, necessidade médica, hospital aprovado, data do tratamento e valor ou escopo coberto. [1]
Uma carta de garantia de pagamento (guarantee of payment, GOP) é uma promessa escrita da seguradora ao hospital de que pagará por tratamentos específicos até um limite definido. Para internações programadas, a GOP normalmente vale para uma admissão específica, e não como um compromisso ilimitado para tratamentos futuros. [1]
O banco de dados mostra que 113 dos 874 produtos analisados usam pré-autorização ou GOP para organizar o pagamento caso a caso. Para apólices que cobrem a China, mas não publicam uma lista fixa de hospitais chineses, essa forma de operação pode ser particularmente relevante. [1]
Uma GOP para um exame de imagem não equivale necessariamente à aprovação de uma cirurgia. A autorização para um atendimento ambulatorial também não se transforma automaticamente em autorização para internação. Se o diagnóstico ou o plano de tratamento mudar, a seguradora pode exigir nova análise antes de pagar por serviços adicionais. [1]
O local pode influenciar a forma de pagamento
Com base nas evidências públicas analisadas, os vínculos de faturamento direto se concentram principalmente nas grandes cidades chinesas. No banco de dados de medicaltochina.com, 29% das relações de rede hospitalar registradas concentram-se em Xangai e Pequim, e as oito cidades mais registradas somam aproximadamente metade das relações hospitalares verificadas. Esses números refletem relações agregadas no banco de dados; não garantem aplicabilidade a um segurado específico nem representam uma rede nacional completa de hospitais. [1]
| Cidade | Quantidade agregada de relações hospitalares |
|---|---|
| Xangai | 1.693 |
| Pequim | 1.426 |
| Guangzhou | 562 |
| Shenzhen | 401 |
| Hangzhou | 303 |
| Chongqing | 256 |
| Tianjin | 254 |
| Chengdu | 252 |
O banco de dados registra relações de seguradoras em 163 cidades chinesas. Se o hospital que o paciente planeja usar não estiver entre as oito maiores cidades acima, é prudente se preparar para pagamento antecipado e reembolso posterior, salvo se houver confirmação escrita de faturamento direto. [1]
Em Xangai, Pequim, Guangzhou ou qualquer outra grande cidade, o mesmo princípio se aplica. O fato de uma cidade aparecer no banco de dados não prova que um hospital, setor ou procedimento específico aceite o plano exato do paciente.
Confirmar os arranjos com o hospital
O escritório internacional de pacientes ou o setor financeiro do hospital deve confirmar:
- se aceita a seguradora ou o administrador de sinistros;
- se o setor designado participa do arranjo;
- se uma GOP é exigida;
- para quem a GOP deve ser enviada;
- quais custos o paciente precisa pagar do próprio bolso;
- como tratamentos adicionais serão tratados; e
- se a cotação se aplica à data planejada da internação. [6] [1]
Mesmo que o hospital não consiga processar faturamento direto para uma determinada seguradora, ele ainda pode receber pacientes internacionais como particulares. Em sentido inverso, a seguradora pode confirmar que a China está dentro da área coberta, mas exigir que o paciente pague primeiro e peça reembolso depois, por não haver arranjo de faturamento direto. [1]
O faturamento direto é possível, mas depende do arranjo hospitalar correto
O faturamento direto, às vezes chamado de pagamento sem desembolso, ocorre quando o hospital envia a fatura autorizada à seguradora ou ao seu administrador de sinistros. O paciente ainda pode precisar pagar franquias, coparticipações, itens não cobertos ou valores acima dos limites autorizados. [1]
Um guia do governo de Pequim observa que pacientes internacionais com seguro-saúde comercial premium podem usar o serviço de faturamento direto quando a seguradora e a instituição médica tiverem um acordo correspondente. O paciente pode apresentar o cartão do seguro e o passaporte para verificação de identidade, e então o hospital e a seguradora liquidam as despesas cobertas sem exigir pagamento antecipado desses valores pelo paciente. [6]
Esse guia cita MSH China, Ping An, AIA, Cigna & CMB, Allianz Partners e outras seguradoras que geralmente participam de arranjos de faturamento direto. Ao mesmo tempo, ele também orienta o paciente a verificar a lista de seguradoras assinadas pela instituição médica específica. [6]
O guia não prova que todos os hospitais, cidades, seguradoras, planos ou setores na China ofereçam faturamento direto. A lista de parceiros atualmente assinados pelo hospital e a autorização relativa à apólice específica do paciente continuam sendo os fatores decisivos. [6]
O que o paciente deve preparar na admissão
No fluxo de faturamento direto descrito pelo guia de Pequim, o paciente deve apresentar o cartão do seguro e o passaporte para verificação de identidade. Esses documentos comprovam quem é o segurado, mas não provam, por si só, que a internação planejada já foi aprovada. O hospital ainda pode exigir uma pré-autorização válida ou uma GOP antes do tratamento. [6] [1]
Antes de chegar ao hospital, o paciente deve enviar ao departamento internacional do hospital:
- comprovante do seguro ou cartão do seguro;
- dados do passaporte;
- número de referência da pré-autorização;
- GOP, se emitida;
- cotação detalhada do hospital; e
- contato de cobrança da seguradora ou do administrador de sinistros. [6] [1]
O hospital deve confirmar que aceita esse arranjo específico e esclarecer quais valores o paciente precisará pagar. O paciente não deve presumir que o hospital poderá resolver sozinho, após o início do tratamento, despesas de internação ainda não aprovadas. [1]
Custos de tratamento na China: referência para o planejamento
A seguir estão preços de referência para hospitais de ponta na China, segundo medicaltochina.com. São faixas de planejamento, não cotações garantidas; o preço final depende do hospital, do diagnóstico, do plano terapêutico, do tipo de quarto, dos dispositivos, dos medicamentos e da complexidade do tratamento. [2]
| Serviço | Preço de referência na China | Preço de referência nos EUA |
|---|---|---|
| Consulta ou registro | US$ 7–28 | US$ 100–300 |
| Exames laboratoriais de rotina | US$ 14–70 | US$ 25–125 |
| CT ou MRI, por área | US$ 42–280 | US$ 400–7.000 |
| Procedimento ambulatorial ou pequena cirurgia | US$ 7–70 | US$ 100–500 |
| Grande cirurgia, como artroplastia de joelho | US$ 4.200–14.000+ | US$ 19.000–68.000+ |
Para pacientes que estão organizando tratamento na China, uma cotação hospitalar mais baixa pode reduzir a quantia que precisa ser mobilizada com antecedência, mas não altera a análise do seguro. A seguradora pode excluir determinado procedimento, aplicar limites de cobertura, exigir franquia ou oferecer reembolso em vez de faturamento direto. O orçamento do hospital e a decisão escrita da seguradora devem ser comparados item por item. [1] [2]
Se o faturamento direto não for possível, planeje como reembolso posterior
O reembolso posterior ainda pode permitir que o tratamento aconteça, mas aumenta o risco de fluxo de caixa para o paciente. No faturamento direto, o hospital cobra a seguradora pelos itens autorizados; no modelo de reembolso, o paciente paga ao hospital primeiro e depois solicita o reembolso da parte coberta. [1]
Com base nas evidências públicas disponíveis, o banco de dados classificou 94 dos 874 produtos analisados como sendo apenas para reembolso. Isso não significa que os demais produtos ofereçam automaticamente faturamento direto: alguns usam arranjos híbridos, redes acessíveis apenas a membros ou aprovação caso a caso. [1]
Se o local do paciente não estiver entre as principais cidades da rede, ele deve se preparar para pagar primeiro e pedir reembolso depois, a menos que a seguradora e o hospital tenham confirmado por escrito outra forma de pagamento. O mesmo vale se a GOP ainda não tiver sido emitida, mesmo quando o paciente estiver em uma grande cidade. [1]
Preparação de documentos e sinistros
Antes de pagar, o paciente deve solicitar ao departamento de sinistros da seguradora uma orientação por escrito confirmando:
- as faturas, recibos, prontuários, prescrições, laudos diagnósticos e documentos de alta necessários;
- o prazo para envio do sinistro;
- o canal de submissão;
- os requisitos de tradução ou autenticação;
- a data da taxa de câmbio e o método de conversão;
- a franquia, coparticipação, serviços não cobertos e despesas de viagem não médicas; e
- se a cotação do hospital pode ser analisada antes do tratamento. [1]
O paciente deve guardar faturas detalhadas, recibos oficiais, comprovantes de pagamento, laudos diagnósticos, relatórios cirúrgicos, quando aplicável, sumário de alta, prescrições, prontuário médico, cotação do hospital, documentos de pré-autorização, GOP e todo o registro de comunicações com a seguradora e o hospital. [1]
O paciente deve pedir à seguradora uma estimativa do valor que provavelmente terá de adiantar e uma explicação clara da parcela que ficará a cargo dele. Mesmo uma cobertura de “100%” ainda pode estar sujeita a franquia anual, limite de enfermaria, implantes não cobertos, teto por procedimento ou revisão de necessidade médica. [1]
Se a cotação do hospital mudar, o paciente deve obter a aprovação da seguradora antes de qualquer tratamento adicional, quando isso for possível. Decisões de reembolso tomadas apenas após o término do tratamento podem não cobrir cirurgias ou dispositivos não aprovados. [1]
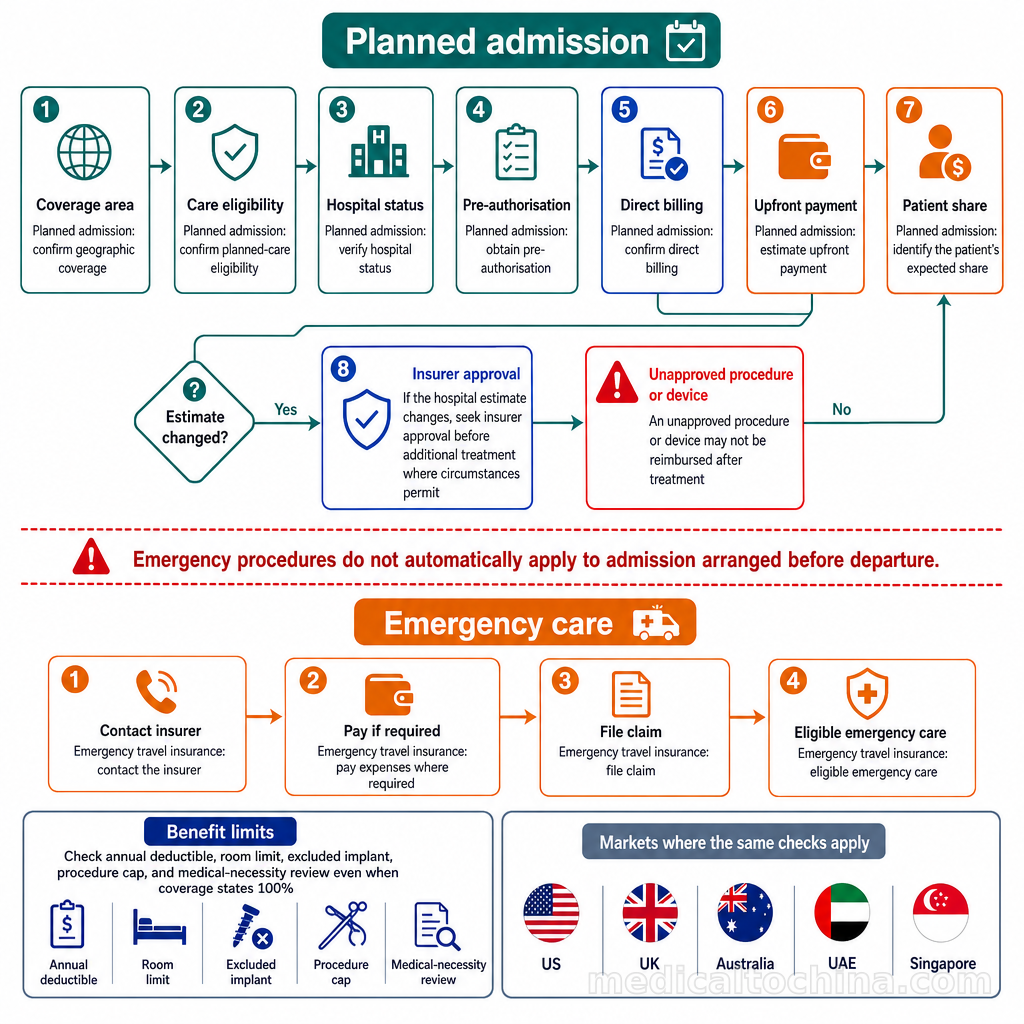
O seguro de viagem de emergência segue um fluxo diferente. Guias de seguro médico de viagem normalmente orientam o paciente a contatar a seguradora, pagar primeiro se necessário e depois enviar um sinistro por atendimento de emergência elegível. Não se deve presumir que esse fluxo se aplica automaticamente a uma internação planejada que já estava organizada antes da viagem. [3]
O que pacientes dos EUA, do Reino Unido, da Austrália, dos Emirados Árabes Unidos e de Singapura devem confirmar a seguir
Nesses cinco mercados, as questões decisivas são basicamente as mesmas: área geográfica coberta, diferença entre elegibilidade para tratamento planejado e para emergência, status do hospital, pré-autorização, faturamento direto, limites e desembolso próprio. Como os sistemas domésticos de saúde e seguro de cada país não são intercambiáveis, a hipótese inicial do paciente pode mudar. [4] [1] [3]
| Mercado do paciente | O que perguntar à seguradora |
|---|---|
| Estados Unidos | O tratamento planejado na China continental está coberto, ou apenas emergências inesperadas? A apólice é seguro doméstico, internacional, benefício do empregador ou seguro de viagem? Medicare ou Medicaid se aplicam? O hospital está na rede e pode emitir uma GOP? [3] [1] |
| Reino Unido | O tratamento pretendido é privado e planejado, e não uma prestação dentro do sistema recíproco? A apólice privada cobre a China continental? Condições preexistentes foram aceitas? A repatriação médica é coberta separadamente? [4] [1] |
| Austrália | A China está incluída na cobertura do seguro internacional, ou apenas em produtos de seguro de viagem? Qual entidade jurídica e qual administrador de sinistros fazem a aprovação? O hospital designado aceita faturamento direto? Se houver reembolso, quanto o paciente precisa adiantar? [5] [1] |
| Emirados Árabes Unidos | A apólice cobre a China continental? A aprovação é feita pela seguradora ou por um administrador de sinistros terceirizado? Esse administrador pode emitir uma GOP para o hospital e o tratamento designados? Quais franquias, coparticipações, exclusões e limites anuais se aplicam? [5] [1] |
| Singapura | O plano cobre o hospital chinês designado e sua unidade para pacientes internacionais? O hospital pode aceitar o faturamento direto desse plano? Consultas, exames diagnósticos, internação, cirurgia e retorno exigem pré-autorização? [6] [1] |
O diretório de medicaltochina.com inclui pesquisas em nível de plano ligadas a Aetna International, Cigna Global, UnitedHealthcare Global, Aviva UK, Bupa Global, Medibank, Australian Unity, Zurich Australian Insurance, ADNIC, Sukoon, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance, Great Eastern Singapore e outras empresas. Esses são apenas exemplos de séries de planos estudadas e não significam que todos os produtos emitidos por essas empresas tenham aprovação incondicional. [5]
A solicitação por escrito do paciente deve nomear o hospital chinês, o setor, o diagnóstico, o tratamento proposto, o custo estimado e a data pretendida. Perguntas específicas ligadas à internação real são mais úteis do que uma pergunta genérica como “vocês cobrem a China?”. [1]
Compare uma cotação hospitalar com uma decisão da seguradora, item por item
A forma mais prática de comparar é colocar a cotação detalhada do hospital na China ao lado da decisão escrita da seguradora e verificar ponto por ponto.
| Item da cotação do hospital | O que a seguradora deve confirmar |
|---|---|
| Consulta e exames diagnósticos | Se estão cobertos, limites aplicáveis e autorização |
| Enfermaria | Limite para leito e parcela de desembolso do paciente |
| Cirurgia ou procedimento | Itens aprovados e teto de valor |
| Honorários do cirurgião e anestesia | Se estão incluídos ou têm limite separado |
| Medicamentos, exames laboratoriais e dispositivos | Condições aplicáveis, exclusões e aprovação prévia |
| Reabilitação e retornos | Duração, local e limites da cobertura |
| Tradução, transporte e hospedagem | Se estão cobertos; não presumir reembolso |
| Franquia e coparticipação | Valor exato ou fórmula de cálculo |
A cotação do hospital não é uma promessa de pagamento da seguradora. A aprovação da seguradora também não prova que o hospital aceitará faturamento direto. A internação, o tratamento, o hospital, as datas e a forma de pagamento devem coincidir nos dois documentos. [6] [1]
Se a seguradora responder “sim”, o paciente deve obter:
- o número de referência da apólice;
- a área geográfica coberta;
- o diagnóstico e o tratamento aprovados;
- o hospital e o setor designados;
- o número de referência da autorização;
- a GOP, se aplicável;
- o limite de valor autorizado;
- as datas de vigência;
- as franquias, coparticipações e exclusões; e
- os contatos de cobrança do hospital e da seguradora. [1]
Depois disso, o hospital deve confirmar que consegue aceitar esse arranjo. Se a seguradora disser “somente reembolso”, o paciente deve verificar, antes de viajar, o montante esperado de pagamentos antecipados, os prazos de sinistro, o canal de envio, as regras cambiais, os requisitos documentais e a parte que deverá ser paga do próprio bolso. [1]
Conclusão prática
O seguro-saúde internacional pode ser usado em hospitais na China, mas a possibilidade real de uso depende da apólice específica, do procedimento, do hospital e do arranjo de pagamento — e não do nome da seguradora.
As evidências de pesquisa mostram por que uma apólice com a indicação de “cobertura global” ainda precisa ser confirmada no nível do hospital: entre os 874 produtos analisados, apenas 17 publicaram uma lista pública completa de hospitais na China continental, 84 excluíam a China continental e 342 usavam a formulação de cobertura global sem uma lista chinesa fixa. [1]
Os passos mais seguros são:
- Confirmar a apólice específica e a entidade jurídica emissora;
- Confirmar a cobertura da China continental;
- Confirmar se o tratamento planejado é elegível;
- Verificar o hospital e o setor;
- Obter pré-autorização;
- Se for necessário faturamento direto, solicitar uma GOP;
- Obter a cotação detalhada do hospital;
- Comparar a cotação com a decisão escrita da seguradora;
- Preparar fundos para o modelo de reembolso, caso o faturamento direto não esteja confirmado; e
- Guardar todos os documentos de autorização, faturas, recibos e registros de comunicação. [6] [1]
Para pacientes que estão comparando destinos de tratamento, os preços de referência do medicaltochina.com mostram que, em hospitais de ponta na China, consultas e registros custam entre US$ 7 e US$ 28, exames laboratoriais de rotina entre US$ 14 e US$ 70, CT ou MRI entre US$ 42 e US$ 280 por área, e grandes cirurgias entre US$ 4.200 e US$ 14.000 ou mais. São faixas de referência, não cotações garantidas; o valor final é o que o hospital de destino emitir. [2]
O próximo passo viável é solicitar uma cotação detalhada a um hospital chinês e pedir que a seguradora emita uma decisão escrita para os mesmos itens. A medicaltochina.com pode ajudar a obter e traduzir a cotação hospitalar, mas é uma plataforma de concierge médico, não um hospital, seguradora ou consultor de seguros, e não oferece garantia de pagamento ou de tratamento. [2]
Fontes
- Fonte fixada — medicaltochina.com
- Dados de preços e serviços da medicaltochina.com — medicaltochina.com
- Como funciona o seguro médico de viagem — nerdwallet.com
- Acordos de assistência médica recíproca do Reino Unido com países fora da UE — gov.uk
- Fonte fixada — medicaltochina.com
- Métodos de pagamento convenientes — Pequim — Governo Popular Municipal de Pequim — english.beijing.gov.cn