可以——國際健康保險可以在中國醫院使用,但具體結果取決於保險合約、治療項目、醫院以及付款安排。
在 medicaltochina.com 審閱的 874 款保險產品中,只有 17 款公布了完整的中國大陸醫院公開名單。另有 84 款明確排除中國大陸,342 款將承保地域描述為全球範圍,但沒有公布固定的中國醫院名單。這一資料庫僅供研究參考,並不構成對國際保險市場的完整普查。 [1]
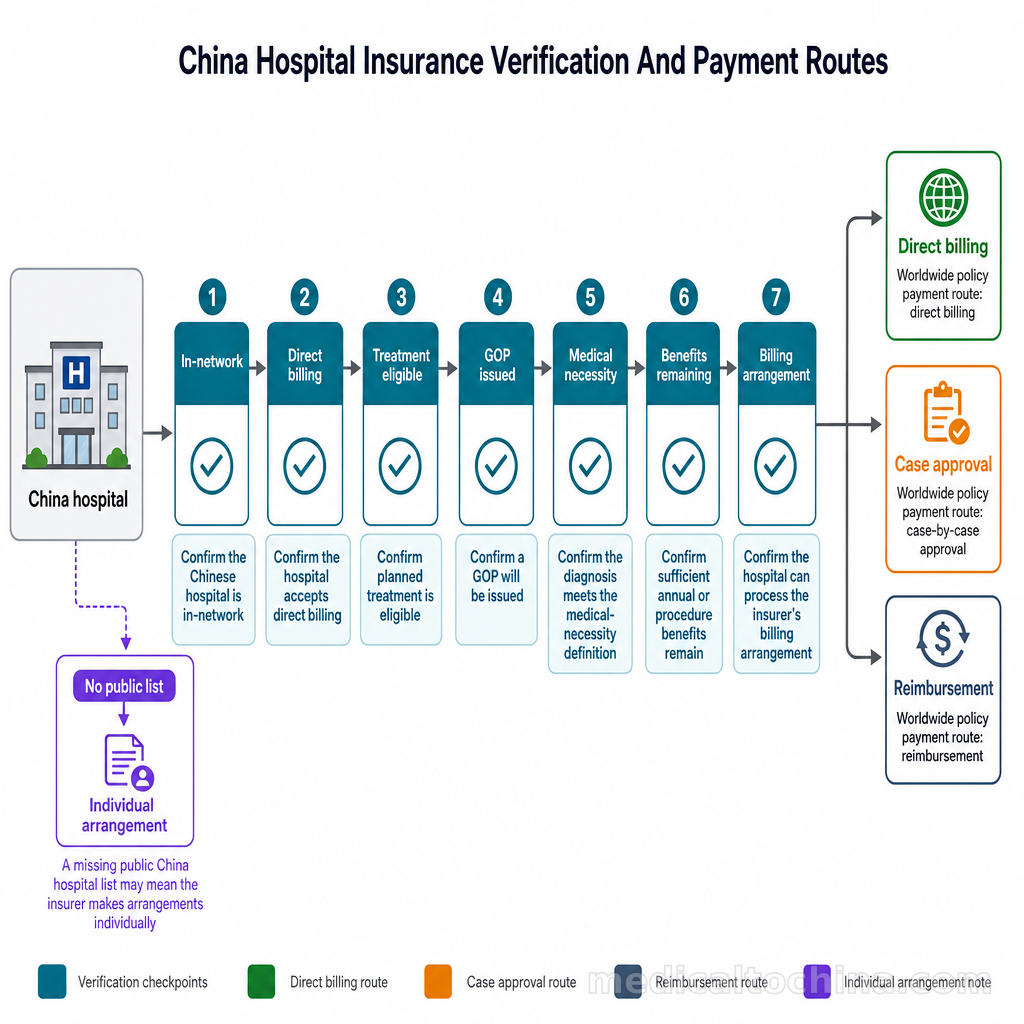
因此,「全球承保」並不自動意味著可以在中國任何一家醫院享受免現金結算。保單可能透過以下三種付款途徑運作:
- **直接結算(Direct billing):**醫院與保險公司已建立獲認可的結算安排。
- **逐案審批:**保險公司確認資格,並出具預授權或付款保證函(GOP)。
- **事後報銷:**患者先向醫院付款,之後再提交理賠申請。 [1]
出行前,患者需要針對以下三個不同問題取得書面答覆:
- 這份具體保單是否承保中國大陸?
- 計畫在指定醫院和科別接受的治療是否在承保範圍內?
- 保險公司會直接向醫院付款,還是必須由患者先行墊付?
這些問題必須落實到具體保單層面,而不能只看保險品牌。保險由特定法律實體按照特定條款簽發,而且在不同國家銷售的產品,其醫院合作安排可能並不相同。 [1]
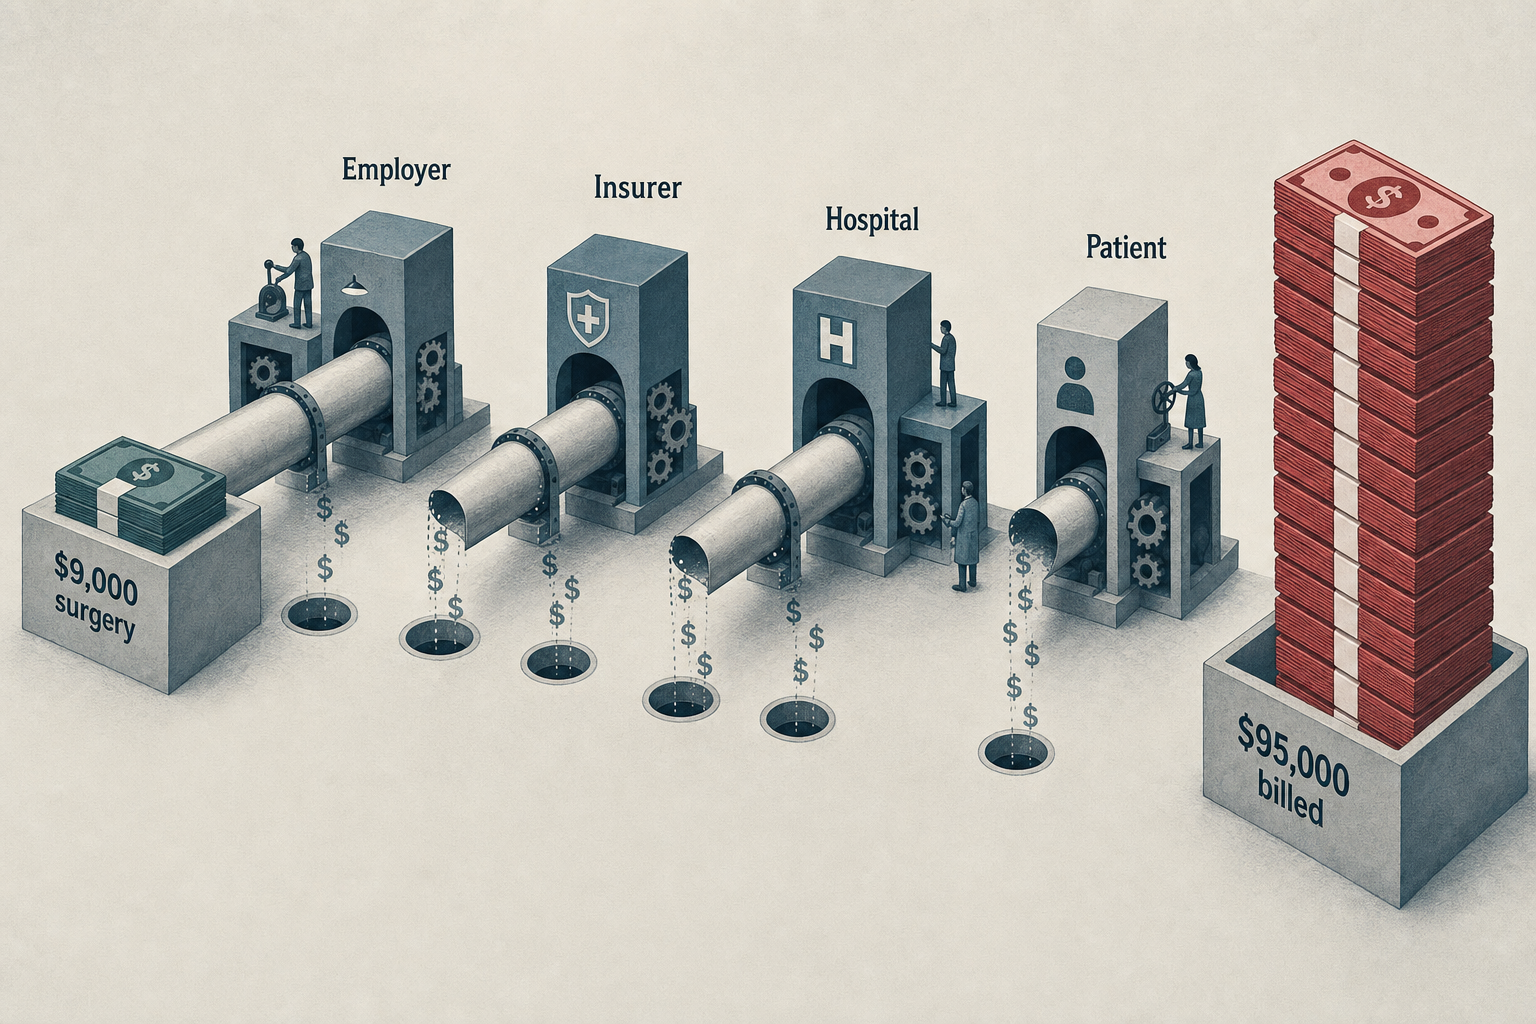
作為規劃參考,medicaltochina.com 對中國頂級醫院的參考價格顯示:問診費用為 $7–28,每個部位的 CT 或 MRI 檢查費用為 $42–280,大型手術費用為 $4,200–14,000 或更高。這些只是參考區間,並非保證報價;最終價格以醫院出具的書面報價為準。 [2]
承保範圍取決於具體保單,而不是保險公司品牌
患者如果直接詢問「Cigna」「Bupa」「Aetna」或其他保險公司是否承保中國,其實一開始就問得不夠具體。真正需要確認的是:由特定承保實體簽發的具體計畫,是否承保患者計畫在中國大陸接受的醫療服務,以及醫院能否使用該計畫對應的付款方式。
該研究資料庫記錄了在審閱的 874 款產品中出現的以下情況:
| 關於中國承保範圍或付款方式的公開證據 | 產品數量 |
|---|---|
| 完整的中國大陸醫院公開名單 | 17 |
| 明確排除中國大陸 | 84 |
| 聲明全球承保,但沒有固定的中國名單 | 342 |
| 透過預授權或 GOP 逐案付款 | 113 |
| 根據現有公開證據,僅支援事後報銷 | 94 |
| 部分醫院名單或附條件的醫院名單 | 80 |
| 只有會員登入後才能查看網路目錄 | 59 |
| 現有公開證據無法確定付款方式 | 85 |
這些類別並不能相互替代。沒有公開中國醫院名單的全球承保保單,並不一定拒絕承保。它可能要求保險公司、理賠管理機構和醫院針對每次住院單獨安排。如果保單明確排除中國大陸,情況則不同:如果中國不在承保地域內,醫院願意接診患者並不會產生保險保障。 [1]
保單條款通常決定以下事項:
- 承保地域;
- 治療是否必須具有醫療必要性;
- 計畫接受的治療是否符合承保條件;
- 對既往症的除外責任;
- 醫院及醫療服務提供者網路規則;
- 預授權要求;
- 年度、終身、單項治療、病房或地域限額;
- 免賠額、共付額、共同保險或自付額;以及
- 付款和理賠流程。 [1]
醫院可以按自費方式接收國際患者,但不一定屬於該患者保險計畫的網路醫院。保險公司可以在地域上承保中國,但不一定同意直接向某一家醫院付款。患者需要分別取得醫院和保險公司的確認。
國際健康保險與旅行醫療保險
單獨購買的旅行醫療保險通常用於保障旅途中突發的疾病或意外傷害。根據保單條款,它可能承保急診住院治療、處方藥、診斷服務或醫療轉運。但這類保險通常並不是為了支付計畫中的手術、常規監測、選擇性診斷,或在出發前就安排好的治療行程。 [3]
面向外籍人士、跨國流動員工或長期居住海外人群的國際健康保險,可能提供更廣泛的門診、住院、診斷和專科醫療保障。這些保障是否適用於中國,取決於計畫的承保地域、除外責任、限額和授權規則。 [1]
兩者的區別很重要。一名旅行者如果在中國突然患上闌尾炎,可能可以根據旅行醫療保險申請急診治療理賠。但如果患者專程飛往中國接受在本國已經獲建議的膝關節置換手術,同類型保險可能會因為該治療在出行前已經計畫好,而將此次住院排除在外。 [3]
旅行保險還可能對既往症、疫情、醫療轉運,或受到政府旅行警告影響的目的地設定除外責任。產品名稱本身無法回答這些問題,具體要看保障明細和保單條款。 [3]
「全球承保」意味著什麼
「全球承保」通常描述的是地域範圍,並不一定能確認以下事項:
- 某家中國醫院是否屬於保險網路;
- 醫院是否接受直接結算;
- 計畫中的治療是否符合承保條件;
- 是否會出具 GOP;
- 診斷是否符合保單對醫療必要性的定義;
- 年度或單項治療保障額度是否仍有餘額;或
- 醫院能否處理保險公司的結算安排。 [1]
因此,全球承保保單可能透過直接結算、逐案審批或事後報銷來運作。沒有公開的中國醫院名單,可能意味著保險公司會逐案安排,而不是維護一個可公開搜尋的網路名單。 [1]
不能想當然地套用本國醫療安排
患者常常以為,自己所在國家的醫療安排可以自動延伸到海外。但在中國進行計畫中的私立醫療,通常要依據個人保險保單的條款處理,而不是自動透過國家公費醫療或互惠醫療機制獲得保障。 [4] [1]
美國。 患者首先應確認自己的保障屬於國內雇主保險、國際健康保險、外籍人士福利、Medicare、Medicaid,還是旅行醫療保險。商業旅行保險指南指出,Medicare 和 Medicaid 在美國境外可能只能提供很少保障,甚至完全不提供保障。參加其中任何一項計畫,都不能被視為在中國接受計畫中治療的保障證明。 [3]
英國。 中國不在英國政府公布的、與非歐盟國家簽訂互惠醫療協議所涵蓋的國家和地區名單中。英國政府建議旅行者攜帶能夠涵蓋醫療費用的保險。GHIC 或 EHIC 不應被視為在中國醫院接受計畫性私立治療的授權。 [4]
澳洲、阿聯酋和新加坡。 熟悉的保險品牌名稱並不足夠。需要核實的是簽發保險的法律實體、計畫名稱、保單號碼、承保地域以及理賠管理機構。medicaltochina.com 目錄包含與 Australian Unity、Medibank、Zurich Australian Insurance、Sukoon、ADNIC、Orient Insurance UAE、AIA Singapore、HSBC Life Singapore、Raffles Health Insurance 及其他公司相關的計畫層面研究。該目錄並不能證明這些公司提供的每一項計畫都承保每一家中國醫院或每一種治療。 [5]
出行前確認承保範圍和付款方式
患者應在預約治療或出行前取得書面確認。籠統地說「國際醫療費用可以承保」,並不能證明計畫接受的診斷、治療項目、醫院、科別和付款方式均已獲批准。 [1]
> 書面確認應明確具體保單、中國大陸承保範圍、診斷和治療項目、指定醫院及科別、治療日期、保障限額、免賠額或共付額、除外責任、預授權狀態以及付款方式。
患者應詢問:
- 中國大陸是否屬於保單承保地域?
- 出行前已經計畫好的治療是否可以承保?
- 任何既往症是否已經獲准承保?
- 指定醫院是否符合這份具體保單的條件?
- 指定科別或國際患者部是否符合條件?
- 主治醫師或手術團隊是否受到網路限制?
- 是否需要預授權?
- 保險公司是否會出具 GOP?
- 此次批准涵蓋哪些治療、日期和金額限額?
- 適用多少免賠額、共付額、共同保險或自付額?
- 哪些器械、藥物、服務或後續治療不在承保範圍內?
- 保險公司會直接向醫院付款,還是向患者報銷?
- 如果住院後醫院報價發生變化,應如何處理? [1]
患者還應向中國醫院索取擬接受治療的分項報價。根據治療項目不同,報價可能分別列出問診、診斷檢查、外科醫師和麻醉費用、手術室費用、植入物或器械、病房、護理、實驗室服務、藥物、復健和複診費用。保險公司的書面回覆也應針對同樣的項目逐項說明。 [1]
患者應保存保險公司的回覆、參考編號、客服代表姓名、確認日期,以及所有電子郵件或入口網站留言。如果由第三方管理機構負責審批,患者應詢問該機構是否有權出具授權文件和 GOP。 [1]
預授權與付款保證函
預授權是指保險公司在治療實施前對擬接受的治療進行審核。審核可能確認患者是否符合保障條件、治療是否具有醫療必要性、獲批醫院、治療日期以及承保金額或範圍。 [1]
**付款保證函(guarantee of payment,GOP)**是保險公司向醫院出具的書面承諾,承諾為明確的治療項目在明確的限額內付款。對於計畫中的住院治療,GOP 通常針對某一次具體住院安排,而不是對未來治療作出無限期承諾。 [1]
資料庫顯示,在審閱的 874 款產品中,有 113 款透過預授權或 GOP 逐案安排付款。對於承保中國但沒有公布固定中國醫院名單的保單,這種方式可能尤其重要。 [1]
針對影像學檢查出具的 GOP,並不一定等於批准手術。門診治療授權也不會自動等於住院授權。如果診斷或治療方案發生變化,保險公司可能要求進一步審核,之後才會支付新增服務的費用。 [1]
地點可能影響付款方式
從所審閱的公開證據來看,直接結算合作關係主要集中在中國大城市。在 medicaltochina.com 資料庫中,29% 的已記錄網路醫院關係集中在上海和北京,而記錄最多的八座城市約占已驗證醫院關係的一半。這些數字是資料庫中彙總的合作關係,並不保證適用於某一位具體保單持有人,也不代表完整的全國醫院網路。 [1]
| 城市 | 彙總醫院合作關係數量 |
|---|---|
| 上海 | 1,693 |
| 北京 | 1,426 |
| 廣州 | 562 |
| 深圳 | 401 |
| 杭州 | 303 |
| 重慶 | 256 |
| 天津 | 254 |
| 成都 | 252 |
資料庫記錄了保險公司在中國 163 座城市的合作關係。如果患者計畫就診的醫院不在上述八座最大城市內,建議在出行前做好先付款、後理賠的準備,除非已經獲得書面直接結算確認。 [1]
在上海、北京、廣州或其他大城市,同樣適用這一原則。某座城市出現在資料庫中,並不能證明指定醫院、科別或治療項目接受患者的具體保險計畫。
確認醫院方面的安排
醫院的國際患者辦公室或財務部門應確認:
- 是否接受該保險公司或理賠管理機構;
- 指定科別是否參與合作;
- 是否需要 GOP;
- GOP 應傳送給哪位聯絡人;
- 患者需要自行支付哪些費用;
- 新增治療如何處理;以及
- 報價是否適用於計畫中的住院日期。 [6] [1]
即使醫院無法為某家保險公司處理直接結算,也可能以自費方式接收國際患者。反過來,保險公司也可能確認中國在承保地域內,但由於沒有直接結算安排,要求患者先付款再報銷。 [1]
直接結算可行,但必須具備正確的醫院合作安排
直接結算有時也稱為免現金結算,指醫院將獲授權的帳單提交給保險公司或其理賠管理機構。患者仍可能需要支付免賠額、共付額、不承保項目,或超過授權限額的費用。 [1]
北京市政府指南指出,擁有高端商業健康保險的國際患者,在保險公司與醫療機構建立直接結算合作的情況下,可以使用直接結算服務。患者可出示保險卡和護照進行身分核驗,之後由醫院與保險公司結算承保範圍內的醫療費用,而不要求患者預先支付這些費用。 [6]
該指南列舉了 MSH China、平安、AIA、Cigna & CMB、Allianz Partners 及其他通常參與直接結算合作的保險公司。同時,指南也要求患者查看該具體醫療機構簽署的保險公司名單。 [6]
這份指南並不能證明所有中國醫院、城市、保險公司、保險計畫或科別都支援直接結算。醫院目前簽署的合作名單以及針對患者具體保單作出的授權,仍然是決定性因素。 [6]
入院時患者需要準備什麼
按照北京指南所述的直接結算流程,患者需出示保險卡和護照進行身分核驗。這些文件可以證明投保人身分,但本身並不能證明計畫中的住院已經獲批。醫院仍可能要求患者在治療前提供有效的預授權或 GOP。 [6] [1]
抵達醫院前,患者應向醫院國際部傳送:
醫院應確認其接受這項具體安排,並說明患者需要自行支付的金額。患者不應認為醫院可以在治療開始後,再自行解決尚未獲批的住院費用問題。 [1]
中國治療費用:規劃時的參考
以下是 medicaltochina.com 對中國頂級醫院的參考價格。這些是規劃區間,並非保證報價;最終價格取決於醫院、診斷、治療方案、病房類型、器械、藥物以及治療複雜程度。 [2]
| 服務 | 中國參考價格 | 美國參考價格 |
|---|---|---|
| 問診或掛號 | $7–28 | $100–300 |
| 常規實驗室檢查 | $14–70 | $25–125 |
| CT 或 MRI,每個部位 | $42–280 | $400–7,000 |
| 門診處置或小型手術 | $7–70 | $100–500 |
| 大型手術,例如膝關節置換 | $4,200–14,000+ | $19,000–68,000+ |
對於在中國安排治療的患者來說,醫院報價較低,可能會減少需要提前籌集的資金,但不會改變保險分析結果。保險公司可能排除某項手術、適用保障限額、要求支付免賠額,或提供報銷而非直接結算。醫院報價與保險公司的書面決定應逐項進行比較。 [1] [2]
如果無法直接結算,應按事後報銷進行規劃
事後報銷仍然可能讓治療得以進行,但會增加患者的現金流風險。直接結算時,醫院與保險公司結算獲授權的帳單;報銷模式下,患者先向醫院付款,再就承保部分申請 reimbursement。 [1]
根據現有公開證據,資料庫將審閱的 874 款產品中的 94 款歸類為僅支援報銷。這並不意味著其他產品都會自動提供直接結算:有些產品採用混合安排、僅限會員使用的網路,或逐案審批。 [1]
如果患者所在的地點不在最大的網路城市內,除非保險公司和醫院已經書面確認其他付款方式,否則應按先付款、後理賠進行準備。如果 GOP 尚未出具,即使患者身處大城市,也應採取同樣的準備方式。 [1]
文件和理賠準備
付款前,患者應向保險公司的理賠部門索取書面說明,確認以下事項:
- 所需的發票、收據、病歷、處方、診斷報告和出院文件;
- 理賠申請期限;
- 提交管道;
- 翻譯或認證要求;
- 匯率日期和換算方法;
- 免賠額、共付額、不承保服務以及非醫療旅行費用;以及
- 是否可以在治療前對醫院報價進行預審。 [1]
患者應保留分項發票、正式收據、付款證明、診斷報告、手術報告(如適用)、出院摘要、處方、病歷、醫院報價、預授權文件、GOP,以及與保險公司和醫院之間的通信記錄。 [1]
患者應要求保險公司估算可能需要預先支付的金額,並說明預計由患者承擔的部分。「100% 承保」仍可能同時適用年度免賠額、病房限額、不承保的植入物、單項治療上限或醫療必要性審核。 [1]
如果醫院報價發生變化,在情況允許的情況下,患者應在新增治療實施前取得保險公司的批准。治療結束後才作出的報銷決定,可能不會涵蓋未經批准的手術或器械。 [1]
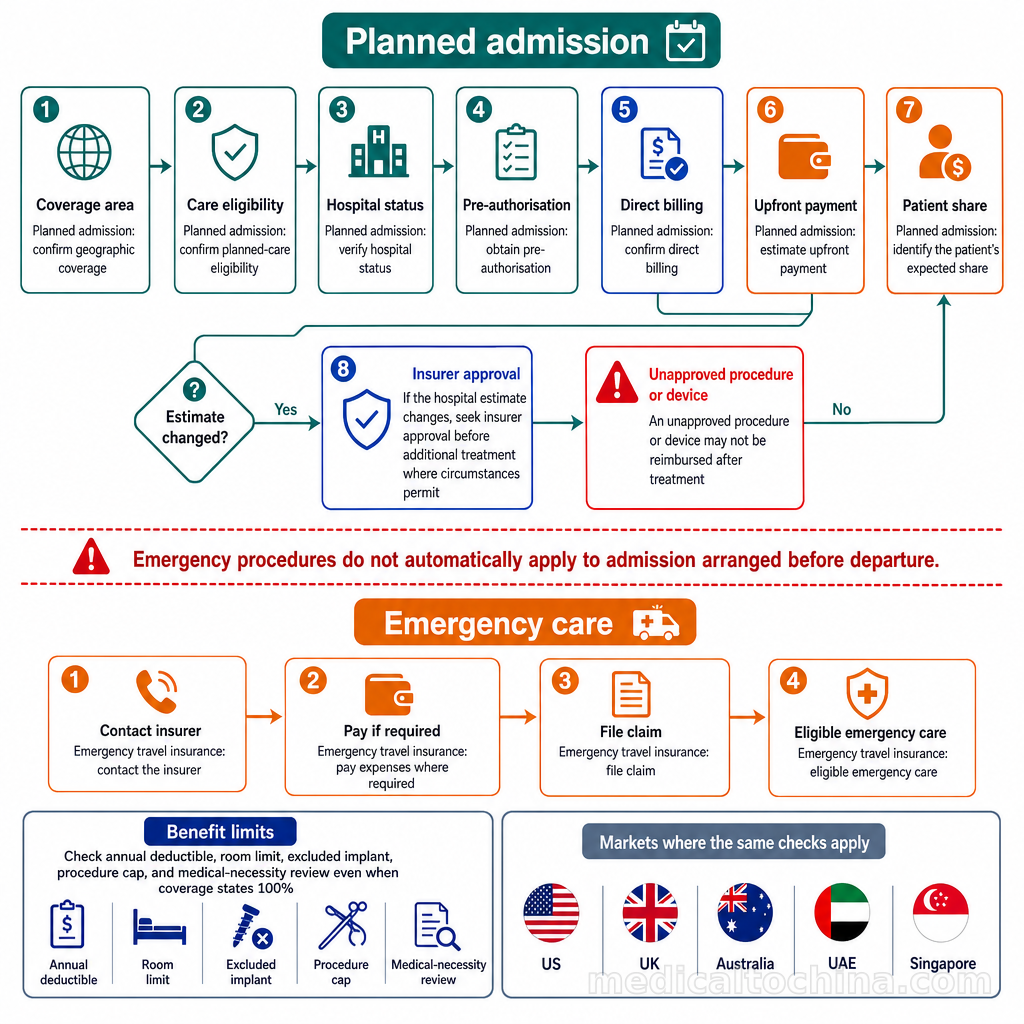
緊急旅行保險遵循不同的流程。旅行醫療保險指南通常建議患者聯絡保險公司,在需要時先行支付費用,然後針對符合條件的急診醫療服務提交理賠申請。不能想當然地認為這一流程同樣適用於出發前已經安排好的計畫性住院。 [3]
來自美國、英國、澳洲、阿聯酋和新加坡的患者接下來應確認什麼
在這五個市場,決定性問題基本相同:地域承保範圍、計畫治療與緊急治療的資格區別、醫院身分、預授權、直接結算、保障限額以及個人費用。由於各國的國內醫療和保險體系不能相互替代,患者的起點假設會有所不同。 [4] [1] [3]
| 患者所在市場 | 應向保險公司提出的問題 |
|---|---|
| 美國 | 中國大陸是否承保計畫性治療,還是只承保意外發生的緊急情況?該保單屬於國內保險、國際保險、雇主保險還是旅行醫療保險?Medicare 或 Medicaid 是否適用?醫院是否屬於網路醫院,能否出具 GOP? [3] [1] |
| 英國 | 擬接受的醫療是否屬於私立且計畫中的治療,而不是互惠國家醫療?私人保單是否承保中國大陸?既往症是否已獲接受?醫療遣返是否另行承保? [4] [1] |
| 澳洲 | 中國是否屬於國際保險的承保範圍,還是只有旅行保險產品承保?由哪家法律實體和理賠管理機構負責審批?指定醫院能否接受直接結算?如果需要報銷,患者必須預先支付多少? [5] [1] |
| 阿聯酋 | 保單是否承保中國大陸?審批由保險公司還是第三方理賠管理機構負責?該機構能否為指定醫院和治療出具 GOP?適用哪些免賠額、共付額、除外責任和年度限額? [5] [1] |
| 新加坡 | 計畫是否承保指定的中國醫院及其國際患者科?醫院能否接受該計畫的直接結算?問診、診斷檢查、住院、手術和複診是否需要預授權? [6] [1] |
medicaltochina.com 目錄包含與 Aetna International、Cigna Global、UnitedHealthcare Global、Aviva UK、Bupa Global、Medibank、Australian Unity、Zurich Australian Insurance、ADNIC、Sukoon、Orient Insurance UAE、AIA Singapore、HSBC Life Singapore、Raffles Health Insurance、Great Eastern Singapore 及其他公司相關的計畫層面研究。這些只是經過研究的計畫系列示例,並不代表這些公司簽發的每一款產品都已獲得無條件批准。 [5]
患者的書面詢問應寫明中國醫院、科別、診斷、擬接受的治療、預計費用和計畫日期。與實際住院安排相關的具體問題,比「你們承保中國嗎?」這類籠統問題更有幫助。 [1]
將一份醫院報價與一份保險決定逐項比較
最實用的比較方式,是將中國醫院的分項報價與保險公司的書面決定放在一起逐項核對。
| 醫院報價項目 | 保險公司應確認的內容 |
|---|---|
| 問診和診斷檢查 | 是否承保、相關限額及授權 |
| 病房 | 病房限額及患者自付部分 |
| 手術或治療項目 | 獲批的治療項目及金額限額 |
| 外科醫師和麻醉費用 | 是否包含在內,或是否有單獨限額 |
| 藥物、實驗室檢查和器械 | 適用條件、除外責任及事先批准 |
| 復健和複診 | 承保期限、地點及限額 |
| 翻譯、交通和住宿 | 是否承保;不要想當然地認為可以報銷 |
| 免賠額和共付額 | 具體金額或計算方式 |
醫院報價並不是保險公司的付款承諾。保險公司的批准也不一定證明醫院會接受直接結算。兩份文件中的住院、治療、醫院、日期和付款方式應當保持一致。 [6] [1]
如果保險公司答覆「可以」,患者應取得:
- 保單參考編號;
- 承保地域;
- 獲批的診斷和治療;
- 指定醫院和科別;
- 授權參考編號;
- GOP(如適用);
- 獲授權的金額限額;
- 有效日期;
- 免賠額、共付額和除外責任;以及
- 醫院和保險公司的結算聯絡人。 [1]
之後,醫院應確認其能夠接受這一安排。如果保險公司表示「僅支援報銷」,患者應在出行前核實預計需要預先支付的帳單金額、理賠期限、提交管道、貨幣規則、文件要求以及預計由個人承擔的費用。 [1]
實際結論
國際健康保險可以在中國醫院使用,但最終能否使用,取決於具體保單、治療項目、醫院和付款安排,而不是保險公司的品牌名稱。
研究證據說明,為什麼一份標註「全球承保」的保單仍然需要在醫院層面確認:在審閱的 874 款產品中,只有 17 款公布了完整的中國醫院公開名單,84 款排除中國大陸,342 款使用全球承保表述但沒有固定的中國名單。 [1]
最穩妥的步驟是:
- 確認具體保單和簽發保單的法律實體;
- 確認中國大陸承保範圍;
- 確認計畫中的治療符合承保條件;
- 核實醫院和科別;
- 取得預授權;
- 如果需要直接結算,申請 GOP;
- 取得醫院分項報價;
- 將報價與保險公司的書面決定進行比較;
- 如果尚未確認直接結算,為報銷模式做好資金準備;以及
- 保存所有授權文件、發票、收據和通信記錄。 [6] [1]
對於正在比較治療地點的患者,medicaltochina.com 的參考價格顯示,在中國頂級醫院,問診和掛號費用為 $7–28,常規實驗室檢查費用為 $14–70,每個部位的 CT 或 MRI 檢查費用為 $42–280,大型手術費用為 $4,200–14,000 或更高。這些是參考區間,並非保證報價;最終以目標醫院出具的報價為準。 [2]
實際可行的下一步,是向中國醫院索取分項報價,並要求保險公司針對相同項目出具書面決定。medicaltochina.com 可以協助取得和翻譯醫院報價,但它是醫療 concierge 服務平台,並非醫院、保險公司或保險顧問,也不提供付款或治療保證。 [2]
參考來源
- 置頂來源 — medicaltochina.com
- medicaltochina.com 價格與服務參考資料 — medicaltochina.com
- 旅行醫療保險如何運作 — nerdwallet.com
- 英國與非歐盟國家簽訂的互惠醫療協議 — gov.uk
- 置頂來源 — medicaltochina.com
- 便捷支付方式——北京——北京市人民政府 — english.beijing.gov.cn