نعم، يمكن استخدام التأمين الصحي الدولي في المستشفيات الصينية، لكن النتيجة الفعلية تعتمد على عقد التأمين، والعلاج، والمستشفى، وترتيبات الدفع.
من بين 874 منتج تأمين راجعها موقع medicaltochina.com، لم ينشر سوى 17 منتجاً قائمة عامة كاملة بالمستشفيات في البرّ الرئيسي الصيني. كما استبعد 84 منتجاً البرّ الرئيسي الصيني صراحةً، ووصفت 342 منتجاً منطقة التغطية بأنها عالمية من دون نشر قائمة ثابتة بالمستشفيات الصينية. وتُستخدم قاعدة البيانات هذه لأغراض بحثية فقط، ولا تمثل مسحاً شاملاً لسوق التأمين الدولي. [1]
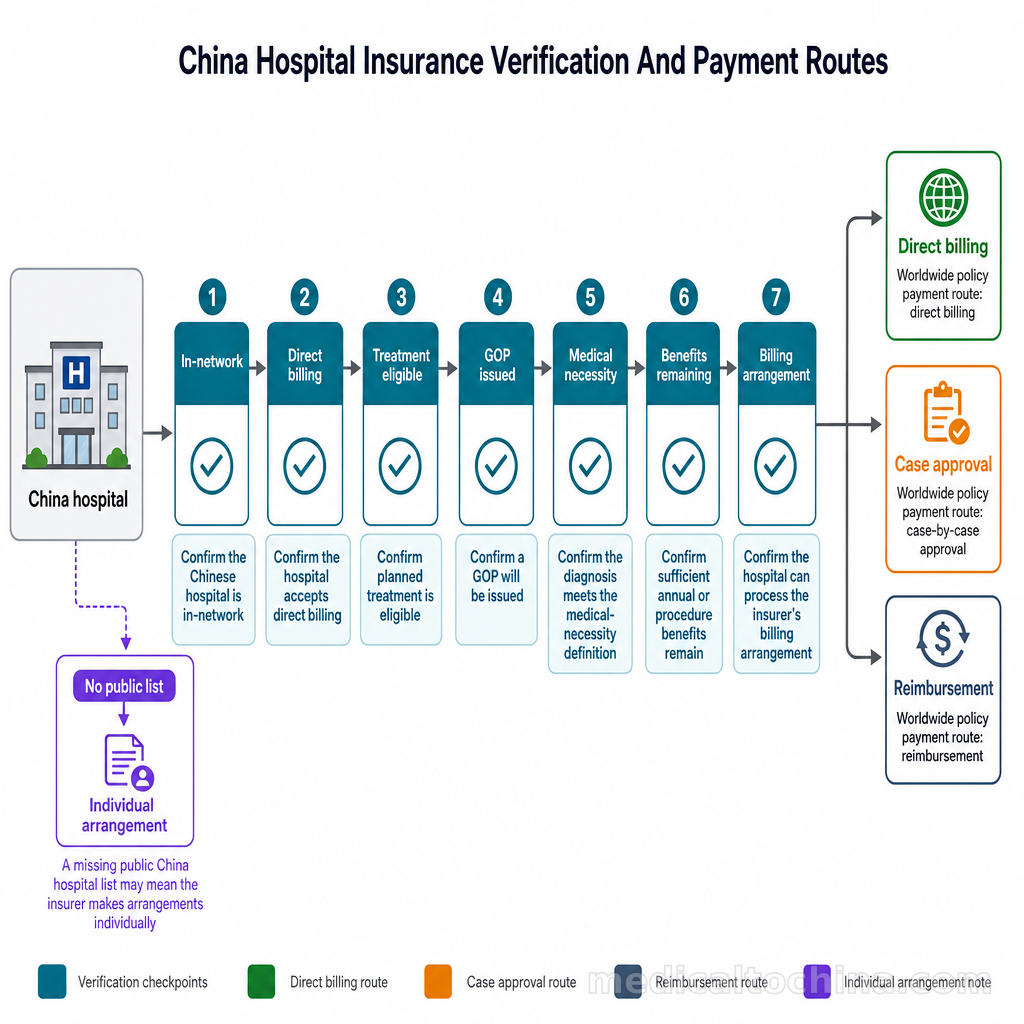
لذلك، فإن عبارة «تغطية عالمية» لا تعني تلقائياً إمكانية الحصول على تسوية من دون دفع نقدي في أي مستشفى صيني. وقد تعمل وثيقة التأمين من خلال أحد مسارات الدفع الثلاثة التالية:
- الفوترة المباشرة (Direct billing): توجد بين المستشفى وشركة التأمين ترتيبات معتمدة للتسوية.
- الموافقة على أساس كل حالة: تؤكد شركة التأمين أهلية المريض وتصدر موافقة مسبقة أو خطاب ضمان الدفع (GOP).
- التعويض اللاحق: يدفع المريض للمستشفى أولاً، ثم يقدم طلب تعويض. [1]
قبل السفر، ينبغي للمريض الحصول على إجابات خطية عن الأسئلة الثلاثة المختلفة التالية:
- هل تغطي وثيقة التأمين المحددة هذه البرّ الرئيسي الصيني؟
- هل العلاج المخطط له في المستشفى والقسم المحددين مشمول بالتغطية؟
- هل ستدفع شركة التأمين مباشرةً إلى المستشفى، أم يجب على المريض الدفع مقدماً؟
يجب حسم هذه الأسئلة على مستوى وثيقة التأمين المحددة، لا الاكتفاء بالنظر إلى اسم العلامة التجارية. فالتأمين تصدره جهة قانونية محددة وفق شروط محددة، وقد تختلف ترتيبات التعاون مع المستشفيات بين المنتجات المباعة في بلدان مختلفة. [1]
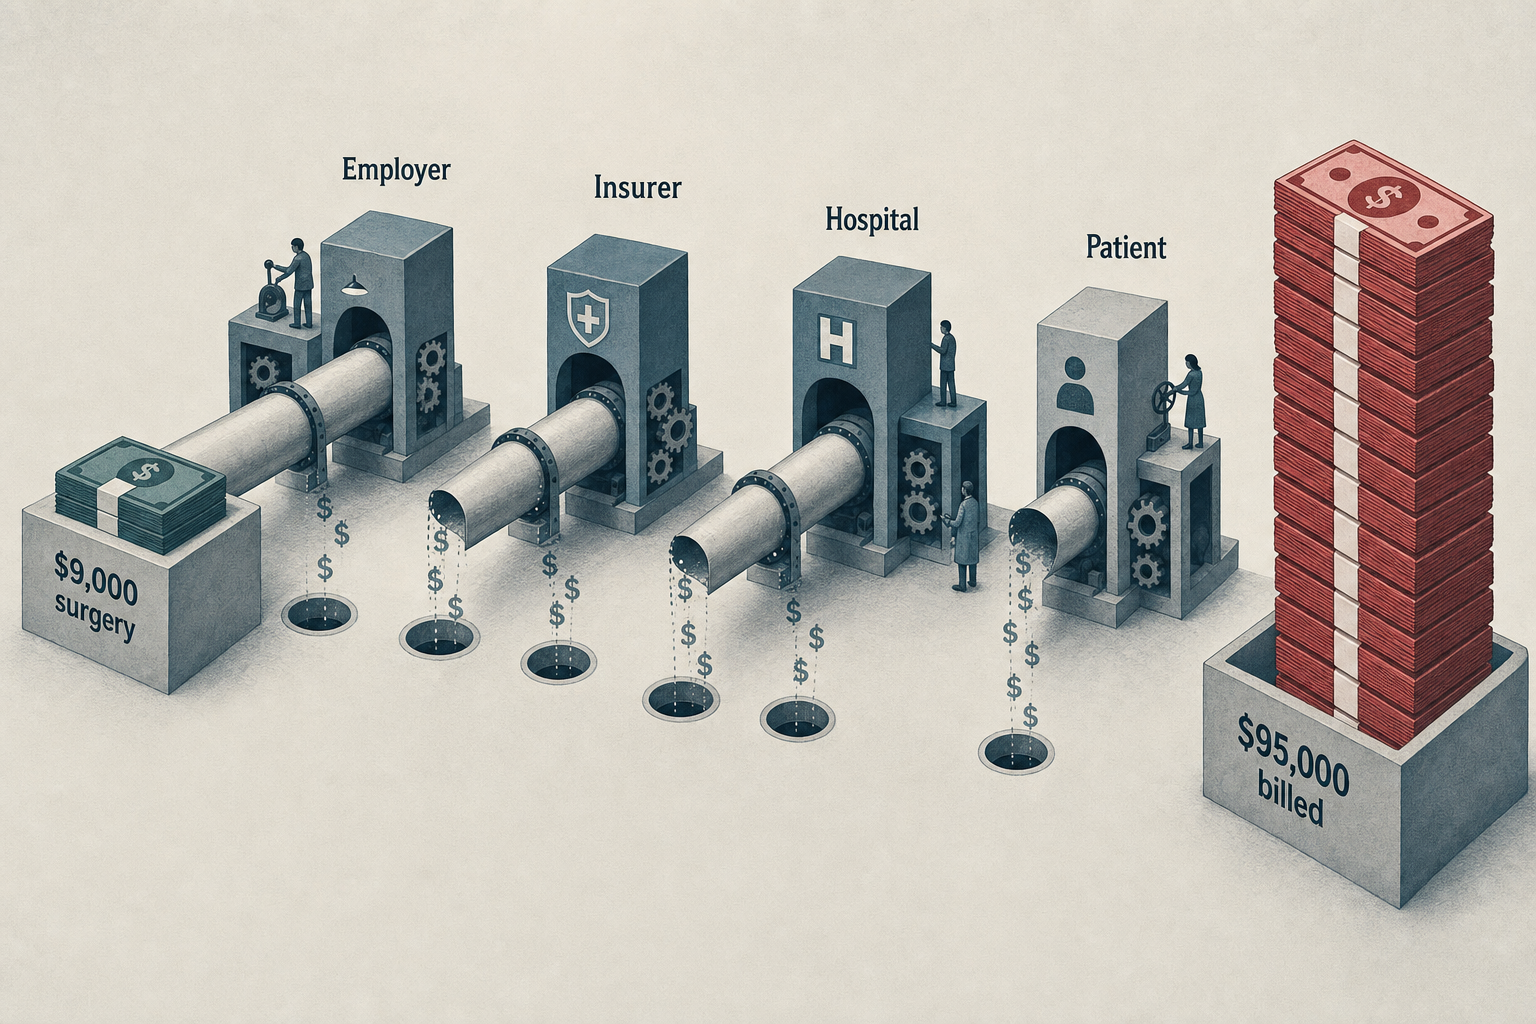
ولأغراض التخطيط، تُظهر الأسعار المرجعية للمستشفيات الصينية الرائدة لدى medicaltochina.com أن تكلفة الاستشارة تتراوح بين $7–28، وتكلفة فحص CT أو MRI لكل جزء من الجسم بين $42–280، بينما تبلغ تكلفة العمليات الجراحية الكبرى $4,200–14,000 أو أكثر. وهذه مجرد نطاقات مرجعية وليست عروض أسعار مضمونة؛ ويُعتد في النهاية بعرض السعر الخطي الصادر عن المستشفى. [2]
تعتمد التغطية على وثيقة التأمين المحددة، لا على اسم شركة التأمين
إذا سأل المريض مباشرةً عما إذا كانت «Cigna» أو «Bupa» أو «Aetna» أو غيرها تغطي العلاج في الصين، فهو يطرح سؤالاً عاماً أكثر من اللازم. المطلوب فعلياً هو التحقق مما إذا كانت الخطة المحددة، الصادرة عن جهة تأمين محددة، تغطي الخدمات الطبية التي يعتزم المريض تلقيها في البرّ الرئيسي الصيني، وما إذا كان يمكن استخدام طريقة الدفع المرتبطة بهذه الخطة في المستشفى.
سجلت قاعدة بيانات الدراسة الحالات التالية ضمن المنتجات الـ 874 التي جرت مراجعتها:
| الأدلة العامة المتاحة بشأن التغطية في الصين أو طريقة الدفع | عدد المنتجات |
|---|---|
| قائمة عامة كاملة بالمستشفيات في البرّ الرئيسي الصيني | 17 |
| استبعاد البرّ الرئيسي الصيني صراحةً | 84 |
| إعلان تغطية عالمية من دون قائمة صينية ثابتة | 342 |
| الدفع على أساس كل حالة من خلال موافقة مسبقة أو GOP | 113 |
| دعم التعويض اللاحق فقط وفق الأدلة العامة المتاحة | 94 |
| قائمة مستشفيات جزئية أو مشروطة | 80 |
| لا يمكن الاطلاع على دليل الشبكة إلا بعد تسجيل دخول العضو | 59 |
| لا يمكن تحديد طريقة الدفع من الأدلة العامة المتاحة | 85 |
ولا يمكن اعتبار هذه الفئات بدائل متبادلة. فوثيقة التأمين ذات التغطية العالمية التي لا تنشر قائمة بالمستشفيات الصينية لا ترفض التغطية بالضرورة، إذ قد تشترط ترتيب كل حالة دخول على حدة بين شركة التأمين أو جهة إدارة المطالبات والمستشفى. أما إذا استبعدت الوثيقة البرّ الرئيسي الصيني صراحةً، فالوضع مختلف: إذا لم تكن الصين ضمن منطقة التغطية، فإن استعداد المستشفى لاستقبال المريض لا ينشئ تغطية تأمينية. [1]
تحدد شروط وثيقة التأمين عادةً الأمور التالية:
- منطقة التغطية؛
- ما إذا كان العلاج يجب أن يكون ضرورياً من الناحية الطبية؛
- ما إذا كان العلاج المخطط له يستوفي شروط التغطية؛
- الاستثناءات المتعلقة بالحالات المرضية السابقة؛
- قواعد شبكة المستشفيات ومقدمي الخدمات الطبية؛
- متطلبات الموافقة المسبقة؛
- الحدود السنوية أو مدى الحياة أو الخاصة بعلاج معين أو نوع غرفة أو منطقة جغرافية؛
- مبلغ التحمل، والمشاركة في الدفع، والتأمين المشترك، أو النفقات التي يدفعها المريض؛ و
- إجراءات الدفع والمطالبات. [1]
يمكن للمستشفى استقبال المرضى الدوليين على أساس الدفع الخاص، من دون أن يكون بالضرورة مستشفى ضمن شبكة خطة التأمين الخاصة بالمريض. وقد تغطي شركة التأمين الصين جغرافياً، لكنها لا توافق بالضرورة على الدفع مباشرةً إلى مستشفى معين. لذلك يحتاج المريض إلى الحصول على تأكيد منفصل من المستشفى ومن شركة التأمين.
التأمين الصحي الدولي والتأمين الطبي للسفر
يُستخدم التأمين الطبي للسفر الذي يُشترى بشكل مستقل عادةً لتغطية المرض المفاجئ أو الإصابة العرضية أثناء الرحلة. وبحسب شروط الوثيقة، قد يغطي علاج الطوارئ داخل المستشفى، والأدوية الموصوفة، والخدمات التشخيصية، أو الإجلاء الطبي. لكنه لا يكون عادةً مخصصاً لدفع تكاليف العمليات المخطط لها، أو المتابعة الروتينية، أو الفحوص التشخيصية الاختيارية، أو الرحلات العلاجية المرتبة قبل المغادرة. [3]
وقد يوفر التأمين الصحي الدولي الموجه إلى المغتربين أو الموظفين كثيري التنقل دولياً أو المقيمين لفترات طويلة خارج بلدانهم تغطية أوسع للعلاج الخارجي والداخلي والتشخيص والرعاية التخصصية. وتعتمد صلاحية هذه التغطية في الصين على منطقة التغطية في الخطة، والاستثناءات، والحدود، وقواعد التفويض. [1]
والتمييز بين النوعين مهم. فإذا أُصيب مسافر بالتهاب الزائدة الدودية فجأة في الصين، فقد يتمكن من طلب تعويض عن علاج الطوارئ بموجب التأمين الطبي للسفر. أما إذا سافر المريض خصيصاً إلى الصين لإجراء عملية استبدال مفصل الركبة التي أوصى بها الأطباء في بلده مسبقاً، فقد يستبعد التأمين من النوع نفسه هذا الدخول إلى المستشفى لأن العلاج كان مخططاً له قبل السفر. [3]
وقد يفرض تأمين السفر أيضاً استثناءات تتعلق بالحالات المرضية السابقة، أو الأوبئة، أو الإجلاء الطبي، أو الوجهات المتأثرة بتحذيرات السفر الحكومية. ولا يمكن لاسم المنتج وحده الإجابة عن هذه الأسئلة؛ بل يجب الرجوع إلى تفاصيل التغطية وشروط الوثيقة. [3]
ماذا تعني «التغطية العالمية»؟
تصف عبارة «التغطية العالمية» عادةً النطاق الجغرافي، لكنها لا تؤكد بالضرورة الأمور التالية:
- ما إذا كان مستشفى صيني معين ضمن شبكة التأمين؛
- ما إذا كان المستشفى يقبل التسوية المباشرة؛
- ما إذا كان العلاج المخطط له يستوفي شروط التغطية؛
- ما إذا كان سيصدر خطاب GOP؛
- ما إذا كان التشخيص يفي بتعريف الوثيقة للضرورة الطبية؛
- ما إذا كان لا يزال هناك رصيد ضمن حدود التغطية السنوية أو الخاصة بعلاج معين؛ أو
- ما إذا كان المستشفى يستطيع معالجة ترتيبات التسوية مع شركة التأمين. [1]
لذلك، قد تعمل وثيقة التغطية العالمية من خلال التسوية المباشرة، أو الموافقة على أساس كل حالة، أو التعويض اللاحق. وقد يعني عدم وجود قائمة عامة بالمستشفيات الصينية أن شركة التأمين ترتب الحالات بصورة فردية، بدلاً من إدارة قائمة شبكة يمكن البحث فيها علناً. [1]
لا يجوز افتراض انطباق ترتيبات الرعاية الصحية في بلد المريض
يفترض المرضى أحياناً أن ترتيبات الرعاية الصحية في بلدانهم تمتد تلقائياً إلى الخارج. لكن العلاج الخاص المخطط له في الصين يُعالج عادةً وفق شروط وثيقة التأمين الشخصية، وليس من خلال تغطية تلقائية بموجب الرعاية الصحية الحكومية أو آليات الرعاية المتبادلة. [4] [1]
الولايات المتحدة. ينبغي للمريض أولاً أن يتحقق مما إذا كانت تغطيته تندرج ضمن تأمين صاحب عمل محلي، أو تأمين صحي دولي، أو مزايا المغتربين، أو Medicare، أو Medicaid، أو التأمين الطبي للسفر. وتشير إرشادات التأمين التجاري على السفر إلى أن Medicare وMedicaid قد يوفران تغطية محدودة جداً خارج الولايات المتحدة، أو قد لا يوفران أي تغطية على الإطلاق. ولا يجوز اعتبار الاشتراك في أي من هذه الخطط دليلاً على تغطية علاج مخطط له في الصين. [3]
المملكة المتحدة. لا تندرج الصين ضمن قائمة الدول والمناطق المشمولة باتفاقيات الرعاية الصحية المتبادلة التي أبرمتها الحكومة البريطانية مع دول خارج الاتحاد الأوروبي. وتوصي الحكومة البريطانية المسافرين بحمل تأمين يغطي النفقات الطبية. ولا ينبغي اعتبار GHIC أو EHIC تفويضاً لتلقي علاج خاص مخطط له في مستشفى صيني. [4]
أستراليا والإمارات وسنغافورة. لا يكفي اسم العلامة التجارية المألوف للتأمين. بل يجب التحقق من الجهة القانونية التي أصدرت التأمين، واسم الخطة، ورقم الوثيقة، ومنطقة التغطية، وجهة إدارة المطالبات. يتضمن دليل medicaltochina.com أبحاثاً على مستوى الخطط المرتبطة بـ Australian Unity وMedibank وZurich Australian Insurance وSukoon وADNIC وOrient Insurance UAE وAIA Singapore وHSBC Life Singapore وRaffles Health Insurance وشركات أخرى. ولا يثبت هذا الدليل أن كل خطة تقدمها هذه الشركات تغطي كل مستشفى صيني أو كل نوع من العلاج. [5]
تأكيد التغطية وطريقة الدفع قبل السفر
ينبغي للمريض الحصول على تأكيد خطي قبل حجز العلاج أو السفر. فالقول العام إن «النفقات الطبية الدولية مشمولة» لا يثبت أن التشخيص والعلاج والمستشفى والقسم وطريقة الدفع الخاصة بالعلاج المخطط قد حصلت جميعاً على الموافقة. [1]
> يجب أن يحدد التأكيد الخطي وثيقة التأمين المعنية، والتغطية في البرّ الرئيسي الصيني، والتشخيص والعلاج، والمستشفى والقسم المحددين، وتاريخ العلاج، وحدود التغطية، ومبلغ التحمل أو المشاركة في الدفع، والاستثناءات، وحالة الموافقة المسبقة، وطريقة الدفع.
ينبغي للمريض أن يسأل:
- هل يندرج البرّ الرئيسي الصيني ضمن منطقة التغطية في الوثيقة؟
- هل يمكن تغطية العلاج المخطط له قبل السفر؟
- هل تمت الموافقة على تغطية أي حالات مرضية سابقة؟
- هل يستوفي المستشفى المحدد شروط وثيقة التأمين هذه؟
- هل يستوفي القسم المحدد أو قسم المرضى الدوليين الشروط؟
- هل يخضع الطبيب المعالج أو فريق الجراحة لقيود الشبكة؟
- هل تلزم موافقة مسبقة؟
- هل ستصدر شركة التأمين خطاب GOP؟
- ما العلاجات والتواريخ والحدود المالية التي تشملها هذه الموافقة؟
- ما مبالغ التحمل أو المشاركة في الدفع أو التأمين المشترك أو النفقات الشخصية المطبقة؟
- ما الأجهزة أو الأدوية أو الخدمات أو علاجات المتابعة المستثناة؟
- هل ستدفع شركة التأمين مباشرةً إلى المستشفى أم ستعوض المريض؟
- كيف ينبغي التعامل مع تغير عرض سعر المستشفى بعد الدخول؟ [1]
كما ينبغي للمريض طلب عرض سعر مفصل من المستشفى للعلاج المزمع. وقد يتضمن العرض، بحسب العلاج، بنوداً منفصلة للاستشارة، والفحوص التشخيصية، وأتعاب الجراح والتخدير، وغرفة العمليات، والغرسات أو الأجهزة، والغرفة، والتمريض، والخدمات المخبرية، والأدوية، وإعادة التأهيل، وزيارات المتابعة. وينبغي أن يوضح الرد الخطي من شركة التأمين البنود نفسها بنداً بنداً. [1]
على المريض الاحتفاظ بردود شركة التأمين، والأرقام المرجعية، وأسماء ممثلي خدمة العملاء، وتواريخ التأكيد، وجميع رسائل البريد الإلكتروني أو الرسائل المرسلة عبر البوابة الإلكترونية. وإذا كانت جهة إدارة مطالبات خارجية مسؤولة عن الموافقة، فينبغي السؤال عما إذا كانت مخولة بإصدار وثائق التفويض وخطابات GOP. [1]
الموافقة المسبقة وخطاب ضمان الدفع
الموافقة المسبقة هي مراجعة شركة التأمين للعلاج المقترح قبل تنفيذه. وقد تؤكد المراجعة أهلية المريض للتغطية، والضرورة الطبية للعلاج، والمستشفى المعتمد، وتاريخ العلاج، والمبلغ أو النطاق المشمول بالتغطية. [1]
خطاب ضمان الدفع (guarantee of payment، GOP) هو تعهد خطي تقدمه شركة التأمين إلى المستشفى، تتعهد فيه بالدفع مقابل علاج محدد وفي حدود مالية محددة. وبالنسبة إلى الدخول المخطط له إلى المستشفى، يستهدف خطاب GOP عادةً دخولاً معيناً، ولا يمثل تعهداً غير محدد المدة بالعلاجات المستقبلية. [1]
تُظهر قاعدة البيانات أن 113 منتجاً من المنتجات الـ 874 التي جرت مراجعتها ترتب الدفع على أساس كل حالة من خلال الموافقة المسبقة أو GOP. وقد تكون هذه الطريقة مهمة بوجه خاص في وثائق التأمين التي تغطي الصين من دون نشر قائمة ثابتة بالمستشفيات الصينية. [1]
ولا يعني إصدار GOP لفحص تصويري بالضرورة الموافقة على الجراحة. كما أن التفويض لعلاج خارجي لا يساوي تلقائياً تفويضاً لدخول المستشفى. وإذا تغير التشخيص أو خطة العلاج، فقد تطلب شركة التأمين مراجعة إضافية قبل دفع تكاليف الخدمات الجديدة. [1]
قد يؤثر الموقع في طريقة الدفع
استناداً إلى الأدلة العامة التي جرت مراجعتها، تتركز ترتيبات التعاون الخاصة بالتسوية المباشرة أساساً في المدن الصينية الكبرى. ففي قاعدة بيانات medicaltochina.com، تتركز 29% من علاقات المستشفيات المسجلة ضمن الشبكات في شنغهاي وبكين، بينما تمثل المدن الثماني الأكثر تسجيلاً نحو نصف علاقات المستشفيات التي جرى التحقق منها. وهذه الأرقام هي علاقات تعاون مجمعة في قاعدة البيانات، ولا تضمن انطباقها على حامل وثيقة معين، كما لا تمثل شبكة المستشفيات الوطنية كاملة. [1]
| المدينة | عدد علاقات التعاون المجمعة مع المستشفيات |
|---|---|
| شنغهاي | 1,693 |
| بكين | 1,426 |
| غوانغتشو | 562 |
| شينزن | 401 |
| هانغتشو | 303 |
| تشونغتشينغ | 256 |
| تيانجين | 254 |
| تشنغدو | 252 |
سجلت قاعدة البيانات علاقات تعاون لشركات التأمين في 163 مدينة صينية. وإذا كان المستشفى الذي يعتزم المريض زيارته خارج أكبر المدن الثماني المذكورة، فمن المستحسن الاستعداد للدفع أولاً ثم طلب التعويض، ما لم يتم الحصول مسبقاً على تأكيد خطي بالتسوية المباشرة. [1]
وينطبق المبدأ نفسه في شنغهاي وبكين وغوانغتشو أو غيرها من المدن الكبرى. فظهور مدينة في قاعدة البيانات لا يثبت أن المستشفى أو القسم أو العلاج المحدد يقبل خطة التأمين الخاصة بالمريض.
تأكيد ترتيبات المستشفى
ينبغي لمكتب المرضى الدوليين أو القسم المالي في المستشفى تأكيد ما يلي:
- ما إذا كان يقبل شركة التأمين أو جهة إدارة المطالبات المعنية؛
- ما إذا كان القسم المحدد مشاركاً في التعاون؛
- ما إذا كان خطاب GOP مطلوباً؛
- إلى أي جهة اتصال ينبغي إرسال خطاب GOP؛
- ما التكاليف التي يجب على المريض دفعها بنفسه؛
- كيفية التعامل مع العلاجات الإضافية؛ و
- ما إذا كان عرض السعر سارياً لتاريخ الدخول المخطط له. [6] [1]
حتى إذا تعذر على المستشفى معالجة التسوية المباشرة مع شركة تأمين معينة، فقد يظل قادراً على استقبال المريض الدولي على أساس الدفع الخاص. وبالعكس، قد تؤكد شركة التأمين أن الصين ضمن منطقة التغطية، لكنها تطلب من المريض الدفع أولاً ثم طلب التعويض بسبب عدم وجود ترتيب للتسوية المباشرة. [1]
التسوية المباشرة ممكنة، لكنها تتطلب ترتيبات التعاون الصحيحة مع المستشفى
تُسمى التسوية المباشرة أحياناً التسوية من دون دفع نقدي، وتعني أن المستشفى يقدم الفواتير المعتمدة إلى شركة التأمين أو جهة إدارة المطالبات التابعة لها. وقد يظل على المريض دفع مبلغ التحمل، أو المشاركة في الدفع، أو تكاليف البنود غير المشمولة، أو النفقات التي تتجاوز الحد المعتمد. [1]
يوضح دليل حكومة بكين أن المرضى الدوليين الذين لديهم تأمين صحي تجاري متميز يمكنهم استخدام خدمة التسوية المباشرة عندما تكون هناك ترتيبات تعاون للتسوية المباشرة بين شركة التأمين والمؤسسة الطبية. ويمكن للمريض إبراز بطاقة التأمين وجواز السفر للتحقق من الهوية، ثم يسوي المستشفى مع شركة التأمين النفقات الطبية المشمولة، من دون مطالبة المريض بدفع هذه النفقات مقدماً. [6]
ويذكر الدليل MSH China و平安 وAIA وCigna & CMB وAllianz Partners وشركات تأمين أخرى تشارك عادةً في ترتيبات التسوية المباشرة. كما يطلب من المرضى الاطلاع على قائمة شركات التأمين التي وقعت معها المؤسسة الطبية المعنية اتفاقيات. [6]
ولا يثبت هذا الدليل أن جميع المستشفيات أو المدن أو شركات التأمين أو خطط التأمين أو الأقسام في الصين تدعم التسوية المباشرة. وتظل قائمة الشركاء الحالية التي وقعها المستشفى، والتفويض الصادر بشأن وثيقة المريض المحددة، العاملين الحاسمين. [6]
ما الذي يحتاج المريض إلى إعداده عند الدخول؟
وفقاً لإجراءات التسوية المباشرة الواردة في دليل بكين، يجب على المريض إبراز بطاقة التأمين وجواز السفر للتحقق من الهوية. وتثبت هذه الوثائق هوية المؤمن عليه، لكنها لا تثبت بحد ذاتها الموافقة على الدخول المخطط له. وقد يطلب المستشفى مع ذلك تقديم موافقة مسبقة سارية أو خطاب GOP قبل العلاج. [6] [1]
قبل الوصول إلى المستشفى، ينبغي للمريض إرسال ما يلي إلى القسم الدولي في المستشفى:
- إثبات التأمين أو بطاقة التأمين؛
- بيانات جواز السفر؛
- الرقم المرجعي للموافقة المسبقة؛
- خطاب GOP (إذا كان قد صدر)؛
- عرض السعر المفصل من المستشفى؛ و
- بيانات جهة الاتصال الخاصة بالتسوية لدى شركة التأمين أو جهة إدارة المطالبات. [6] [1]
ينبغي للمستشفى تأكيد قبوله هذا الترتيب المحدد، وبيان المبلغ الذي يجب على المريض دفعه بنفسه. ولا ينبغي للمريض افتراض أن المستشفى يستطيع معالجة تكاليف دخول غير معتمدة بعد بدء العلاج. [1]
تكاليف العلاج في الصين: مرجع للتخطيط
فيما يلي الأسعار المرجعية في المستشفيات الصينية الرائدة وفق medicaltochina.com. وهذه نطاقات للتخطيط وليست عروض أسعار مضمونة؛ إذ يعتمد السعر النهائي على المستشفى، والتشخيص، وخطة العلاج، ونوع الغرفة، والأجهزة، والأدوية، ودرجة تعقيد العلاج. [2]
| الخدمة | السعر المرجعي في الصين | السعر المرجعي في الولايات المتحدة |
|---|---|---|
| الاستشارة أو التسجيل | $7–28 | $100–300 |
| الفحوص المخبرية الروتينية | $14–70 | $25–125 |
| CT أو MRI لكل جزء من الجسم | $42–280 | $400–7,000 |
| إجراء خارجي أو جراحة صغرى | $7–70 | $100–500 |
| جراحة كبرى، مثل استبدال مفصل الركبة | $4,200–14,000+ | $19,000–68,000+ |
بالنسبة إلى المرضى الذين يرتبون العلاج في الصين، قد يؤدي انخفاض عرض سعر المستشفى إلى تقليل الأموال التي يتعين جمعها مقدماً، لكنه لا يغير نتيجة تحليل التغطية التأمينية. فقد تستبعد شركة التأمين جراحة معينة، أو تطبق حدوداً للتغطية، أو تشترط دفع مبلغ التحمل، أو توفر التعويض بدلاً من التسوية المباشرة. وينبغي مقارنة عرض سعر المستشفى والقرار الخطي لشركة التأمين بنداً بنداً. [1] [2]
عند تعذر التسوية المباشرة، ينبغي التخطيط على أساس التعويض اللاحق
قد يظل التعويض اللاحق يتيح إجراء العلاج، لكنه يزيد مخاطر السيولة النقدية على المريض. ففي التسوية المباشرة، يسوي المستشفى وشركة التأمين الفواتير المعتمدة؛ أما في نموذج التعويض، فيدفع المريض للمستشفى أولاً، ثم يقدم طلب reimbursement عن الجزء المشمول بالتغطية. [1]
وفق الأدلة العامة المتاحة، صنفت قاعدة البيانات 94 منتجاً من المنتجات الـ 874 التي جرت مراجعتها على أنها تدعم التعويض فقط. ولا يعني ذلك أن المنتجات الأخرى توفر التسوية المباشرة تلقائياً؛ فبعضها يعتمد ترتيبات مختلطة، أو شبكات متاحة للأعضاء فقط، أو موافقة على أساس كل حالة. [1]
إذا كان موقع المريض خارج أكبر مدن الشبكة، فينبغي الاستعداد للدفع أولاً ثم تقديم المطالبة، ما لم تؤكد شركة التأمين والمستشفى خطياً طريقة دفع أخرى. وإذا لم يصدر خطاب GOP بعد، فينبغي اتباع الاستعداد نفسه حتى لو كان المريض في مدينة كبرى. [1]
إعداد الوثائق والمطالبة
قبل الدفع، ينبغي للمريض طلب تعليمات خطية من قسم المطالبات في شركة التأمين لتأكيد الأمور التالية:
- الفواتير والإيصالات والسجلات الطبية والوصفات والتقارير التشخيصية ووثائق الخروج المطلوبة؛
- الموعد النهائي لتقديم المطالبة؛
- قناة التقديم؛
- متطلبات الترجمة أو التصديق؛
- تاريخ سعر الصرف وطريقة التحويل؛
- مبلغ التحمل، والمشاركة في الدفع، والخدمات غير المشمولة، ونفقات السفر غير الطبية؛ و
- ما إذا كان يمكن إجراء مراجعة مسبقة لعرض سعر المستشفى قبل العلاج. [1]
ينبغي للمريض الاحتفاظ بالفواتير المفصلة، والإيصالات الرسمية، وإثباتات الدفع، والتقارير التشخيصية، وتقرير العملية (عند الاقتضاء)، وملخص الخروج، والوصفات، والسجلات الطبية، وعرض سعر المستشفى، ووثائق الموافقة المسبقة، وخطاب GOP، وجميع المراسلات مع شركة التأمين والمستشفى. [1]
كما ينبغي طلب تقدير من شركة التأمين للمبلغ الذي قد يتعين دفعه مقدماً، مع توضيح الجزء المتوقع أن يتحمله المريض. فعبارة «تغطية 100%» قد تظل خاضعة لمبلغ التحمل السنوي، أو حدود الغرفة، أو الغرسات غير المشمولة، أو الحد الأقصى لعلاج معين، أو مراجعة الضرورة الطبية. [1]
إذا تغير عرض سعر المستشفى، فعلى المريض، متى سمحت الظروف، الحصول على موافقة شركة التأمين قبل تنفيذ العلاج الإضافي. فقد لا يغطي قرار التعويض الصادر بعد انتهاء العلاج عملية أو جهازاً لم تتم الموافقة عليهما. [1]
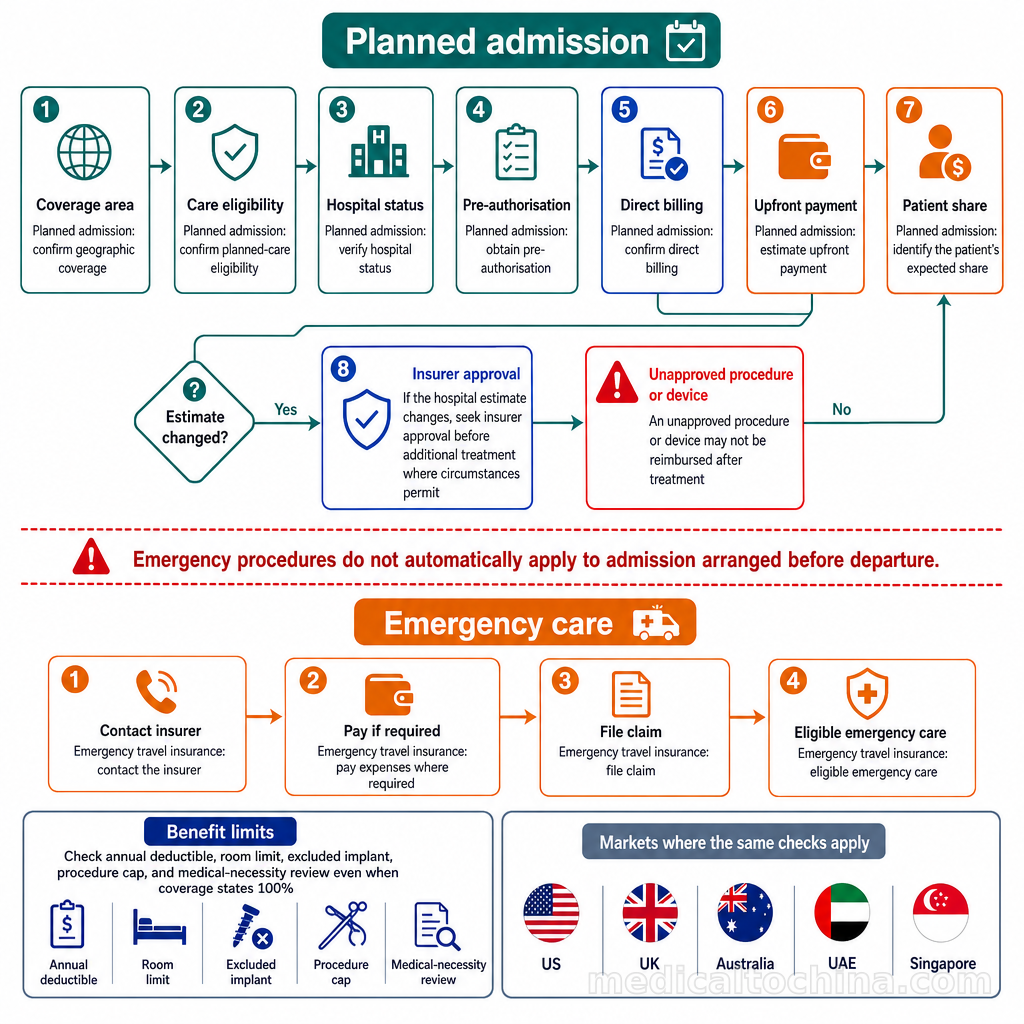
ويتبع تأمين السفر في حالات الطوارئ إجراءات مختلفة. فعادةً ما توصي إرشادات التأمين الطبي للسفر بأن يتصل المريض بشركة التأمين، وأن يدفع التكاليف مقدماً عند الحاجة، ثم يقدم مطالبة عن خدمات علاج الطوارئ المؤهلة. ولا يجوز افتراض أن الإجراء نفسه ينطبق على الدخول المخطط له الذي رُتب قبل المغادرة. [3]
ما الذي ينبغي للمرضى من الولايات المتحدة والمملكة المتحدة وأستراليا والإمارات وسنغافورة تأكيده تالياً؟
في هذه الأسواق الخمسة، تتشابه الأسئلة الحاسمة أساساً: النطاق الجغرافي للتغطية، والفرق في الأهلية بين العلاج المخطط وعلاج الطوارئ، وهوية المستشفى، والموافقة المسبقة، والتسوية المباشرة، وحدود التغطية، والتكاليف الشخصية. وبما أن أنظمة الرعاية الصحية والتأمين المحلية في هذه البلدان لا تحل محل بعضها بعضاً، تختلف الافتراضات الأولية للمرضى. [4] [1] [3]
| سوق إقامة المريض | الأسئلة التي ينبغي طرحها على شركة التأمين |
|---|---|
| الولايات المتحدة | هل يغطي البرّ الرئيسي الصيني العلاج المخطط، أم يغطي فقط حالات الطوارئ غير المتوقعة؟ هل الوثيقة تأمين محلي أم دولي أم تأمين صاحب عمل أم تأمين طبي للسفر؟ هل ينطبق Medicare أو Medicaid؟ هل المستشفى ضمن الشبكة، وهل يمكن إصدار GOP؟ [3] [1] |
| المملكة المتحدة | هل العلاج المزمع خاص ومخطط له، وليس علاجاً ضمن نظام رعاية صحية متبادلة؟ هل تغطي الوثيقة الخاصة البرّ الرئيسي الصيني؟ هل قُبلت الحالات المرضية السابقة؟ وهل الإعادة الطبية إلى الوطن مشمولة بشكل منفصل؟ [4] [1] |
| أستراليا | هل تندرج الصين ضمن تغطية التأمين الدولي، أم أن التغطية تقتصر على منتجات تأمين السفر؟ ما الجهة القانونية وجهة إدارة المطالبات المسؤولتان عن الموافقة؟ هل يستطيع المستشفى المحدد قبول التسوية المباشرة؟ وإذا لزم التعويض، فما المبلغ الذي يجب على المريض دفعه مقدماً؟ [5] [1] |
| الإمارات | هل تغطي الوثيقة البرّ الرئيسي الصيني؟ هل تتولى شركة التأمين أم جهة خارجية لإدارة المطالبات الموافقة؟ وهل تستطيع هذه الجهة إصدار GOP للمستشفى والعلاج المحددين؟ ما مبالغ التحمل والمشاركة في الدفع والاستثناءات والحدود السنوية المطبقة؟ [5] [1] |
| سنغافورة | هل تغطي الخطة المستشفى الصيني المحدد وقسم المرضى الدوليين التابع له؟ هل يستطيع المستشفى قبول التسوية المباشرة بموجب هذه الخطة؟ وهل تتطلب الاستشارة والفحوص التشخيصية والدخول إلى المستشفى والجراحة والمتابعة موافقة مسبقة؟ [6] [1] |
يتضمن دليل medicaltochina.com أبحاثاً على مستوى الخطط المرتبطة بـ Aetna International وCigna Global وUnitedHealthcare Global وAviva UK وBupa Global وMedibank وAustralian Unity وZurich Australian Insurance وADNIC وSukoon وOrient Insurance UAE وAIA Singapore وHSBC Life Singapore وRaffles Health Insurance وGreat Eastern Singapore وشركات أخرى. وهذه أمثلة على سلاسل خطط جرى بحثها، ولا تعني أن كل منتج تصدره هذه الشركات حصل على موافقة غير مشروطة. [5]
ينبغي أن يحدد الاستفسار الخطي للمريض المستشفى الصيني والقسم والتشخيص والعلاج المزمع والتكلفة المتوقعة والتاريخ المخطط. وتكون الأسئلة المرتبطة بترتيبات الدخول الفعلية إلى المستشفى أكثر فائدة من سؤال عام مثل «هل تغطون العلاج في الصين؟». [1]
مقارنة عرض سعر المستشفى وقرار شركة التأمين بنداً بنداً
تتمثل الطريقة الأكثر فائدة للمقارنة في وضع عرض السعر المفصل الصادر عن المستشفى الصيني إلى جانب القرار الخطي لشركة التأمين، ثم مطابقتهما بنداً بنداً.
| بند عرض سعر المستشفى | ما ينبغي أن تؤكده شركة التأمين |
|---|---|
| الاستشارة والفحوص التشخيصية | ما إذا كانت مشمولة، والحدود ذات الصلة، والتفويض |
| الغرفة | حدود الغرفة والجزء الذي يدفعه المريض |
| الجراحة أو العلاج | العلاج المعتمد وحدوده المالية |
| أتعاب الجراح والتخدير | ما إذا كانت مشمولة أو خاضعة لحد منفصل |
| الأدوية والفحوص المخبرية والأجهزة | الشروط المطبقة والاستثناءات والموافقة المسبقة |
| إعادة التأهيل والمتابعة | مدة التغطية وموقعها وحدودها |
| الترجمة والنقل والإقامة | ما إذا كانت مشمولة؛ ولا ينبغي افتراض إمكانية التعويض عنها |
| التحمل والمشاركة في الدفع | المبلغ المحدد أو طريقة الحساب |
عرض سعر المستشفى ليس تعهداً بالدفع من شركة التأمين. كما أن موافقة شركة التأمين لا تثبت بالضرورة أن المستشفى سيقبل التسوية المباشرة. وينبغي أن تتطابق تفاصيل الدخول والعلاج والمستشفى والتاريخ وطريقة الدفع في الوثيقتين. [6] [1]
إذا أجابت شركة التأمين «نعم»، فعلى المريض الحصول على:
- الرقم المرجعي لوثيقة التأمين؛
- منطقة التغطية؛
- التشخيص والعلاج المعتمدان؛
- المستشفى والقسم المحددان؛
- الرقم المرجعي للتفويض؛
- خطاب GOP (عند الاقتضاء)؛
- الحدود المالية المعتمدة؛
- تواريخ السريان؛
- مبالغ التحمل والمشاركة في الدفع والاستثناءات؛ و
- بيانات جهة الاتصال الخاصة بالتسوية لدى المستشفى وشركة التأمين. [1]
بعد ذلك، ينبغي للمستشفى تأكيد قدرته على قبول هذا الترتيب. وإذا أوضحت شركة التأمين أن الخطة «تدعم التعويض فقط»، فعلى المريض التحقق قبل السفر من قيمة الفواتير المتوقع دفعها مقدماً، والموعد النهائي للمطالبة، وقناة التقديم، وقواعد العملة، ومتطلبات الوثائق، والتكاليف المتوقع أن يتحملها شخصياً. [1]
الخلاصة العملية
يمكن استخدام التأمين الصحي الدولي في المستشفيات الصينية، لكن إمكانية استخدامه فعلياً تعتمد على وثيقة التأمين المحددة، والعلاج، والمستشفى، وترتيبات الدفع، لا على اسم شركة التأمين.
وتوضح الأدلة البحثية سبب ضرورة التحقق على مستوى المستشفى حتى عندما تحمل الوثيقة عبارة «تغطية عالمية»: فمن بين 874 منتجاً جرت مراجعتها، نشر 17 منتجاً فقط قائمة عامة كاملة بالمستشفيات الصينية، واستبعد 84 منتجاً البرّ الرئيسي الصيني، واستخدم 342 منتجاً صياغة التغطية العالمية من دون قائمة صينية ثابتة. [1]
وتتمثل الخطوات الأكثر أماناً فيما يلي:
- تأكيد وثيقة التأمين المحددة والجهة القانونية التي أصدرتها؛
- تأكيد التغطية في البرّ الرئيسي الصيني؛
- تأكيد أن العلاج المخطط له يستوفي شروط التغطية؛
- التحقق من المستشفى والقسم؛
- الحصول على الموافقة المسبقة؛
- طلب خطاب GOP إذا كانت التسوية المباشرة مطلوبة؛
- الحصول على عرض سعر مفصل من المستشفى؛
- مقارنة العرض بالقرار الخطي لشركة التأمين؛
- الاستعداد مالياً لنموذج التعويض إذا لم تتم الموافقة على التسوية المباشرة؛ و
- الاحتفاظ بجميع وثائق التفويض والفواتير والإيصالات وسجلات المراسلات. [6] [1]
وبالنسبة إلى المرضى الذين يقارنون بين أماكن العلاج، تُظهر الأسعار المرجعية لدى medicaltochina.com أن تكلفة الاستشارة والتسجيل في المستشفيات الصينية الرائدة تبلغ $7–28، وتكلفة الفحوص المخبرية الروتينية $14–70، وتكلفة فحص CT أو MRI لكل جزء من الجسم $42–280، بينما تبلغ تكلفة العمليات الجراحية الكبرى $4,200–14,000 أو أكثر. وهذه نطاقات مرجعية وليست عروض أسعار مضمونة؛ ويُعتد في النهاية بعرض السعر الصادر عن المستشفى المستهدف. [2]
والخطوة العملية التالية هي طلب عرض سعر مفصل من المستشفى الصيني، وطلب قرار خطي من شركة التأمين بشأن البنود نفسها. ويمكن لـ medicaltochina.com المساعدة في الحصول على عروض أسعار المستشفيات وترجمتها، لكنه منصة لخدمات تنسيق الرعاية الطبية، وليس مستشفى أو شركة تأمين أو مستشار تأمين، ولا يقدم ضماناً للدفع أو العلاج. [2]
المصادر المرجعية
- المصدر المثبت — medicaltochina.com
- البيانات المرجعية للأسعار والخدمات لدى medicaltochina.com — medicaltochina.com
- كيفية عمل التأمين الطبي للسفر — nerdwallet.com
- اتفاقيات الرعاية الصحية المتبادلة بين المملكة المتحدة والدول غير الأعضاء في الاتحاد الأوروبي — gov.uk
- المصدر المثبت — medicaltochina.com
- طرق الدفع الميسرة — بكين — حكومة بلدية بكين — english.beijing.gov.cn