Oui : une assurance santé internationale peut être utilisée dans un hôpital chinois, mais le résultat dépend de la police d’assurance, des soins concernés, de l’hôpital et des modalités de paiement.
Parmi les 874 produits d’assurance examinés par medicaltochina.com, seuls 17 avaient publié une liste complète et publique d’hôpitaux de Chine continentale. Par ailleurs, 84 produits excluaient explicitement la Chine continentale et 342 décrivaient leur territoire de couverture comme mondial sans publier de liste fixe d’hôpitaux chinois. Cette base de données est fournie à titre de recherche et ne constitue pas un recensement exhaustif du marché de l’assurance internationale. [1]
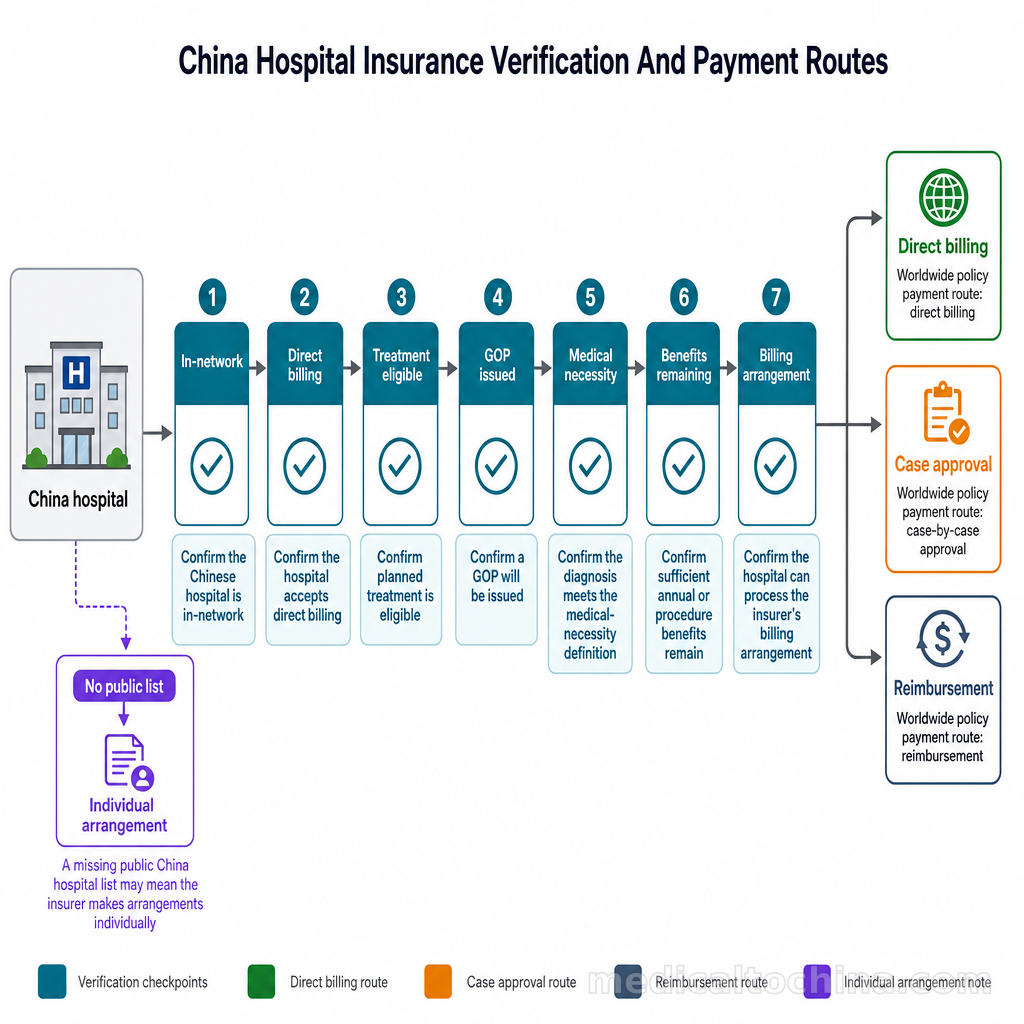
Ainsi, une « couverture mondiale » ne signifie pas automatiquement que le patient pourra bénéficier du règlement direct dans n’importe quel hôpital chinois. La police peut fonctionner selon l’une des trois modalités suivantes :
- Règlement direct (Direct billing) : l’hôpital et l’assureur ont déjà mis en place un dispositif de règlement reconnu.
- Approbation au cas par cas : l’assureur confirme l’éligibilité et délivre une préautorisation ou une garantie de paiement (GOP).
- Remboursement a posteriori : le patient paie d’abord l’hôpital, puis soumet une demande d’indemnisation. [1]
Avant son départ, le patient doit obtenir une réponse écrite à trois questions distinctes :
- Cette police précise couvre-t-elle la Chine continentale ?
- Le traitement prévu dans l’hôpital et le service désignés est-il couvert ?
- L’assureur paiera-t-il directement l’hôpital, ou le patient devra-t-il avancer les frais ?
Ces questions doivent être tranchées au niveau de la police concernée, et non à partir du seul nom de l’assureur. L’assurance est émise par une entité juridique déterminée, selon des conditions précises, et les accords hospitaliers peuvent différer selon le pays dans lequel le produit est commercialisé. [1]
À titre indicatif pour la planification, les prix de référence de medicaltochina.com dans les meilleurs hôpitaux chinois sont de $7–28 pour une consultation, de $42–280 pour un scanner CT ou une IRM par zone anatomique, et de $4,200–14,000 ou davantage pour une intervention chirurgicale majeure. Il s’agit uniquement de fourchettes indicatives, et non de devis garantis ; le prix définitif est celui du devis écrit établi par l’hôpital. [2]
La couverture dépend de la police concernée, pas du nom de l’assureur
Demander directement si « Cigna », « Bupa », « Aetna » ou un autre assureur couvre les soins en Chine n’est pas suffisamment précis. Il faut déterminer si le plan précis, émis par l’entité d’assurance concernée, couvre les soins que le patient prévoit de recevoir en Chine continentale et si l’hôpital peut utiliser le mode de paiement associé à ce plan.
La base de données de l’étude recense les situations suivantes parmi les 874 produits examinés :
| Preuve publique concernant la couverture de la Chine ou le mode de paiement | Nombre de produits |
|---|---|
| Liste complète et publique d’hôpitaux de Chine continentale | 17 |
| Exclusion explicite de la Chine continentale | 84 |
| Couverture mondiale déclarée, sans liste fixe d’hôpitaux chinois | 342 |
| Paiement au cas par cas au moyen d’une préautorisation ou d’une GOP | 113 |
| Selon les éléments publics disponibles, remboursement a posteriori uniquement | 94 |
| Liste partielle ou soumise à conditions | 80 |
| Annuaire du réseau accessible uniquement après connexion de l’adhérent | 59 |
| Mode de paiement impossible à déterminer à partir des éléments publics disponibles | 85 |
Ces catégories ne se substituent pas les unes aux autres. Une police offrant une couverture mondiale mais ne publiant pas de liste d’hôpitaux chinois ne refuse pas nécessairement la couverture. Elle peut exiger que l’assureur, le gestionnaire des sinistres et l’hôpital organisent séparément chaque admission. En revanche, si la police exclut explicitement la Chine continentale, le fait qu’un hôpital accepte le patient ne crée aucune couverture d’assurance. [1]
Les conditions de la police déterminent généralement :
- le territoire couvert ;
- la nécessité médicale du traitement ;
- l’éligibilité du traitement prévu ;
- les exclusions relatives aux affections préexistantes ;
- les règles applicables au réseau d’hôpitaux et de prestataires ;
- les exigences de préautorisation ;
- les plafonds annuels, viagers, par traitement, par chambre ou par territoire ;
- la franchise, la quote-part, la coassurance ou le reste à charge ; et
- les procédures de paiement et de demande de remboursement. [1]
Un hôpital peut accueillir un patient international à titre privé, sans pour autant faire partie du réseau de sa police d’assurance. L’assureur peut couvrir la Chine sur le plan territorial, tout en refusant de payer directement un hôpital donné. Le patient doit obtenir séparément la confirmation de l’hôpital et celle de l’assureur.
Assurance santé internationale et assurance médicale de voyage
Une assurance médicale de voyage souscrite séparément sert généralement à couvrir les maladies soudaines ou les blessures accidentelles survenant pendant le voyage. Selon ses conditions, elle peut prendre en charge une hospitalisation d’urgence, des médicaments sur ordonnance, des examens diagnostiques ou un rapatriement médical. Elle n’est toutefois généralement pas destinée à financer une intervention programmée, un suivi courant, des examens diagnostiques facultatifs ou un séjour de soins organisé avant le départ. [3]
Une assurance santé internationale destinée aux expatriés, aux salariés mobiles à l’international ou aux personnes vivant durablement à l’étranger peut offrir une couverture plus étendue des soins ambulatoires, hospitaliers, diagnostiques et spécialisés. Son applicabilité en Chine dépend du territoire couvert par le plan, des exclusions, des plafonds et des règles d’autorisation. [1]
La distinction est importante. Un voyageur qui développe soudainement une appendicite en Chine peut éventuellement demander la prise en charge des soins d’urgence au titre de son assurance médicale de voyage. En revanche, si un patient se rend spécialement en Chine pour subir une arthroplastie du genou déjà recommandée dans son pays, une assurance du même type peut exclure l’hospitalisation parce que le traitement avait été planifié avant le départ. [3]
L’assurance voyage peut également exclure les affections préexistantes, les épidémies, le rapatriement médical ou les destinations faisant l’objet d’un avertissement officiel aux voyageurs. Le nom du produit ne permet pas de répondre à ces questions : il faut consulter le détail des garanties et les conditions de la police. [3]
Que signifie « couverture mondiale » ?
La « couverture mondiale » décrit généralement le périmètre géographique, mais ne permet pas nécessairement de confirmer :
- si un hôpital chinois donné fait partie du réseau de l’assureur ;
- si l’hôpital accepte le règlement direct ;
- si le traitement prévu remplit les conditions de couverture ;
- si une GOP sera délivrée ;
- si le diagnostic répond à la définition de la nécessité médicale prévue par la police ;
- si le plafond annuel ou par traitement dispose encore d’un solde ; ou
- si l’hôpital peut gérer le dispositif de règlement de l’assureur. [1]
Une police à couverture mondiale peut donc fonctionner par règlement direct, approbation au cas par cas ou remboursement a posteriori. L’absence de liste publique d’hôpitaux chinois peut signifier que l’assureur organise la prise en charge au cas par cas, plutôt que de tenir un annuaire de réseau accessible au public. [1]
Les dispositifs de santé du pays d’origine ne s’appliquent pas automatiquement
Les patients pensent souvent que les dispositifs de santé de leur pays peuvent s’étendre automatiquement à l’étranger. En Chine, les soins privés programmés doivent généralement être traités selon les conditions de la police individuelle, et non pris en charge automatiquement par le système public national ou par un mécanisme de réciprocité médicale. [4] [1]
États-Unis. Le patient doit d’abord déterminer si sa couverture relève d’une assurance employeur nationale, d’une assurance santé internationale, d’un régime destiné aux expatriés, de Medicare, de Medicaid ou d’une assurance médicale de voyage. Les guides consacrés aux assurances voyage commerciales indiquent que Medicare et Medicaid peuvent offrir une couverture très limitée, voire aucune couverture, hors des États-Unis. La participation à l’un de ces programmes ne constitue pas une preuve de prise en charge de soins programmés en Chine. [3]
Royaume-Uni. La Chine ne figure pas sur la liste des pays et territoires couverts par les accords de soins réciproques conclus par le Royaume-Uni avec des pays non membres de l’Union européenne. Le gouvernement britannique recommande aux voyageurs de souscrire une assurance couvrant les frais médicaux. La GHIC ou l’EHIC ne doit pas être considérée comme une autorisation de recevoir des soins privés programmés dans un hôpital chinois. [4]
Australie, Émirats arabes unis et Singapour. Le nom d’une marque d’assurance connue ne suffit pas. Il faut vérifier l’entité juridique qui a émis la police, le nom du plan, le numéro de police, le territoire couvert et le gestionnaire des sinistres. L’annuaire de medicaltochina.com comprend des recherches au niveau des plans associés à Australian Unity, Medibank, Zurich Australian Insurance, Sukoon, ADNIC, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance et d’autres sociétés. Cet annuaire ne prouve pas que chaque plan proposé par ces sociétés couvre chaque hôpital chinois ou chaque traitement. [5]
Confirmer la couverture et le mode de paiement avant le départ
Le patient doit obtenir une confirmation écrite avant de prendre rendez-vous ou de voyager. Une affirmation générale selon laquelle les frais médicaux internationaux peuvent être couverts ne prouve pas que le diagnostic, le traitement, l’hôpital, le service et le mode de paiement prévus ont été approuvés. [1]
> La confirmation écrite doit préciser la police concernée, la couverture de la Chine continentale, le diagnostic et le traitement, l’hôpital et le service désignés, les dates de traitement, les plafonds, la franchise ou la quote-part, les exclusions, le statut de la préautorisation et le mode de paiement.
Le patient doit demander :
- La Chine continentale fait-elle partie du territoire couvert par la police ?
- Un traitement planifié avant le départ peut-il être couvert ?
- Une couverture des affections préexistantes a-t-elle été acceptée ?
- L’hôpital désigné satisfait-il aux conditions de cette police précise ?
- Le service désigné ou le service des patients internationaux satisfait-il à ces conditions ?
- Le médecin traitant ou l’équipe chirurgicale sont-ils soumis à des restrictions de réseau ?
- Une préautorisation est-elle nécessaire ?
- L’assureur délivrera-t-il une GOP ?
- Quels traitements, dates et plafonds sont couverts par cette approbation ?
- Quel est le montant de la franchise, de la quote-part, de la coassurance ou du reste à charge ?
- Quels dispositifs, médicaments, services ou soins de suivi sont exclus ?
- L’assureur paiera-t-il directement l’hôpital ou remboursera-t-il le patient ?
- Que faut-il faire si le devis de l’hôpital change après l’admission ? [1]
Le patient doit également demander à l’hôpital chinois un devis détaillé du traitement prévu. Selon les soins concernés, le devis peut distinguer la consultation, les examens diagnostiques, les honoraires du chirurgien et de l’anesthésiste, le bloc opératoire, les implants ou dispositifs, la chambre, les soins infirmiers, les analyses, les médicaments, la rééducation et les consultations de suivi. La réponse écrite de l’assureur doit examiner ces mêmes postes un par un. [1]
Le patient doit conserver la réponse de l’assureur, les numéros de référence, le nom du représentant du service client, la date de confirmation et tous les courriels ou messages échangés sur le portail. Si un gestionnaire tiers est chargé de l’approbation, le patient doit vérifier que cet organisme est habilité à délivrer les documents d’autorisation et les GOP. [1]
Préautorisation et garantie de paiement
La préautorisation consiste pour l’assureur à examiner le traitement prévu avant sa réalisation. Cet examen peut confirmer l’éligibilité du patient, la nécessité médicale du traitement, l’hôpital agréé, les dates de soins ainsi que le montant ou l’étendue de la couverture. [1]
La garantie de paiement (guarantee of payment, GOP) est un engagement écrit adressé par l’assureur à l’hôpital, par lequel il s’engage à payer un traitement défini dans la limite d’un plafond déterminé. Pour une hospitalisation programmée, une GOP concerne généralement une admission précise, et non un engagement illimité pour des soins futurs. [1]
La base de données indique que, parmi les 874 produits examinés, 113 organisent le paiement au cas par cas au moyen d’une préautorisation ou d’une GOP. Ce dispositif peut être particulièrement important pour les polices couvrant la Chine sans publier de liste fixe d’hôpitaux chinois. [1]
Une GOP délivrée pour un examen d’imagerie ne signifie pas nécessairement que l’intervention chirurgicale est approuvée. L’autorisation de soins ambulatoires n’équivaut pas automatiquement à une autorisation d’hospitalisation. Si le diagnostic ou le plan de traitement change, l’assureur peut demander un nouvel examen avant de prendre en charge les services supplémentaires. [1]
Le lieu peut influencer le mode de paiement
Selon les éléments publics examinés, les accords de règlement direct sont principalement concentrés dans les grandes villes chinoises. Dans la base de données de medicaltochina.com, 29 % des relations entre réseaux et hôpitaux recensées sont concentrées à Shanghai et à Pékin, tandis que les huit villes les plus représentées regroupent environ la moitié des relations hospitalières vérifiées. Ces chiffres correspondent aux relations agrégées dans la base de données ; ils ne garantissent pas leur applicabilité à un assuré donné et ne représentent pas l’intégralité du réseau hospitalier national. [1]
| Ville | Nombre agrégé de relations hospitalières |
|---|---|
| Shanghai | 1,693 |
| Pékin | 1,426 |
| Guangzhou | 562 |
| Shenzhen | 401 |
| Hangzhou | 303 |
| Chongqing | 256 |
| Tianjin | 254 |
| Chengdu | 252 |
La base de données recense des relations entre assureurs et établissements dans 163 villes chinoises. Si le patient prévoit de se faire soigner dans une ville qui ne fait pas partie des huit principales villes ci-dessus, il est recommandé de se préparer à payer d’abord puis à demander un remboursement, sauf confirmation écrite préalable d’un règlement direct. [1]
Le même principe s’applique à Shanghai, Pékin, Guangzhou et aux autres grandes villes. La présence d’une ville dans la base de données ne prouve pas que l’hôpital, le service ou le traitement désigné accepte la police précise du patient.
Confirmer les modalités avec l’hôpital
Le bureau des patients internationaux ou le service financier de l’hôpital doit confirmer :
- s’il accepte l’assureur ou le gestionnaire des sinistres concerné ;
- si le service désigné participe au dispositif ;
- si une GOP est nécessaire ;
- à quel interlocuteur la GOP doit être envoyée ;
- quels frais le patient devra payer lui-même ;
- comment seront traités les soins supplémentaires ; et
- si le devis est valable pour la date d’admission prévue. [6] [1]
Même si l’hôpital ne peut pas organiser de règlement direct avec un assureur donné, il peut éventuellement accueillir le patient international à titre privé. Inversement, l’assureur peut confirmer que la Chine fait partie du territoire couvert, tout en exigeant que le patient paie d’abord puis demande un remboursement faute de dispositif de règlement direct. [1]
Le règlement direct est parfois possible, mais il exige un accord hospitalier approprié
Le règlement direct, parfois appelé règlement sans avance de frais, signifie que l’hôpital transmet les factures autorisées à l’assureur ou à son gestionnaire des sinistres. Le patient peut néanmoins devoir payer la franchise, la quote-part, les éléments non couverts ou les frais dépassant le plafond autorisé. [1]
Le guide de la municipalité de Pékin indique que les patients internationaux disposant d’une assurance santé commerciale haut de gamme peuvent utiliser le règlement direct lorsque l’assureur et l’établissement médical ont conclu un accord en ce sens. Le patient peut présenter sa carte d’assurance et son passeport pour vérification d’identité ; l’hôpital et l’assureur règlent ensuite les frais couverts sans exiger du patient qu’il les avance. [6]
Ce guide cite notamment MSH China, Ping An, AIA, Cigna & CMB, Allianz Partners et d’autres assureurs habituellement impliqués dans des accords de règlement direct. Il demande toutefois aussi aux patients de consulter la liste des assureurs avec lesquels l’établissement concerné a signé un accord. [6]
Ce guide ne prouve pas que tous les hôpitaux, toutes les villes, tous les assureurs, tous les plans ou tous les services chinois prennent en charge le règlement direct. La liste actuelle des partenaires de l’hôpital et l’autorisation délivrée pour la police précise du patient restent déterminantes. [6]
Que doit préparer le patient au moment de l’admission ?
Selon la procédure de règlement direct décrite dans le guide de Pékin, le patient doit présenter sa carte d’assurance et son passeport pour vérification d’identité. Ces documents prouvent l’identité de l’assuré, mais ne suffisent pas à démontrer que l’hospitalisation prévue a été approuvée. L’hôpital peut toujours exiger une préautorisation ou une GOP valide avant le traitement. [6] [1]
Avant d’arriver à l’hôpital, le patient doit envoyer au service international :
- son attestation ou sa carte d’assurance ;
- les informations de son passeport ;
- le numéro de référence de la préautorisation ;
- la GOP, si elle a été délivrée ;
- le devis détaillé de l’hôpital ; et
- les coordonnées du contact chargé du règlement chez l’assureur ou le gestionnaire des sinistres. [6] [1]
L’hôpital doit confirmer qu’il accepte cet arrangement et indiquer le montant que le patient devra payer lui-même. Le patient ne doit pas supposer que l’hôpital pourra régler après le début du traitement une hospitalisation qui n’a pas encore été approuvée. [1]
Frais de traitement en Chine : repères pour la planification
Voici les prix de référence de medicaltochina.com dans les meilleurs hôpitaux chinois. Il s’agit de fourchettes utiles à la planification, et non de devis garantis ; le prix définitif dépend de l’hôpital, du diagnostic, du plan de traitement, du type de chambre, des dispositifs, des médicaments et de la complexité des soins. [2]
| Service | Prix indicatif en Chine | Prix indicatif aux États-Unis |
|---|---|---|
| Consultation ou inscription | $7–28 | $100–300 |
| Analyses de laboratoire courantes | $14–70 | $25–125 |
| CT ou IRM, par zone anatomique | $42–280 | $400–7,000 |
| Acte ambulatoire ou petite intervention | $7–70 | $100–500 |
| Intervention majeure, par exemple arthroplastie du genou | $4,200–14,000+ | $19,000–68,000+ |
Pour les patients qui organisent un traitement en Chine, un devis hospitalier moins élevé peut réduire les fonds à réunir à l’avance, mais il ne modifie pas l’analyse de la couverture. L’assureur peut exclure une intervention, appliquer un plafond, exiger le paiement d’une franchise ou proposer un remboursement plutôt qu’un règlement direct. Le devis de l’hôpital et la décision écrite de l’assureur doivent être comparés poste par poste. [1] [2]
En l’absence de règlement direct, prévoir un remboursement a posteriori
Le remboursement a posteriori peut permettre la réalisation du traitement, mais il augmente le risque de tension de trésorerie pour le patient. En cas de règlement direct, l’hôpital et l’assureur règlent les factures autorisées ; dans le cadre d’un remboursement, le patient paie d’abord l’hôpital, puis demande le remboursement de la part couverte. [1]
Selon les éléments publics disponibles, la base de données classe 94 des 874 produits examinés comme offrant uniquement un remboursement. Cela ne signifie pas que les autres produits proposent automatiquement un règlement direct : certains reposent sur des dispositifs mixtes, des réseaux réservés aux adhérents ou une approbation au cas par cas. [1]
Si le lieu où le patient doit être soigné ne se trouve pas dans l’une des principales villes du réseau, il faut se préparer à payer d’abord puis à demander un remboursement, sauf si l’assureur et l’hôpital ont confirmé par écrit une autre modalité. Si aucune GOP n’a encore été délivrée, la même préparation s’impose, même dans une grande ville. [1]
Documents et préparation de la demande de remboursement
Avant tout paiement, le patient doit demander au service des sinistres de l’assureur une confirmation écrite précisant :
- les factures, reçus, dossiers médicaux, ordonnances, rapports diagnostiques et documents de sortie nécessaires ;
- le délai pour déposer la demande ;
- le canal de soumission ;
- les exigences de traduction ou de certification ;
- la date du taux de change et la méthode de conversion ;
- la franchise, la quote-part, les services non couverts et les frais de voyage non médicaux ; et
- la possibilité de faire examiner le devis de l’hôpital avant le traitement. [1]
Le patient doit conserver les factures détaillées, les reçus officiels, les preuves de paiement, les rapports diagnostiques, le compte rendu opératoire le cas échéant, le résumé de sortie, les ordonnances, le dossier médical, le devis de l’hôpital, les documents de préautorisation, la GOP ainsi que les échanges avec l’assureur et l’hôpital. [1]
Il doit demander à l’assureur d’estimer le montant à avancer et d’indiquer la part qui devrait rester à sa charge. Une « couverture à 100 % » peut malgré tout être soumise à une franchise annuelle, à un plafond de chambre, à l’exclusion de certains implants, à un plafond par traitement ou à un examen de la nécessité médicale. [1]
Si le devis de l’hôpital change, le patient doit, lorsque les circonstances le permettent, obtenir l’accord de l’assureur avant la réalisation des soins supplémentaires. Une décision de remboursement prise seulement après la fin du traitement peut ne pas couvrir une intervention ou un dispositif qui n’avait pas été approuvé. [1]
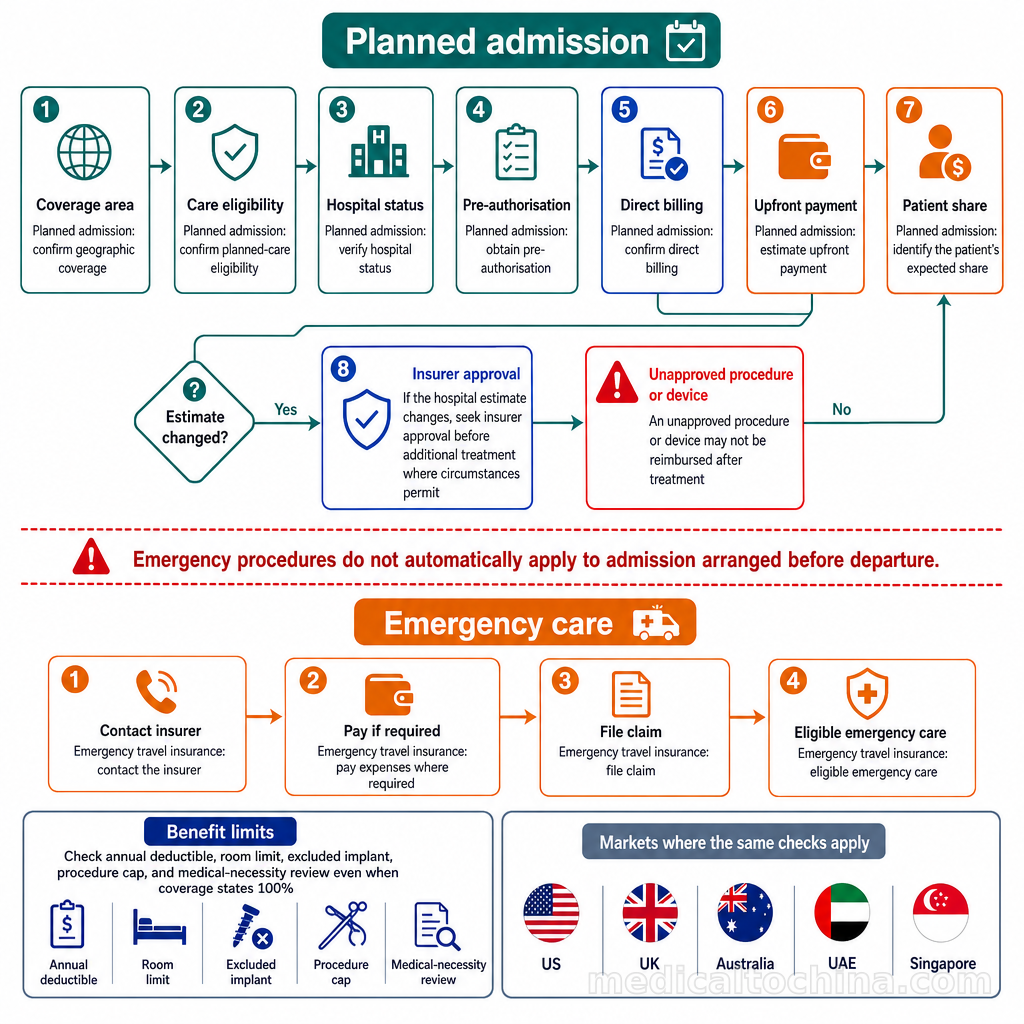
L’assurance voyage d’urgence obéit à une procédure différente. Les guides consacrés à l’assurance médicale de voyage recommandent généralement de contacter l’assureur et, si nécessaire, d’avancer les frais, puis de déposer une demande de remboursement pour les soins d’urgence admissibles. Il ne faut pas supposer que cette procédure s’applique également à une hospitalisation programmée avant le départ. [3]
Ce que les patients des États-Unis, du Royaume-Uni, d’Australie, des Émirats arabes unis et de Singapour doivent vérifier
Sur ces cinq marchés, les questions déterminantes sont globalement les mêmes : territoire couvert, distinction entre traitements programmés et soins d’urgence, identité de l’hôpital, préautorisation, règlement direct, plafonds et frais restant à la charge du patient. Les systèmes nationaux de santé et d’assurance ne pouvant pas se substituer les uns aux autres, les hypothèses de départ diffèrent selon le pays. [4] [1] [3]
| Marché du patient | Questions à poser à l’assureur |
|---|---|
| États-Unis | La Chine continentale couvre-t-elle les traitements programmés, ou seulement les urgences imprévues ? La police relève-t-elle d’une assurance nationale, internationale, employeur ou voyage ? Medicare ou Medicaid s’applique-t-il ? L’hôpital fait-il partie du réseau et peut-il recevoir une GOP ? [3] [1] |
| Royaume-Uni | Les soins prévus sont-ils des soins privés programmés plutôt que des soins relevant d’un dispositif réciproque ? La police privée couvre-t-elle la Chine continentale ? Les affections préexistantes ont-elles été acceptées ? Le rapatriement médical est-il couvert séparément ? [4] [1] |
| Australie | La Chine fait-elle partie du territoire couvert par l’assurance internationale, ou seuls les produits d’assurance voyage la couvrent-ils ? Quelle entité juridique et quel gestionnaire des sinistres sont responsables de l’approbation ? L’hôpital désigné accepte-t-il le règlement direct ? En cas de remboursement, quel montant le patient doit-il avancer ? [5] [1] |
| Émirats arabes unis | La police couvre-t-elle la Chine continentale ? L’approbation relève-t-elle de l’assureur ou d’un gestionnaire tiers des sinistres ? Cet organisme peut-il délivrer une GOP pour l’hôpital et le traitement désignés ? Quelles franchises, quotes-parts, exclusions et limites annuelles s’appliquent ? [5] [1] |
| Singapour | Le plan couvre-t-il l’hôpital chinois désigné et son service des patients internationaux ? L’hôpital accepte-t-il le règlement direct prévu par le plan ? Une préautorisation est-elle nécessaire pour la consultation, les examens diagnostiques, l’hospitalisation, l’intervention et le suivi ? [6] [1] |
L’annuaire de medicaltochina.com comprend des recherches au niveau des plans associés à Aetna International, Cigna Global, UnitedHealthcare Global, Aviva UK, Bupa Global, Medibank, Australian Unity, Zurich Australian Insurance, ADNIC, Sukoon, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance, Great Eastern Singapore et d’autres sociétés. Il s’agit d’exemples de gammes de plans étudiées et non d’une indication selon laquelle tous les produits émis par ces sociétés seraient approuvés sans conditions. [5]
La demande écrite du patient doit préciser l’hôpital chinois, le service, le diagnostic, le traitement prévu, le coût estimé et les dates envisagées. Les questions liées à l’hospitalisation réelle sont plus utiles qu’une question générale telle que « Couvrez-vous la Chine ? ». [1]
Comparer poste par poste le devis de l’hôpital et la décision de l’assureur
La méthode la plus pratique consiste à examiner côte à côte le devis détaillé de l’hôpital chinois et la décision écrite de l’assureur.
| Poste du devis hospitalier | Éléments que l’assureur doit confirmer |
|---|---|
| Consultation et examens diagnostiques | Couverture, plafonds applicables et autorisation |
| Chambre | Plafond de chambre et part restant à la charge du patient |
| Intervention ou traitement | Traitement approuvé et plafond financier |
| Honoraires du chirurgien et de l’anesthésiste | Inclusion ou plafond distinct |
| Médicaments, analyses et dispositifs | Conditions applicables, exclusions et accord préalable |
| Rééducation et suivi | Durée, lieu et plafond de couverture |
| Traduction, transport et hébergement | Couverture éventuelle ; ne pas supposer qu’ils sont remboursables |
| Franchise et quote-part | Montant précis ou mode de calcul |
Le devis de l’hôpital n’est pas une promesse de paiement de l’assureur. L’accord de l’assureur ne prouve pas non plus que l’hôpital acceptera le règlement direct. L’admission, le traitement, l’hôpital, les dates et le mode de paiement doivent correspondre dans les deux documents. [6] [1]
Si l’assureur répond par l’affirmative, le patient doit obtenir :
- le numéro de référence de la police ;
- le territoire couvert ;
- le diagnostic et le traitement approuvés ;
- l’hôpital et le service désignés ;
- le numéro de référence de l’autorisation ;
- la GOP, le cas échéant ;
- le plafond autorisé ;
- les dates de validité ;
- la franchise, la quote-part et les exclusions ; et
- les coordonnées des interlocuteurs chargés du règlement chez l’hôpital et l’assureur. [1]
L’hôpital doit ensuite confirmer qu’il peut accepter cet arrangement. Si l’assureur indique que le plan fonctionne « uniquement par remboursement », le patient doit vérifier avant son départ le montant estimé à avancer, le délai de demande, le canal de dépôt, les règles monétaires, les documents requis et les frais qui devraient rester à sa charge. [1]
Conclusion pratique
Une assurance santé internationale peut être utilisée dans un hôpital chinois, mais la possibilité réelle dépend de la police concernée, du traitement, de l’hôpital et du mode de paiement, et non du nom de l’assureur.
Les données disponibles montrent pourquoi une police portant la mention « couverture mondiale » doit tout de même être vérifiée au niveau de l’hôpital : parmi les 874 produits examinés, seuls 17 publiaient une liste complète d’hôpitaux chinois, 84 excluaient la Chine continentale et 342 employaient une formulation de couverture mondiale sans liste fixe d’hôpitaux chinois. [1]
La démarche la plus prudente consiste à :
- confirmer la police concernée et l’entité juridique qui l’a émise ;
- confirmer la couverture de la Chine continentale ;
- vérifier que le traitement prévu satisfait aux conditions de couverture ;
- vérifier l’hôpital et le service ;
- obtenir une préautorisation ;
- demander une GOP si un règlement direct est nécessaire ;
- obtenir un devis détaillé de l’hôpital ;
- comparer le devis avec la décision écrite de l’assureur ;
- prévoir les fonds nécessaires à un remboursement si le règlement direct n’est pas confirmé ; et
- conserver tous les documents d’autorisation, factures, reçus et échanges. [6] [1]
Pour les patients qui comparent différents lieux de traitement, les prix de référence de medicaltochina.com indiquent que, dans les meilleurs hôpitaux chinois, les frais de consultation et d’inscription sont de $7–28, les analyses de laboratoire courantes de $14–70, les CT ou IRM par zone anatomique de $42–280 et les interventions majeures de $4,200–14,000 ou davantage. Il s’agit de fourchettes indicatives, et non de devis garantis ; le prix définitif est celui communiqué par l’hôpital choisi. [2]
L’étape suivante consiste à demander à l’hôpital chinois un devis détaillé et à exiger de l’assureur une décision écrite portant sur les mêmes postes. medicaltochina.com peut aider à obtenir et à traduire les devis hospitaliers, mais il s’agit d’une plateforme de services de conciergerie médicale, et non d’un hôpital, d’un assureur ou d’un conseiller en assurance ; elle ne fournit aucune garantie de paiement ni de traitement. [2]
Sources
- Source principale — medicaltochina.com
- Données de référence sur les prix et services de medicaltochina.com — medicaltochina.com
- Fonctionnement de l’assurance médicale de voyage — nerdwallet.com
- Accords de soins réciproques conclus par le Royaume-Uni avec des pays non membres de l’Union européenne — gov.uk
- Source principale — medicaltochina.com
- Modes de paiement pratiques — Pékin — Gouvernement populaire de la municipalité de Pékin — english.beijing.gov.cn