Sí: los seguros de salud internacionales pueden utilizarse en hospitales de China, pero el resultado concreto depende del contrato de seguro, el tratamiento, el hospital y el acuerdo de pago.
De los 874 productos de seguro revisados por medicaltochina.com, solo 17 publicaron una lista completa y pública de hospitales de China continental. Otros 84 excluían expresamente China continental, mientras que 342 describían el territorio cubierto como mundial, pero no publicaban una lista fija de hospitales en China. Esta base de datos se ofrece únicamente como referencia para fines de investigación y no constituye un estudio exhaustivo del mercado internacional de seguros. [1]
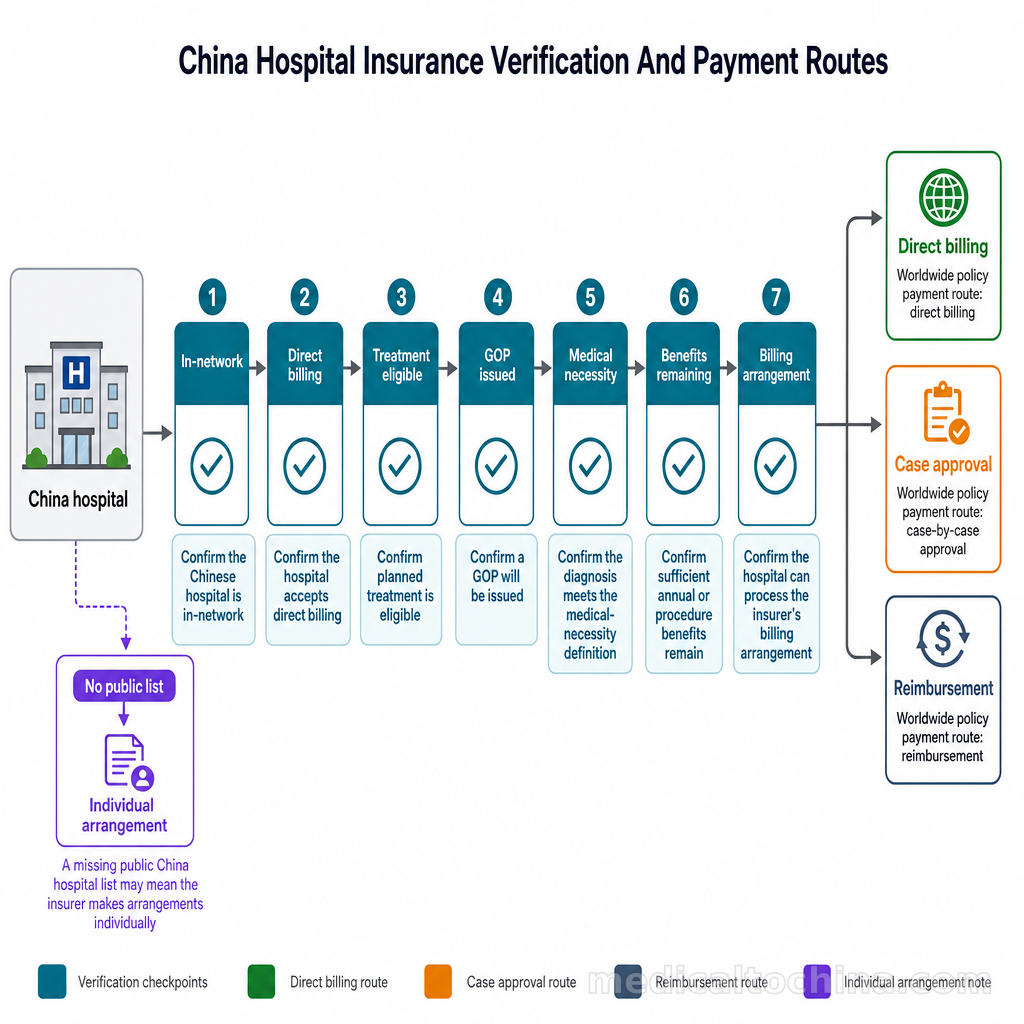
Por tanto, la “cobertura mundial” no significa automáticamente que pueda obtenerse liquidación sin pago por adelantado en cualquier hospital de China. La póliza puede operar mediante una de las siguientes tres vías de pago:
- Liquidación directa (Direct billing): el hospital y la aseguradora ya han establecido un acuerdo de liquidación reconocido.
- Aprobación caso por caso: la aseguradora confirma la elegibilidad y emite una autorización previa o una garantía de pago (GOP).
- Reembolso posterior: el paciente paga primero al hospital y después presenta una solicitud de reembolso. [1]
Antes de viajar, el paciente debe obtener una respuesta por escrito a estas tres preguntas distintas:
- ¿La póliza concreta cubre China continental?
- ¿El tratamiento que se prevé realizar en el hospital y el servicio designados está cubierto?
- ¿La aseguradora pagará directamente al hospital o el paciente debe adelantar el pago?
Estas cuestiones deben resolverse en relación con la póliza concreta, no solo con la marca del seguro. El seguro lo emite una entidad jurídica específica conforme a unas condiciones determinadas, y los acuerdos con hospitales pueden variar entre productos comercializados en distintos países. [1]
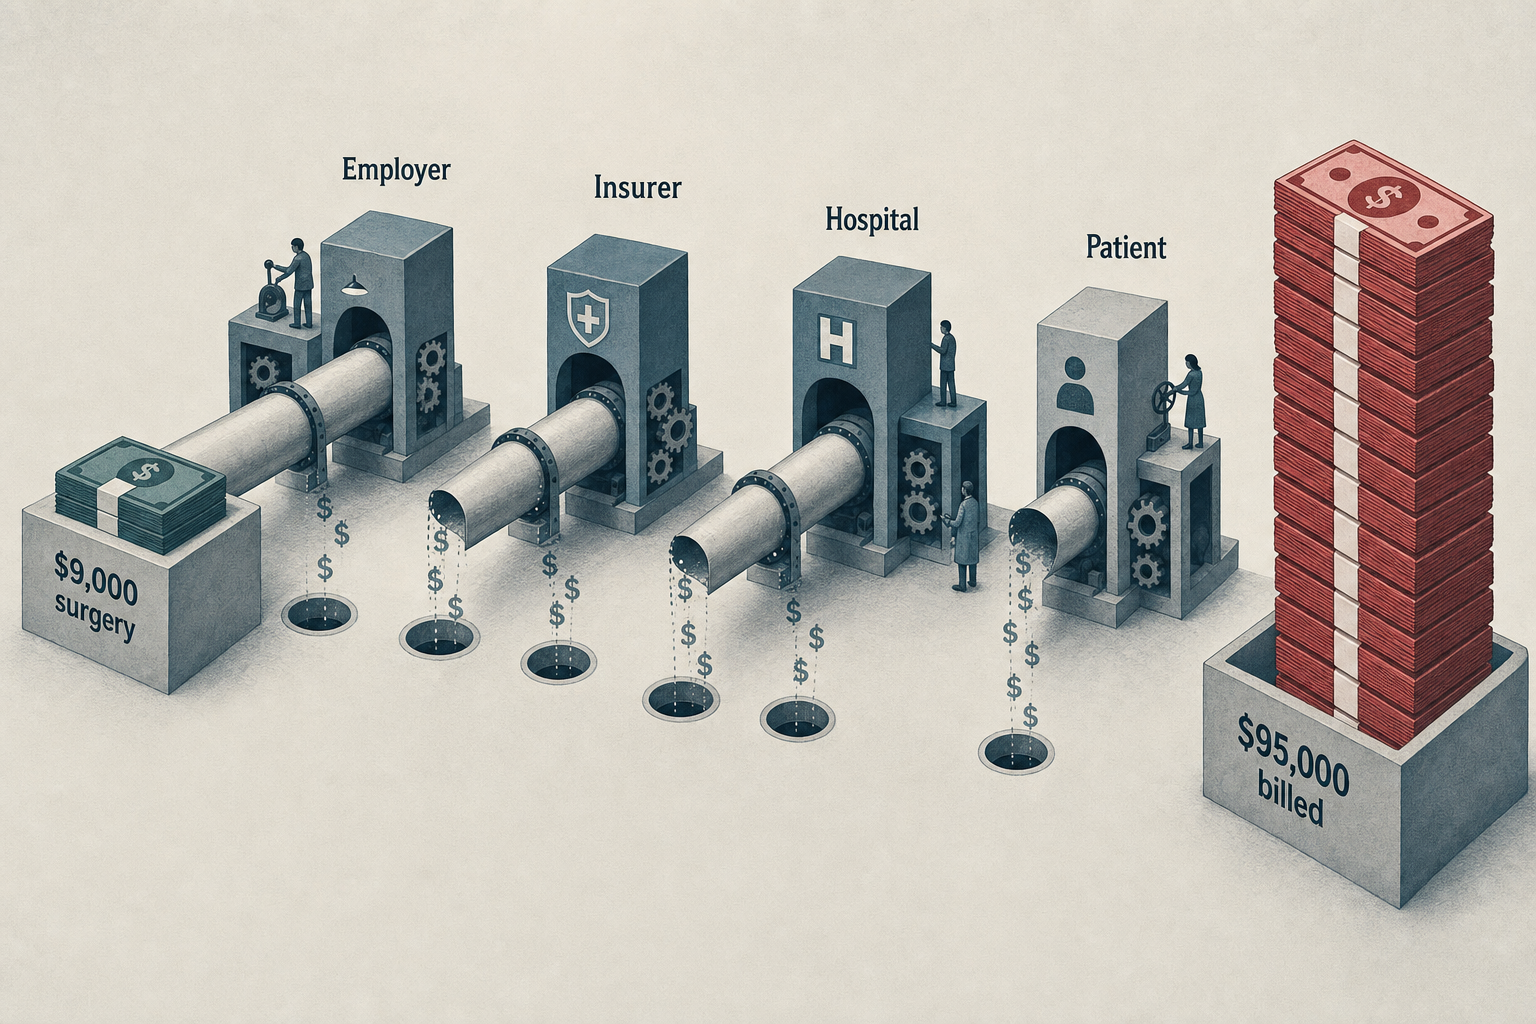
Como referencia para la planificación, los precios orientativos de medicaltochina.com para hospitales de primer nivel en China indican que las consultas cuestan $7–28, las tomografías computarizadas o resonancias magnéticas por zona cuestan $42–280, y las intervenciones quirúrgicas mayores cuestan $4,200–14,000 o más. Son únicamente rangos orientativos y no presupuestos garantizados; el precio final será el que figure en el presupuesto escrito emitido por el hospital. [2]
La cobertura depende de la póliza concreta, no de la marca de la aseguradora
Si el paciente pregunta directamente si “Cigna”, “Bupa”, “Aetna” u otra aseguradora cubre China, en realidad la pregunta no es suficientemente específica. Lo que debe confirmarse es si un plan concreto, emitido por una entidad aseguradora determinada, cubre los servicios médicos que el paciente prevé recibir en China continental y si el hospital puede utilizar la modalidad de pago asociada a ese plan.
La base de datos de la investigación registró las siguientes situaciones entre los 874 productos revisados:
| Evidencia pública sobre la cobertura de China o la modalidad de pago | Número de productos |
|---|---|
| Lista pública completa de hospitales de China continental | 17 |
| Exclusión expresa de China continental | 84 |
| Cobertura mundial declarada, sin una lista fija de China | 342 |
| Pago caso por caso mediante autorización previa o GOP | 113 |
| Según la evidencia pública disponible, solo admiten reembolso posterior | 94 |
| Lista parcial de hospitales o lista sujeta a condiciones | 80 |
| Directorio de la red visible únicamente tras iniciar sesión como miembro | 59 |
| La modalidad de pago no puede determinarse con la evidencia pública disponible | 85 |
Estas categorías no son intercambiables. Una póliza con cobertura mundial que no publique una lista de hospitales chinos no necesariamente excluye la cobertura. Puede exigir que la aseguradora, el administrador de siniestros y el hospital coordinen cada ingreso por separado. Si la póliza excluye expresamente China continental, la situación es distinta: si China no forma parte del territorio cubierto, que el hospital acepte atender al paciente no genera cobertura del seguro. [1]
Las condiciones de la póliza suelen determinar:
- el territorio cubierto;
- si el tratamiento debe ser médicamente necesario;
- si el tratamiento previsto cumple los requisitos de cobertura;
- las exclusiones por enfermedades preexistentes;
- las normas de la red de hospitales y proveedores médicos;
- los requisitos de autorización previa;
- los límites anuales, vitalicios, por tratamiento, por habitación o por territorio;
- la franquicia, el copago, el coseguro o los importes a cargo del paciente; y
- el proceso de pago y de presentación de reclamaciones. [1]
Un hospital puede admitir a un paciente internacional como paciente privado, pero no necesariamente formar parte de la red del plan de seguro del paciente. La aseguradora puede cubrir China desde el punto de vista territorial, pero no aceptar necesariamente pagar directamente a un hospital concreto. El paciente debe obtener confirmación tanto del hospital como de la aseguradora.
Seguro de salud internacional y seguro médico de viaje
El seguro médico de viaje contratado por separado suele cubrir enfermedades repentinas o lesiones accidentales que se produzcan durante el viaje. Según las condiciones de la póliza, puede cubrir el tratamiento hospitalario de urgencia, los medicamentos con receta, los servicios de diagnóstico o la evacuación médica. Sin embargo, normalmente no está diseñado para pagar operaciones planificadas, controles rutinarios, diagnósticos electivos o tratamientos organizados antes de la salida. [3]
El seguro de salud internacional dirigido a expatriados, trabajadores con movilidad internacional o personas que residen en el extranjero durante largos periodos puede ofrecer una cobertura más amplia de atención ambulatoria, hospitalización, diagnóstico y asistencia especializada. Que esta cobertura sea aplicable en China depende del territorio cubierto por el plan, las exclusiones, los límites y las normas de autorización. [1]
La diferencia es importante. Si un viajero desarrolla repentinamente una apendicitis en China, podría solicitar el reembolso del tratamiento de urgencia conforme a su seguro médico de viaje. Pero si el paciente vuela expresamente a China para someterse a una artroplastia de rodilla que ya le habían recomendado en su país, un seguro del mismo tipo podría excluir la hospitalización porque el tratamiento ya estaba planificado antes del viaje. [3]
El seguro de viaje también puede establecer exclusiones para enfermedades preexistentes, pandemias, evacuación médica o destinos afectados por advertencias gubernamentales de viaje. El nombre del producto por sí solo no permite responder a estas preguntas; es necesario consultar los detalles de la cobertura y las condiciones de la póliza. [3]
Qué significa “cobertura mundial”
La “cobertura mundial” suele describir el ámbito geográfico, pero no necesariamente confirma:
- si un hospital concreto de China pertenece a la red del seguro;
- si el hospital acepta la liquidación directa;
- si el tratamiento planificado cumple las condiciones de cobertura;
- si se emitirá una GOP;
- si el diagnóstico se ajusta a la definición de necesidad médica de la póliza;
- si aún queda saldo disponible en los límites anuales o por tratamiento; o
- si el hospital puede gestionar el acuerdo de liquidación de la aseguradora. [1]
Por ello, una póliza con cobertura mundial puede funcionar mediante liquidación directa, aprobación caso por caso o reembolso posterior. La ausencia de una lista pública de hospitales chinos puede significar que la aseguradora organiza la atención caso por caso, en lugar de mantener un directorio de red que pueda consultarse públicamente. [1]
No debe suponerse que la asistencia sanitaria del país de origen se aplica automáticamente
Los pacientes suelen pensar que los acuerdos sanitarios de su país pueden extenderse automáticamente al extranjero. Sin embargo, la atención privada planificada en China normalmente debe gestionarse conforme a las condiciones de la póliza individual, y no queda cubierta automáticamente por la asistencia sanitaria pública nacional o por mecanismos de reciprocidad sanitaria. [4] [1]
Estados Unidos. El paciente debe confirmar primero si su cobertura corresponde a un seguro ofrecido por un empleador nacional, un seguro de salud internacional, prestaciones para expatriados, Medicare, Medicaid o un seguro médico de viaje. Las guías de seguros comerciales de viaje señalan que Medicare y Medicaid pueden ofrecer una cobertura muy limitada, o ninguna, fuera de Estados Unidos. La inscripción en cualquiera de estos programas no debe considerarse una prueba de cobertura para recibir en China un tratamiento planificado. [3]
Reino Unido. China no figura en la lista de países y territorios cubiertos por los acuerdos sanitarios recíprocos que el Gobierno británico publica para países no pertenecientes a la Unión Europea. El Gobierno británico recomienda a los viajeros contratar un seguro que cubra los gastos médicos. La GHIC o la EHIC no deben considerarse una autorización para recibir tratamiento privado planificado en un hospital de China. [4]
Australia, Emiratos Árabes Unidos y Singapur. El nombre conocido de una aseguradora no es suficiente. Es necesario verificar la entidad jurídica que emitió el seguro, el nombre del plan, el número de póliza, el territorio cubierto y el administrador de siniestros. El directorio de medicaltochina.com incluye investigaciones a nivel de plan relacionadas con Australian Unity, Medibank, Zurich Australian Insurance, Sukoon, ADNIC, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance y otras compañías. Este directorio no demuestra que todos los planes ofrecidos por estas empresas cubran todos los hospitales de China o todos los tratamientos. [5]
Confirmar la cobertura y la modalidad de pago antes de viajar
El paciente debe obtener una confirmación por escrito antes de concertar el tratamiento o viajar. Una afirmación general de que “los gastos médicos internacionales pueden estar cubiertos” no demuestra que el diagnóstico, el tratamiento, el hospital, el servicio y la modalidad de pago previstos hayan sido aprobados. [1]
> La confirmación escrita debe identificar claramente la póliza concreta, la cobertura de China continental, el diagnóstico y el tratamiento, el hospital y el servicio designados, las fechas del tratamiento, los límites de cobertura, la franquicia o el copago, las exclusiones, el estado de la autorización previa y la modalidad de pago.
El paciente debe preguntar:
- ¿China continental forma parte del territorio cubierto por la póliza?
- ¿Está cubierto el tratamiento planificado antes del viaje?
- ¿Se ha aprobado la cobertura de alguna enfermedad preexistente?
- ¿El hospital designado cumple las condiciones de esta póliza concreta?
- ¿El servicio designado o el departamento de pacientes internacionales cumple los requisitos?
- ¿El médico responsable o el equipo quirúrgico están sujetos a restricciones de red?
- ¿Se necesita autorización previa?
- ¿La aseguradora emitirá una GOP?
- ¿Qué tratamientos, fechas y límites económicos cubre la aprobación?
- ¿Qué franquicia, copago, coseguro o importe a cargo del paciente se aplica?
- ¿Qué dispositivos, medicamentos, servicios o tratamientos de seguimiento están excluidos?
- ¿La aseguradora pagará directamente al hospital o reembolsará al paciente?
- Si cambia el presupuesto del hospital después del ingreso, ¿cómo debe gestionarse? [1]
El paciente también debe solicitar al hospital chino un presupuesto desglosado del tratamiento previsto. Según el tratamiento, el presupuesto puede separar las consultas, las pruebas diagnósticas, los honorarios del cirujano y del anestesista, el uso del quirófano, los implantes o dispositivos, la habitación, los cuidados de enfermería, los servicios de laboratorio, los medicamentos, la rehabilitación y las consultas de seguimiento. La respuesta escrita de la aseguradora también debería pronunciarse sobre estos mismos conceptos de forma individual. [1]
El paciente debe conservar las respuestas de la aseguradora, los números de referencia, el nombre del representante de atención al cliente, la fecha de confirmación y todos los correos electrónicos o mensajes del portal. Si la autorización la gestiona un tercero, el paciente debe preguntar si dicha entidad está facultada para emitir documentos de autorización y GOP. [1]
Autorización previa y garantía de pago
La autorización previa consiste en que la aseguradora revisa el tratamiento previsto antes de que se realice. La revisión puede confirmar si el paciente cumple los requisitos de cobertura, si el tratamiento es médicamente necesario, el hospital aprobado, las fechas del tratamiento y el importe o alcance cubierto. [1]
Una garantía de pago (guarantee of payment, GOP) es un compromiso escrito que la aseguradora entrega al hospital para pagar determinados tratamientos dentro de unos límites concretos. En una hospitalización planificada, la GOP suele emitirse para un ingreso específico y no constituye un compromiso indefinido para tratamientos futuros. [1]
La base de datos muestra que, de los 874 productos revisados, 113 organizaban el pago caso por caso mediante autorización previa o GOP. Este mecanismo puede ser especialmente importante en pólizas que cubren China, pero no publican una lista fija de hospitales chinos. [1]
Una GOP emitida para una prueba de diagnóstico por imagen no equivale necesariamente a la aprobación de una operación. La autorización de un tratamiento ambulatorio tampoco equivale automáticamente a la autorización de una hospitalización. Si cambia el diagnóstico o el plan de tratamiento, la aseguradora puede exigir una revisión adicional antes de pagar los nuevos servicios. [1]
La ubicación puede influir en la modalidad de pago
Según la evidencia pública revisada, las relaciones de liquidación directa se concentran principalmente en las grandes ciudades chinas. En la base de datos de medicaltochina.com, el 29% de las relaciones registradas con hospitales de la red se concentra en Shanghái y Pekín, mientras que las ocho ciudades con más registros representan aproximadamente la mitad de las relaciones hospitalarias verificadas. Estas cifras son relaciones agregadas de colaboración registradas en la base de datos; no garantizan que sean aplicables a un titular de póliza concreto ni representan una red hospitalaria nacional completa. [1]
| Ciudad | Número agregado de relaciones de colaboración hospitalaria |
|---|---|
| Shanghái | 1,693 |
| Pekín | 1,426 |
| Guangzhou | 562 |
| Shenzhen | 401 |
| Hangzhou | 303 |
| Chongqing | 256 |
| Tianjin | 254 |
| Chengdu | 252 |
La base de datos registró relaciones de colaboración de aseguradoras en 163 ciudades de China. Si el paciente planea acudir a un hospital situado fuera de estas ocho ciudades principales, se recomienda prepararse para pagar primero y reclamar después, salvo que ya haya obtenido una confirmación escrita de liquidación directa. [1]
El mismo principio se aplica en Shanghái, Pekín, Guangzhou y otras grandes ciudades. Que una ciudad figure en la base de datos no demuestra que el hospital, el servicio o el tratamiento designados acepten el plan de seguro concreto del paciente.
Confirmar los acuerdos con el hospital
La oficina de pacientes internacionales o el departamento financiero del hospital debe confirmar:
- si acepta a esa aseguradora o administrador de siniestros;
- si el servicio designado participa en el acuerdo;
- si se necesita una GOP;
- a qué persona de contacto debe enviarse la GOP;
- qué gastos debe pagar directamente el paciente;
- cómo se gestionarán los tratamientos adicionales; y
- si el presupuesto es válido para la fecha de ingreso prevista. [6] [1]
Aunque el hospital no pueda gestionar la liquidación directa con una determinada aseguradora, puede admitir al paciente internacional como paciente privado. A la inversa, la aseguradora puede confirmar que China está dentro del territorio cubierto, pero exigir que el paciente pague primero y solicite después el reembolso porque no existe un acuerdo de liquidación directa. [1]
La liquidación directa es posible, pero requiere el acuerdo adecuado con el hospital
La liquidación directa, también llamada a veces liquidación sin pago por adelantado, significa que el hospital presenta las facturas autorizadas a la aseguradora o a su administrador de siniestros. El paciente aún puede tener que pagar la franquicia, el copago, los conceptos no cubiertos o los gastos que superen el límite autorizado. [1]
La guía del Gobierno municipal de Pekín señala que los pacientes internacionales con un seguro de salud comercial de alta gama pueden utilizar el servicio de liquidación directa cuando la aseguradora y el centro médico han establecido una colaboración para ello. El paciente puede presentar la tarjeta del seguro y el pasaporte para verificar su identidad; posteriormente, el hospital y la aseguradora liquidan los gastos médicos cubiertos sin exigir al paciente que los pague por adelantado. [6]
La guía menciona a MSH China, Ping An, AIA, Cigna & CMB, Allianz Partners y otras aseguradoras que suelen participar en acuerdos de liquidación directa. Al mismo tiempo, exige que el paciente consulte la lista de aseguradoras con las que el centro médico concreto ha firmado acuerdos. [6]
Esta guía no demuestra que todos los hospitales, ciudades, aseguradoras, planes o servicios de China admitan liquidación directa. La lista de colaboradores vigente del hospital y la autorización emitida para la póliza concreta del paciente siguen siendo los factores decisivos. [6]
Qué debe preparar el paciente al ingresar
Según el proceso de liquidación directa descrito en la guía de Pekín, el paciente debe presentar la tarjeta del seguro y el pasaporte para verificar su identidad. Estos documentos acreditan la identidad del asegurado, pero por sí solos no demuestran que la hospitalización planificada haya sido aprobada. El hospital aún puede exigir una autorización previa válida o una GOP antes del tratamiento. [6] [1]
Antes de llegar al hospital, el paciente debe enviar al departamento internacional:
- el certificado o la tarjeta del seguro;
- los datos del pasaporte;
- el número de referencia de la autorización previa;
- la GOP, si ya se ha emitido;
- el presupuesto desglosado del hospital; y
- los datos de contacto para la liquidación de la aseguradora o del administrador de siniestros. [6] [1]
El hospital debe confirmar que acepta este acuerdo y explicar qué importe tendrá que pagar directamente el paciente. El paciente no debe suponer que el hospital podrá resolver por su cuenta, después de iniciar el tratamiento, los gastos de una hospitalización que aún no haya sido aprobada. [1]
Costes del tratamiento en China: referencias para la planificación
A continuación se muestran los precios orientativos de medicaltochina.com para hospitales de primer nivel en China. Son rangos para la planificación y no presupuestos garantizados; el precio final depende del hospital, el diagnóstico, el plan de tratamiento, el tipo de habitación, los dispositivos, los medicamentos y la complejidad del tratamiento. [2]
| Servicio | Precio orientativo en China | Precio orientativo en Estados Unidos |
|---|---|---|
| Consulta o registro | $7–28 | $100–300 |
| Análisis de laboratorio rutinarios | $14–70 | $25–125 |
| CT o MRI, por zona | $42–280 | $400–7,000 |
| Procedimiento ambulatorio o cirugía menor | $7–70 | $100–500 |
| Cirugía mayor, como artroplastia de rodilla | $4,200–14,000+ | $19,000–68,000+ |
Para los pacientes que organizan un tratamiento en China, un presupuesto hospitalario más bajo puede reducir los fondos que deben reunir por adelantado, pero no cambia el análisis del seguro. La aseguradora puede excluir una operación, aplicar un límite de cobertura, exigir el pago de una franquicia o proporcionar reembolso en lugar de liquidación directa. El presupuesto del hospital y la decisión escrita de la aseguradora deben compararse concepto por concepto. [1] [2]
Si no es posible la liquidación directa, hay que planificar el reembolso posterior
El reembolso posterior aún puede permitir que se realice el tratamiento, pero aumenta el riesgo para la liquidez del paciente. En la liquidación directa, el hospital y la aseguradora liquidan las facturas autorizadas; en el modelo de reembolso, el paciente paga primero al hospital y después solicita el reembolso de la parte cubierta. [1]
Según la evidencia pública disponible, la base de datos clasificó 94 de los 874 productos revisados como compatibles únicamente con el reembolso. Esto no significa que los demás productos ofrezcan automáticamente liquidación directa: algunos utilizan acuerdos mixtos, redes disponibles solo para miembros o aprobaciones caso por caso. [1]
Si el lugar donde se encuentra el paciente no está en una de las ciudades con las redes más grandes, debe prepararse para pagar primero y reclamar después, salvo que la aseguradora y el hospital hayan confirmado por escrito otra modalidad de pago. Si aún no se ha emitido la GOP, debe adoptarse la misma precaución incluso cuando el paciente se encuentre en una gran ciudad. [1]
Preparación de documentos y reclamaciones
Antes de pagar, el paciente debe solicitar al departamento de reclamaciones de la aseguradora una explicación escrita que confirme:
- las facturas, recibos, historiales médicos, recetas, informes diagnósticos y documentos de alta necesarios;
- el plazo para presentar la reclamación;
- el canal de presentación;
- los requisitos de traducción o certificación;
- la fecha del tipo de cambio y el método de conversión;
- la franquicia, el copago, los servicios no cubiertos y los gastos de viaje no médicos; y
- si es posible someter el presupuesto del hospital a una revisión previa al tratamiento. [1]
El paciente debe conservar las facturas desglosadas, los recibos oficiales, los comprobantes de pago, los informes diagnósticos, el informe quirúrgico cuando proceda, el informe de alta, las recetas, los historiales médicos, el presupuesto del hospital, los documentos de autorización previa, la GOP y los registros de las comunicaciones con la aseguradora y el hospital. [1]
El paciente debe pedir a la aseguradora una estimación del importe que probablemente tendrá que pagar por adelantado y una explicación de la parte que previsiblemente correrá de su cuenta. Una cobertura del “100%” puede seguir estando sujeta a una franquicia anual, un límite de habitación, implantes no cubiertos, un límite por tratamiento o una revisión de la necesidad médica. [1]
Si cambia el presupuesto del hospital, siempre que las circunstancias lo permitan, el paciente debe obtener la aprobación de la aseguradora antes de que se realice el tratamiento adicional. Una decisión de reembolso tomada únicamente después de finalizar el tratamiento podría no cubrir una operación o un dispositivo que no hubiera sido autorizado. [1]
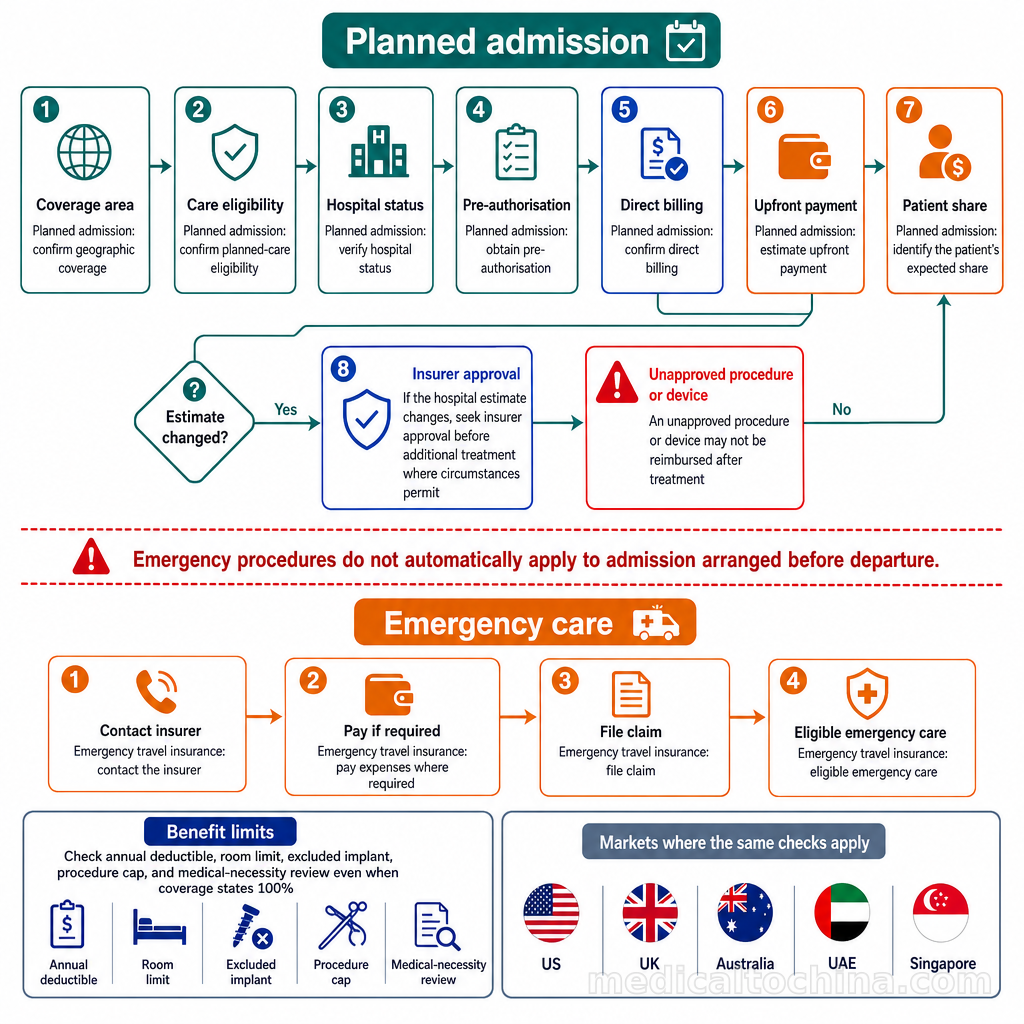
El seguro de viaje para emergencias sigue un proceso diferente. Las guías de seguros médicos de viaje suelen recomendar que el paciente contacte con la aseguradora y, cuando sea necesario, pague primero los gastos para después presentar una reclamación por los servicios médicos de urgencia que cumplan los requisitos. No debe suponerse que este proceso se aplica igualmente a una hospitalización planificada y organizada antes de la salida. [3]
Qué deben confirmar a continuación los pacientes de Estados Unidos, Reino Unido, Australia, Emiratos Árabes Unidos y Singapur
En estos cinco mercados, las cuestiones decisivas son básicamente las mismas: el territorio cubierto, la diferencia entre la elegibilidad del tratamiento planificado y la del tratamiento de urgencia, la identidad del hospital, la autorización previa, la liquidación directa, los límites de cobertura y los gastos personales. Como los sistemas sanitarios y de seguros nacionales de cada país no son intercambiables, el punto de partida del paciente puede ser distinto. [4] [1] [3]
| Mercado del paciente | Preguntas que debe formular a la aseguradora |
|---|---|
| Estados Unidos | ¿China continental cubre el tratamiento planificado o solo las emergencias que ocurran accidentalmente? ¿La póliza es nacional, internacional, proporcionada por el empleador o de asistencia médica de viaje? ¿Se aplican Medicare o Medicaid? ¿El hospital pertenece a la red y puede emitirse una GOP? [3] [1] |
| Reino Unido | ¿La atención prevista es un tratamiento privado y planificado, en lugar de asistencia sanitaria recíproca? ¿La póliza privada cubre China continental? ¿Se han aceptado las enfermedades preexistentes? ¿La repatriación médica está cubierta por separado? [4] [1] |
| Australia | ¿China forma parte de la cobertura del seguro internacional o solo está cubierta por los productos de viaje? ¿Qué entidad jurídica y qué administrador de siniestros se encargan de la aprobación? ¿El hospital designado acepta la liquidación directa? Si es necesario solicitar un reembolso, ¿cuánto debe pagar por adelantado el paciente? [5] [1] |
| Emiratos Árabes Unidos | ¿La póliza cubre China continental? ¿La aprobación la gestiona la aseguradora o un administrador de siniestros externo? ¿Puede dicha entidad emitir una GOP para el hospital y el tratamiento designados? ¿Qué franquicias, copagos, exclusiones y límites anuales se aplican? [5] [1] |
| Singapur | ¿El plan cubre el hospital chino designado y su servicio de pacientes internacionales? ¿Puede el hospital aceptar la liquidación directa de este plan? ¿Requieren autorización previa la consulta, las pruebas diagnósticas, la hospitalización, la operación y las consultas de seguimiento? [6] [1] |
El directorio de medicaltochina.com incluye investigaciones a nivel de plan relacionadas con Aetna International, Cigna Global, UnitedHealthcare Global, Aviva UK, Bupa Global, Medibank, Australian Unity, Zurich Australian Insurance, ADNIC, Sukoon, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance, Great Eastern Singapore y otras compañías. Son ejemplos de series de planes investigadas y no significan que todos los productos emitidos por estas empresas hayan recibido una aprobación incondicional. [5]
Las consultas escritas del paciente deben indicar el hospital chino, el servicio, el diagnóstico, el tratamiento previsto, el coste estimado y las fechas programadas. Las preguntas concretas relacionadas con el ingreso real son más útiles que una pregunta general como “¿cubren China?”. [1]
Comparar concepto por concepto el presupuesto del hospital y la decisión del seguro
La forma más práctica de comparar la información es colocar el presupuesto desglosado del hospital chino junto con la decisión escrita de la aseguradora y comprobar cada concepto.
| Concepto del presupuesto hospitalario | Qué debe confirmar la aseguradora |
|---|---|
| Consulta y pruebas diagnósticas | Si están cubiertas, los límites aplicables y la autorización |
| Habitación | El límite de habitación y la parte a cargo del paciente |
| Operación o tratamiento | El tratamiento aprobado y el límite económico |
| Honorarios del cirujano y del anestesista | Si están incluidos o tienen un límite separado |
| Medicamentos, pruebas de laboratorio y dispositivos | Las condiciones aplicables, las exclusiones y la autorización previa |
| Rehabilitación y consultas de seguimiento | El periodo de cobertura, el lugar y los límites |
| Traducción, transporte y alojamiento | Si están cubiertos; no debe suponerse que pueden reembolsarse |
| Franquicia y copago | El importe concreto o el método de cálculo |
El presupuesto del hospital no constituye un compromiso de pago de la aseguradora. La aprobación de la aseguradora tampoco demuestra necesariamente que el hospital acepte la liquidación directa. El ingreso, el tratamiento, el hospital, las fechas y la modalidad de pago deben coincidir en ambos documentos. [6] [1]
Si la aseguradora responde que “sí”, el paciente debe obtener:
- el número de referencia de la póliza;
- el territorio cubierto;
- el diagnóstico y el tratamiento aprobados;
- el hospital y el servicio designados;
- el número de referencia de la autorización;
- la GOP, cuando proceda;
- el límite económico autorizado;
- las fechas de validez;
- la franquicia, el copago y las exclusiones; y
- los datos de contacto para la liquidación del hospital y de la aseguradora. [1]
A continuación, el hospital debe confirmar que puede aceptar este acuerdo. Si la aseguradora indica que “solo admite reembolso”, el paciente debe verificar antes de viajar el importe previsto de las facturas que tendrá que pagar por adelantado, el plazo de reclamación, el canal de presentación, las normas monetarias, los documentos exigidos y los gastos que previsiblemente correrán de su cuenta. [1]
Conclusión práctica
El seguro de salud internacional puede utilizarse en hospitales de China, pero la posibilidad concreta depende de la póliza, el tratamiento, el hospital y el acuerdo de pago, no del nombre de la aseguradora.
La evidencia de la investigación explica por qué una póliza identificada como de “cobertura mundial” aún debe confirmarse a nivel hospitalario: de los 874 productos revisados, solo 17 publicaron una lista pública completa de hospitales chinos, 84 excluían China continental y 342 utilizaban una formulación de cobertura mundial sin una lista fija de China. [1]
El procedimiento más prudente es:
- Confirmar la póliza concreta y la entidad jurídica que la emitió;
- Confirmar la cobertura de China continental;
- Confirmar que el tratamiento planificado cumple las condiciones de cobertura;
- Verificar el hospital y el servicio;
- Obtener la autorización previa;
- Solicitar una GOP si se necesita liquidación directa;
- Obtener un presupuesto desglosado del hospital;
- Comparar el presupuesto con la decisión escrita de la aseguradora;
- Prepararse financieramente para el modelo de reembolso si la liquidación directa aún no está confirmada; y
- Conservar todos los documentos de autorización, facturas, recibos y registros de comunicaciones. [6] [1]
Para los pacientes que comparan distintos destinos para su tratamiento, los precios orientativos de medicaltochina.com indican que, en los hospitales de primer nivel de China, las consultas y el registro cuestan $7–28, los análisis de laboratorio rutinarios $14–70, las tomografías computarizadas o resonancias magnéticas por zona $42–280, y las intervenciones quirúrgicas mayores $4,200–14,000 o más. Son rangos orientativos y no presupuestos garantizados; el precio final será el del hospital elegido. [2]
El siguiente paso práctico es solicitar al hospital chino un presupuesto desglosado y pedir a la aseguradora una decisión escrita sobre esos mismos conceptos. medicaltochina.com puede ayudar a obtener y traducir presupuestos hospitalarios, pero es una plataforma de servicios de concierge médico, no un hospital, una aseguradora ni un asesor de seguros, y no ofrece garantías de pago ni de tratamiento. [2]
Fuentes de referencia
- Fuente destacada — medicaltochina.com
- Datos de referencia sobre precios y servicios de medicaltochina.com — medicaltochina.com
- Cómo funciona el seguro médico de viaje — nerdwallet.com
- Acuerdos sanitarios recíprocos del Reino Unido con países no pertenecientes a la UE — gov.uk
- Fuente destacada — medicaltochina.com
- Formas prácticas de pago: Pekín — Gobierno municipal de Pekín — english.beijing.gov.cn