हां—अंतरराष्ट्रीय स्वास्थ्य बीमा चीन के अस्पतालों में इस्तेमाल किया जा सकता है, लेकिन वास्तविक परिणाम बीमा अनुबंध, उपचार, अस्पताल और भुगतान व्यवस्था पर निर्भर करता है।
medicaltochina.com द्वारा समीक्षा किए गए 874 बीमा उत्पादों में केवल 17 ने मुख्यभूमि चीन के अस्पतालों की पूरी सार्वजनिक सूची प्रकाशित की थी। अन्य 84 उत्पादों ने मुख्यभूमि चीन को स्पष्ट रूप से बाहर रखा, जबकि 342 उत्पादों ने कवरेज क्षेत्र को वैश्विक बताया, लेकिन चीन के अस्पतालों की कोई निश्चित सूची प्रकाशित नहीं की। यह डेटाबेस केवल शोध-संदर्भ के लिए है और अंतरराष्ट्रीय बीमा बाजार का पूर्ण सर्वेक्षण नहीं है। [1]
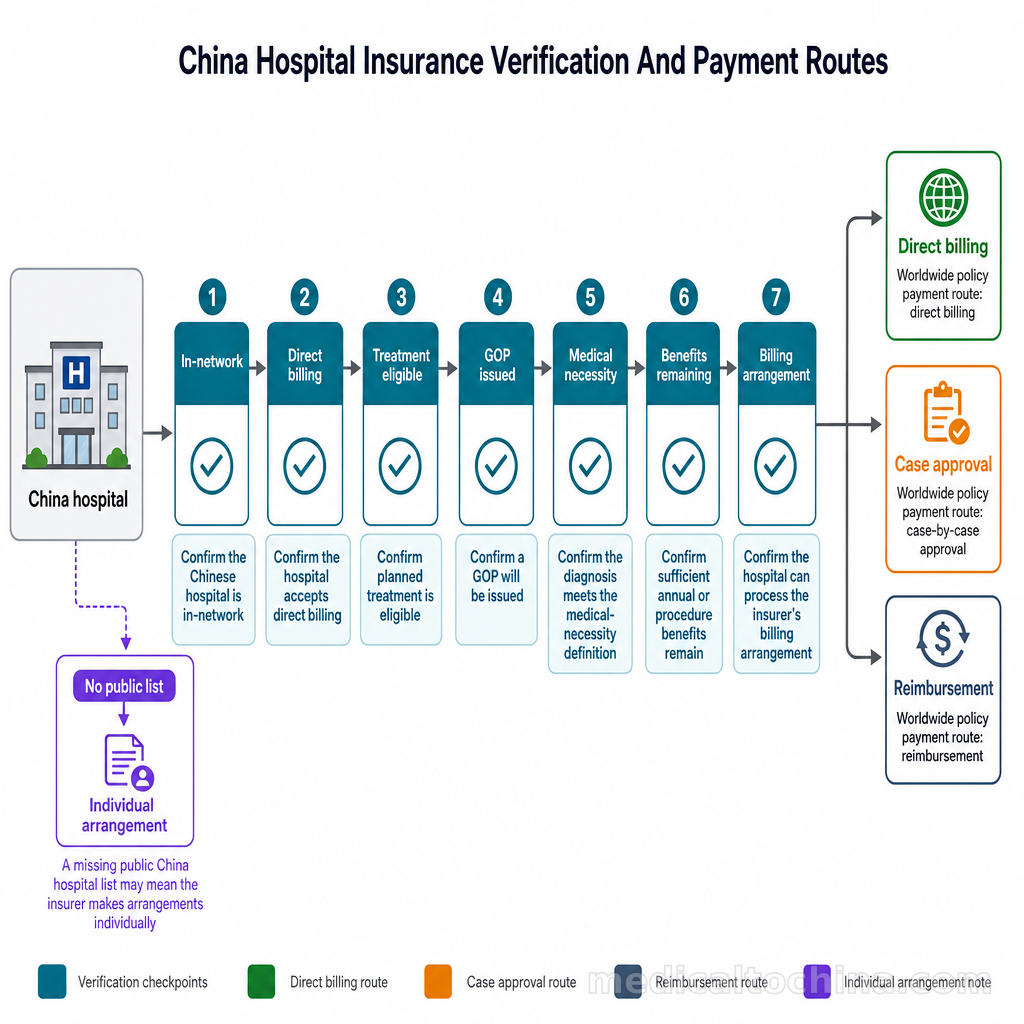
इसलिए “वैश्विक कवरेज” का अर्थ अपने-आप यह नहीं है कि चीन के किसी भी अस्पताल में कैशलेस उपचार मिल जाएगा। पॉलिसी निम्नलिखित तीन भुगतान व्यवस्थाओं में से किसी एक के तहत काम कर सकती है:
- सीधा भुगतान (Direct billing): अस्पताल और बीमा कंपनी के बीच स्वीकृत भुगतान व्यवस्था पहले से मौजूद हो।
- मामले के आधार पर मंजूरी: बीमा कंपनी पात्रता की पुष्टि करे और पूर्व-अनुमोदन या भुगतान गारंटी पत्र (GOP) जारी करे।
- बाद में प्रतिपूर्ति: मरीज पहले अस्पताल को भुगतान करे और बाद में दावा प्रस्तुत करे। [1]
यात्रा से पहले मरीजों को निम्नलिखित तीन अलग-अलग सवालों के लिखित उत्तर लेने चाहिए:
- क्या यह विशिष्ट पॉलिसी मुख्यभूमि चीन को कवर करती है?
- निर्दिष्ट अस्पताल और विभाग में प्रस्तावित उपचार कवरेज के अंतर्गत आता है?
- बीमा कंपनी सीधे अस्पताल को भुगतान करेगी या मरीज को पहले भुगतान करना होगा?
इन सवालों का उत्तर विशिष्ट पॉलिसी के स्तर पर होना चाहिए, केवल बीमा ब्रांड देखकर निर्णय नहीं लेना चाहिए। बीमा किसी विशेष कानूनी इकाई द्वारा विशेष शर्तों के तहत जारी किया जाता है, और अलग-अलग देशों में बेचे जाने वाले उत्पादों की अस्पताल-साझेदारी व्यवस्थाएं अलग हो सकती हैं। [1]
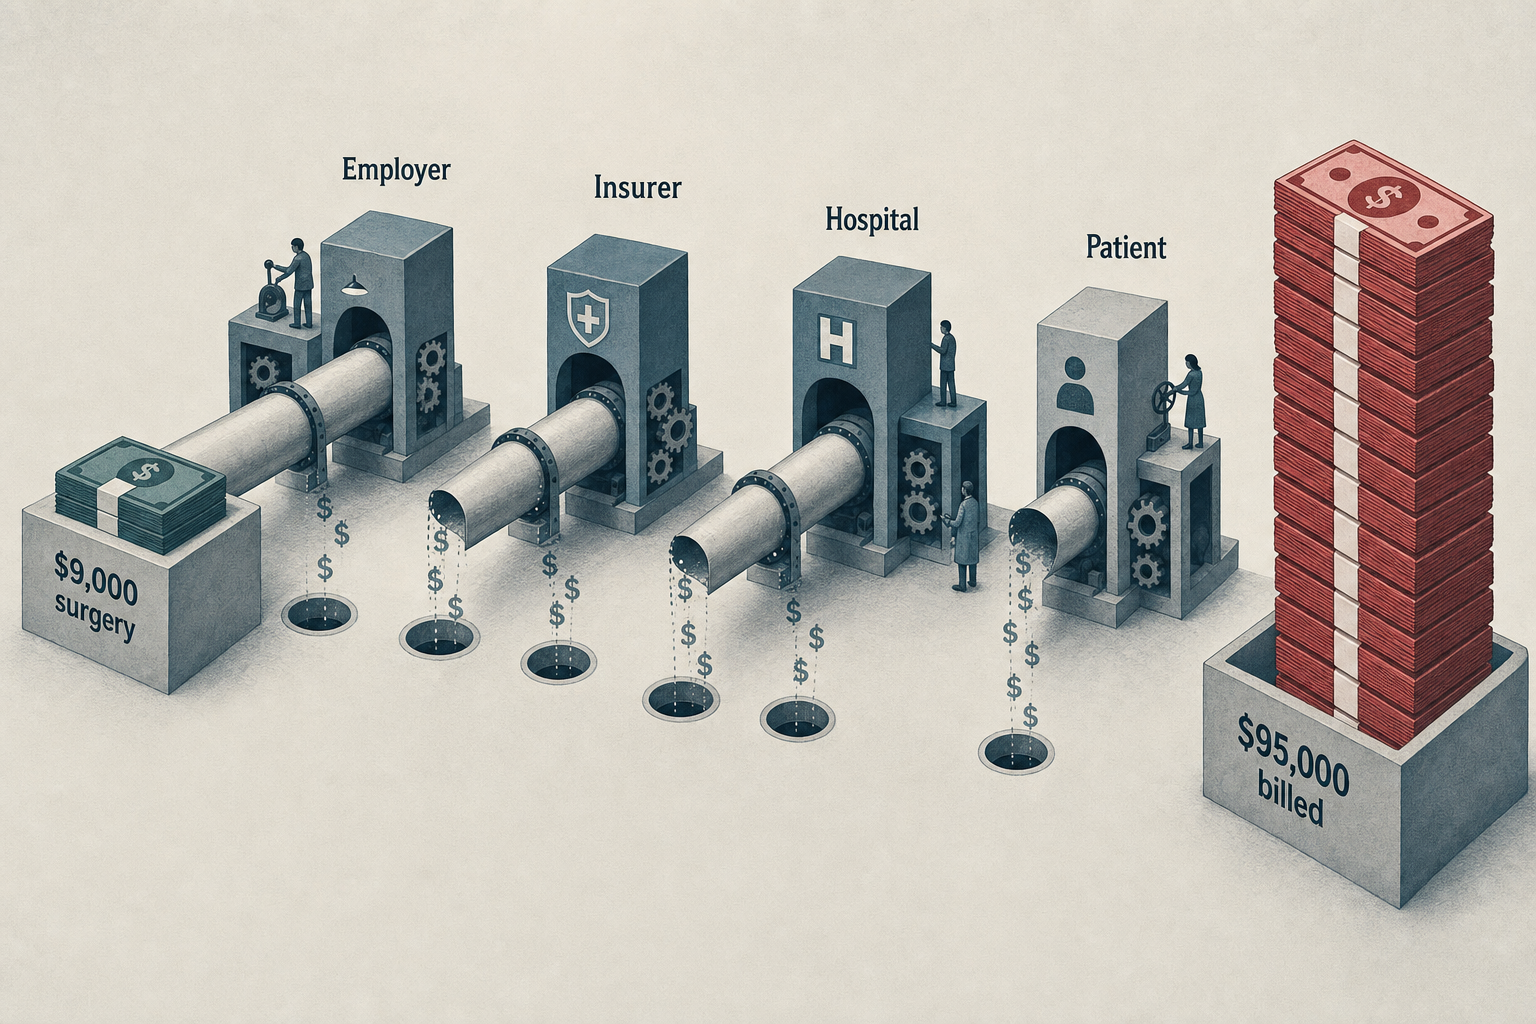
योजना बनाने के संदर्भ के रूप में, medicaltochina.com के चीन के शीर्ष अस्पतालों संबंधी संदर्भ मूल्य बताते हैं कि परामर्श शुल्क $7–28, शरीर के प्रत्येक हिस्से के CT या MRI की लागत $42–280 और बड़ी सर्जरी की लागत $4,200–14,000 या उससे अधिक हो सकती है। ये केवल संदर्भ-सीमाएं हैं, गारंटीशुदा अनुमान नहीं; अंतिम कीमत अस्पताल द्वारा जारी लिखित अनुमान पर निर्भर करेगी। [2]
कवरेज बीमा कंपनी के ब्रांड पर नहीं, विशिष्ट पॉलिसी पर निर्भर करता है
यदि मरीज सीधे पूछता है कि “Cigna”, “Bupa”, “Aetna” या कोई अन्य बीमा कंपनी चीन को कवर करती है या नहीं, तो सवाल शुरुआत से ही पर्याप्त विशिष्ट नहीं है। वास्तविक प्रश्न यह है कि किसी विशेष बीमा इकाई द्वारा जारी विशिष्ट योजना चीन में प्रस्तावित चिकित्सा सेवाओं को कवर करती है या नहीं, और क्या अस्पताल उस योजना की भुगतान व्यवस्था स्वीकार कर सकता है।
इस शोध डेटाबेस में समीक्षा किए गए 874 उत्पादों के संबंध में निम्नलिखित स्थितियां दर्ज हैं:
| चीन में कवरेज या भुगतान व्यवस्था के संबंध में सार्वजनिक प्रमाण | उत्पादों की संख्या |
|---|---|
| मुख्यभूमि चीन के अस्पतालों की पूरी सार्वजनिक सूची | 17 |
| मुख्यभूमि चीन को स्पष्ट रूप से बाहर रखा गया | 84 |
| वैश्विक कवरेज घोषित, लेकिन चीन की निश्चित सूची नहीं | 342 |
| पूर्व-अनुमोदन या GOP के माध्यम से मामले के आधार पर भुगतान | 113 |
| उपलब्ध सार्वजनिक प्रमाण के आधार पर केवल बाद में प्रतिपूर्ति | 94 |
| अस्पतालों की आंशिक या शर्तयुक्त सूची | 80 |
| नेटवर्क निर्देशिका केवल सदस्य लॉग-इन के बाद उपलब्ध | 59 |
| उपलब्ध सार्वजनिक प्रमाण से भुगतान व्यवस्था निर्धारित नहीं | 85 |
इन श्रेणियों को एक-दूसरे का विकल्प नहीं माना जा सकता। ऐसी वैश्विक कवरेज वाली पॉलिसी जिसमें चीन के अस्पतालों की सार्वजनिक सूची नहीं है, जरूरी नहीं कि वह कवरेज से इनकार करती हो। इसके बजाय बीमा कंपनी, दावा-प्रबंधन संस्था और अस्पताल को प्रत्येक भर्ती के लिए अलग व्यवस्था करनी पड़ सकती है। यदि पॉलिसी में मुख्यभूमि चीन को स्पष्ट रूप से बाहर रखा गया है, तो स्थिति अलग है: चीन कवरेज क्षेत्र में नहीं होने पर अस्पताल का मरीज को भर्ती करना बीमा सुरक्षा उत्पन्न नहीं करता। [1]
पॉलिसी की शर्तें आमतौर पर निम्नलिखित तय करती हैं:
- कवरेज क्षेत्र;
- क्या उपचार चिकित्सकीय रूप से आवश्यक होना चाहिए;
- प्रस्तावित उपचार कवरेज की शर्तों को पूरा करता है या नहीं;
- पहले से मौजूद बीमारियों के अपवर्जन;
- अस्पताल और चिकित्सा सेवा प्रदाताओं के नेटवर्क नियम;
- पूर्व-अनुमोदन की आवश्यकताएं;
- वार्षिक, आजीवन, किसी एक उपचार, कमरे या क्षेत्र की सीमाएं;
- डिडक्टिबल, को-पेमेंट, को-इंश्योरेंस या मरीज द्वारा वहन की जाने वाली राशि; तथा
- भुगतान और दावा प्रक्रिया। [1]
अस्पताल अंतरराष्ट्रीय मरीज को स्व-वित्तपोषित मरीज के रूप में स्वीकार कर सकता है, लेकिन जरूरी नहीं कि वह मरीज की बीमा योजना के नेटवर्क में शामिल हो। बीमा कंपनी चीन को क्षेत्रीय रूप से कवर कर सकती है, लेकिन किसी विशेष अस्पताल को सीधे भुगतान करने पर सहमत न हो। मरीज को अस्पताल और बीमा कंपनी—दोनों से अलग-अलग पुष्टि लेनी चाहिए।
अंतरराष्ट्रीय स्वास्थ्य बीमा और यात्रा चिकित्सा बीमा
अलग से खरीदा गया यात्रा चिकित्सा बीमा आमतौर पर यात्रा के दौरान अचानक होने वाली बीमारी या आकस्मिक चोट को कवर करता है। पॉलिसी की शर्तों के आधार पर इसमें आपातकालीन अस्पताल उपचार, प्रिस्क्रिप्शन दवाएं, जांच सेवाएं या चिकित्सा परिवहन शामिल हो सकते हैं। लेकिन इस प्रकार का बीमा आमतौर पर पहले से नियोजित सर्जरी, नियमित निगरानी, वैकल्पिक जांच या प्रस्थान से पहले तय किए गए उपचार के लिए नहीं होता। [3]
विदेशी नागरिकों, बहुराष्ट्रीय कर्मचारियों या विदेश में लंबे समय तक रहने वाले लोगों के लिए बनाई गई अंतरराष्ट्रीय स्वास्थ्य बीमा योजनाएं अधिक व्यापक बाह्य-रोगी, अस्पताल, जांच और विशेषज्ञ चिकित्सा कवरेज दे सकती हैं। यह कवरेज चीन में लागू होगा या नहीं, यह योजना के कवरेज क्षेत्र, अपवर्जन, सीमाओं और अनुमति नियमों पर निर्भर करता है। [1]
दोनों के बीच अंतर महत्वपूर्ण है। यदि कोई यात्री चीन में अचानक अपेंडिसाइटिस से पीड़ित हो जाता है, तो वह यात्रा चिकित्सा बीमा के तहत आपातकालीन उपचार का दावा कर सकता है। लेकिन यदि कोई मरीज अपने देश में पहले से सलाह दी गई घुटने की रिप्लेसमेंट सर्जरी कराने के लिए विशेष रूप से चीन जाता है, तो इसी प्रकार का बीमा इस अस्पताल भर्ती को यह कहकर बाहर कर सकता है कि उपचार यात्रा से पहले ही नियोजित था। [3]
यात्रा बीमा में पहले से मौजूद बीमारियों, महामारी, चिकित्सा परिवहन या सरकारी यात्रा चेतावनी से प्रभावित गंतव्यों के लिए भी अपवर्जन हो सकते हैं। केवल उत्पाद का नाम इन सवालों का उत्तर नहीं देता; इसके लिए कवरेज विवरण और पॉलिसी की शर्तें देखना आवश्यक है। [3]
“वैश्विक कवरेज” का क्या अर्थ है
“वैश्विक कवरेज” आमतौर पर क्षेत्रीय सीमा का वर्णन करता है, लेकिन इससे निम्नलिखित बातें निश्चित नहीं होतीं:
- चीन का कोई विशेष अस्पताल बीमा नेटवर्क में शामिल है या नहीं;
- अस्पताल सीधे भुगतान स्वीकार करता है या नहीं;
- प्रस्तावित उपचार कवरेज की शर्तें पूरी करता है या नहीं;
- GOP जारी किया जाएगा या नहीं;
- निदान पॉलिसी में निर्धारित चिकित्सकीय आवश्यकता की परिभाषा को पूरा करता है या नहीं;
- वार्षिक या किसी एक उपचार की कवरेज सीमा में राशि शेष है या नहीं; या
- अस्पताल बीमा कंपनी की भुगतान व्यवस्था संभाल सकता है या नहीं। [1]
इसलिए वैश्विक कवरेज वाली पॉलिसी सीधे भुगतान, मामले के आधार पर मंजूरी या बाद में प्रतिपूर्ति—किसी भी व्यवस्था के तहत काम कर सकती है। चीन के अस्पतालों की सार्वजनिक सूची न होना यह संकेत दे सकता है कि बीमा कंपनी सार्वजनिक रूप से खोजे जा सकने वाले नेटवर्क के बजाय प्रत्येक मामले के लिए अलग व्यवस्था करती है। [1]
अपने देश की चिकित्सा व्यवस्था को स्वतः लागू न मानें
मरीज अक्सर मान लेते हैं कि उनके देश की चिकित्सा व्यवस्था विदेश में भी स्वतः लागू होगी। लेकिन चीन में नियोजित निजी चिकित्सा उपचार आमतौर पर व्यक्तिगत बीमा पॉलिसी की शर्तों के अनुसार संभाला जाता है; इसे राष्ट्रीय सार्वजनिक स्वास्थ्य व्यवस्था या पारस्परिक स्वास्थ्य व्यवस्था के तहत स्वतः कवर नहीं माना जाना चाहिए। [4] [1]
अमेरिका। मरीज को पहले यह स्पष्ट करना चाहिए कि उसका कवरेज घरेलू नियोक्ता बीमा, अंतरराष्ट्रीय स्वास्थ्य बीमा, प्रवासी कर्मचारी लाभ, Medicare, Medicaid या यात्रा चिकित्सा बीमा में से कौन-सा है। वाणिज्यिक यात्रा बीमा मार्गदर्शिका के अनुसार, अमेरिका के बाहर Medicare और Medicaid बहुत सीमित कवरेज दे सकते हैं या बिल्कुल कवरेज नहीं दे सकते। इनमें से किसी योजना में शामिल होना चीन में नियोजित उपचार के कवरेज का प्रमाण नहीं है। [3]
ब्रिटेन। चीन उन देशों और क्षेत्रों की ब्रिटिश सरकार द्वारा प्रकाशित सूची में शामिल नहीं है, जिनके साथ गैर-यूरोपीय संघ देशों के लिए पारस्परिक स्वास्थ्य समझौते हैं। ब्रिटिश सरकार यात्रियों को चिकित्सा खर्च कवर करने वाला बीमा रखने की सलाह देती है। GHIC या EHIC को चीन के अस्पताल में नियोजित निजी उपचार की अनुमति नहीं माना जाना चाहिए। [4]
ऑस्ट्रेलिया, संयुक्त अरब अमीरात और सिंगापुर। केवल परिचित बीमा ब्रांड का नाम पर्याप्त नहीं है। बीमा जारी करने वाली कानूनी इकाई, योजना का नाम, पॉलिसी नंबर, कवरेज क्षेत्र और दावा-प्रबंधन संस्था की पुष्टि करना आवश्यक है। medicaltochina.com निर्देशिका में Australian Unity, Medibank, Zurich Australian Insurance, Sukoon, ADNIC, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance और अन्य कंपनियों से संबंधित योजना-स्तरीय शोध शामिल है। यह निर्देशिका यह साबित नहीं करती कि इन कंपनियों की हर योजना चीन के हर अस्पताल या हर उपचार को कवर करती है। [5]
यात्रा से पहले कवरेज और भुगतान व्यवस्था की पुष्टि करें
मरीज को उपचार की बुकिंग या यात्रा से पहले लिखित पुष्टि लेनी चाहिए। यह सामान्य कथन कि “अंतरराष्ट्रीय चिकित्सा खर्च कवर किए जा सकते हैं”, इस बात का प्रमाण नहीं है कि प्रस्तावित जांच, उपचार, अस्पताल, विभाग और भुगतान व्यवस्था स्वीकृत हैं। [1]
> लिखित पुष्टि में विशिष्ट पॉलिसी, मुख्यभूमि चीन का कवरेज, निदान और उपचार, निर्दिष्ट अस्पताल व विभाग, उपचार की तारीख, कवरेज सीमा, डिडक्टिबल या को-पेमेंट, अपवर्जन, पूर्व-अनुमोदन की स्थिति और भुगतान व्यवस्था स्पष्ट होनी चाहिए।
मरीज को पूछना चाहिए:
- क्या मुख्यभूमि चीन पॉलिसी के कवरेज क्षेत्र में है?
- यात्रा से पहले नियोजित उपचार कवर किया जा सकता है?
- क्या किसी पहले से मौजूद बीमारी को कवरेज के लिए मंजूरी मिली है?
- क्या निर्दिष्ट अस्पताल इस विशिष्ट पॉलिसी की शर्तें पूरी करता है?
- क्या निर्दिष्ट विभाग या अंतरराष्ट्रीय मरीज विभाग पात्र है?
- क्या इलाज करने वाले डॉक्टर या सर्जिकल टीम पर नेटवर्क प्रतिबंध लागू हैं?
- क्या पूर्व-अनुमोदन आवश्यक है?
- क्या बीमा कंपनी GOP जारी करेगी?
- यह मंजूरी किन उपचारों, तारीखों और राशि सीमाओं पर लागू है?
- डिडक्टिबल, को-पेमेंट, को-इंश्योरेंस या मरीज द्वारा वहन की जाने वाली राशि कितनी है?
- कौन-से उपकरण, दवाएं, सेवाएं या बाद के उपचार कवर नहीं हैं?
- बीमा कंपनी सीधे अस्पताल को भुगतान करेगी या मरीज को प्रतिपूर्ति देगी?
- भर्ती के बाद अस्पताल का अनुमान बदलने पर क्या प्रक्रिया होगी? [1]
मरीज को चीन के अस्पताल से प्रस्तावित उपचार का मदवार अनुमान भी लेना चाहिए। उपचार के अनुसार इसमें परामर्श, जांच, सर्जन और एनेस्थीसिया शुल्क, ऑपरेशन थिएटर शुल्क, इम्प्लांट या उपकरण, कमरा, नर्सिंग, प्रयोगशाला सेवाएं, दवाएं, पुनर्वास और फॉलो-अप शुल्क अलग-अलग दर्ज हो सकते हैं। बीमा कंपनी का लिखित उत्तर भी इन्हीं मदों पर अलग-अलग होना चाहिए। [1]
बीमा कंपनी के उत्तर, संदर्भ नंबर, ग्राहक सेवा प्रतिनिधि का नाम, पुष्टि की तारीख और सभी ईमेल या पोर्टल संदेश सुरक्षित रखें। यदि मंजूरी किसी तीसरे पक्ष की प्रबंधन संस्था देती है, तो मरीज को पूछना चाहिए कि क्या वह संस्था प्राधिकरण दस्तावेज़ और GOP जारी करने के लिए अधिकृत है। [1]
पूर्व-अनुमोदन और भुगतान गारंटी पत्र
पूर्व-अनुमोदन का अर्थ है कि बीमा कंपनी उपचार किए जाने से पहले प्रस्तावित उपचार की समीक्षा करती है। समीक्षा में यह देखा जा सकता है कि मरीज कवरेज की शर्तें पूरी करता है या नहीं, उपचार चिकित्सकीय रूप से आवश्यक है या नहीं, अस्पताल और उपचार की तारीख स्वीकृत हैं या नहीं तथा कितनी राशि या कौन-सी सेवाएं कवर होंगी। [1]
भुगतान गारंटी पत्र (guarantee of payment, GOP) बीमा कंपनी द्वारा अस्पताल को दिया गया लिखित आश्वासन है, जिसमें स्पष्ट उपचार और स्पष्ट राशि सीमा के भीतर भुगतान करने की प्रतिबद्धता होती है। नियोजित अस्पताल भर्ती के लिए GOP आमतौर पर किसी एक विशिष्ट भर्ती से संबंधित होता है; यह भविष्य के सभी उपचारों के लिए अनिश्चितकालीन प्रतिबद्धता नहीं है। [1]
डेटाबेस के अनुसार समीक्षा किए गए 874 उत्पादों में 113 ने पूर्व-अनुमोदन या GOP के माध्यम से मामले के आधार पर भुगतान की व्यवस्था की थी। चीन को कवर करने वाली लेकिन चीन के अस्पतालों की निश्चित सूची प्रकाशित न करने वाली पॉलिसियों में यह व्यवस्था विशेष रूप से महत्वपूर्ण हो सकती है। [1]
इमेजिंग जांच के लिए जारी GOP का अर्थ यह नहीं कि सर्जरी भी स्वीकृत है। बाह्य-रोगी उपचार की अनुमति अपने-आप अस्पताल भर्ती की अनुमति नहीं बनती। यदि निदान या उपचार योजना बदलती है, तो बीमा कंपनी को अतिरिक्त सेवाओं का भुगतान करने से पहले फिर से समीक्षा करनी पड़ सकती है। [1]
स्थान भुगतान व्यवस्था को प्रभावित कर सकता है
समीक्षा किए गए सार्वजनिक प्रमाणों के अनुसार, सीधे भुगतान की साझेदारियां मुख्य रूप से चीन के बड़े शहरों में केंद्रित हैं। medicaltochina.com डेटाबेस में दर्ज नेटवर्क अस्पताल संबंधों में से 29% शंघाई और बीजिंग में केंद्रित थे, जबकि सबसे अधिक दर्ज आठ शहरों में लगभग आधे सत्यापित अस्पताल संबंध थे। ये आंकड़े डेटाबेस में संकलित साझेदारियों को दर्शाते हैं; वे किसी विशिष्ट पॉलिसीधारक पर लागू होने की गारंटी नहीं हैं और न ही देशव्यापी अस्पताल नेटवर्क का पूर्ण प्रतिनिधित्व करते हैं। [1]
| शहर | संकलित अस्पताल साझेदारियों की संख्या |
|---|---|
| शंघाई | 1,693 |
| बीजिंग | 1,426 |
| ग्वांगझोउ | 562 |
| शेनझेन | 401 |
| हांगझोउ | 303 |
| चोंगछिंग | 256 |
| तियानजिन | 254 |
| छेंगदू | 252 |
डेटाबेस में चीन के 163 शहरों में बीमा कंपनियों की साझेदारियां दर्ज हैं। यदि मरीज जिस अस्पताल में जाना चाहता है वह इन आठ बड़े शहरों में नहीं है, तो यात्रा से पहले पहले भुगतान और बाद में दावा करने की तैयारी करना उचित है—जब तक सीधे भुगतान की लिखित पुष्टि न मिल जाए। [1]
शंघाई, बीजिंग, ग्वांगझोउ या किसी अन्य बड़े शहर के मामले में भी यही सिद्धांत लागू होता है। डेटाबेस में किसी शहर का शामिल होना यह साबित नहीं करता कि निर्दिष्ट अस्पताल, विभाग या उपचार मरीज की विशिष्ट बीमा योजना स्वीकार करेगा।
अस्पताल की व्यवस्था की पुष्टि करें
अस्पताल का अंतरराष्ट्रीय मरीज कार्यालय या वित्त विभाग यह पुष्टि करे:
- क्या वह बीमा कंपनी या दावा-प्रबंधन संस्था को स्वीकार करता है;
- क्या निर्दिष्ट विभाग साझेदारी में शामिल है;
- क्या GOP आवश्यक है;
- GOP किस संपर्क व्यक्ति को भेजा जाना चाहिए;
- मरीज को किन खर्चों का भुगतान स्वयं करना होगा;
- अतिरिक्त उपचार का प्रबंधन कैसे होगा; तथा
- क्या अनुमान नियोजित भर्ती की तारीख पर लागू है। [6] [1]
यदि अस्पताल किसी बीमा कंपनी के लिए सीधे भुगतान नहीं संभाल सकता, तो भी वह अंतरराष्ट्रीय मरीज को स्व-वित्तपोषित मरीज के रूप में स्वीकार कर सकता है। इसके विपरीत, बीमा कंपनी चीन को कवरेज क्षेत्र में स्वीकार कर सकती है, लेकिन सीधे भुगतान की व्यवस्था न होने पर मरीज से पहले भुगतान और बाद में प्रतिपूर्ति का दावा करने को कह सकती है। [1]
सीधे भुगतान की सुविधा संभव है, लेकिन सही अस्पताल साझेदारी आवश्यक है
सीधे भुगतान को कभी-कभी कैशलेस भुगतान भी कहा जाता है। इसमें अस्पताल अधिकृत बिल बीमा कंपनी या उसके दावा-प्रबंधन संस्थान को भेजता है। फिर भी मरीज को डिडक्टिबल, को-पेमेंट, गैर-कवर सेवाओं या स्वीकृत सीमा से अधिक राशि का भुगतान करना पड़ सकता है। [1]
बीजिंग नगरपालिका सरकार की मार्गदर्शिका के अनुसार, प्रीमियम वाणिज्यिक स्वास्थ्य बीमा वाले अंतरराष्ट्रीय मरीज सीधे भुगतान सेवा का उपयोग कर सकते हैं, यदि बीमा कंपनी और चिकित्सा संस्था के बीच सीधे भुगतान की साझेदारी हो। मरीज पहचान सत्यापन के लिए बीमा कार्ड और पासपोर्ट दिखा सकता है; इसके बाद अस्पताल और बीमा कंपनी कवर किए गए चिकित्सा खर्चों का आपस में निपटान करते हैं और मरीज से इन खर्चों का अग्रिम भुगतान नहीं मांगा जाता। [6]
इस मार्गदर्शिका में MSH China, Ping An, AIA, Cigna & CMB, Allianz Partners और सीधे भुगतान साझेदारियों में आम तौर पर शामिल अन्य बीमा कंपनियों का उल्लेख है। साथ ही, मरीजों को उस विशिष्ट चिकित्सा संस्था द्वारा हस्ताक्षरित बीमा कंपनी की सूची देखने को कहा गया है। [6]
यह मार्गदर्शिका यह साबित नहीं करती कि चीन के सभी अस्पताल, शहर, बीमा कंपनियां, बीमा योजनाएं या विभाग सीधे भुगतान का समर्थन करते हैं। अस्पताल की वर्तमान साझेदार सूची और मरीज की विशिष्ट पॉलिसी के लिए जारी प्राधिकरण ही निर्णायक होंगे। [6]
भर्ती के समय मरीज को क्या तैयार रखना चाहिए
बीजिंग की मार्गदर्शिका में बताए गए सीधे भुगतान के अनुसार, पहचान सत्यापन के लिए मरीज को बीमा कार्ड और पासपोर्ट दिखाना होगा। ये दस्तावेज़ पॉलिसीधारक की पहचान साबित कर सकते हैं, लेकिन अपने-आप यह साबित नहीं करते कि नियोजित भर्ती स्वीकृत है। अस्पताल उपचार से पहले वैध पूर्व-अनुमोदन या GOP मांग सकता है। [6] [1]
अस्पताल पहुंचने से पहले मरीज को अस्पताल के अंतरराष्ट्रीय विभाग को भेजना चाहिए:
- बीमा प्रमाणपत्र या बीमा कार्ड;
- पासपोर्ट की जानकारी;
- पूर्व-अनुमोदन संदर्भ नंबर;
- GOP, यदि जारी किया गया हो;
- अस्पताल का मदवार अनुमान; तथा
- बीमा कंपनी या दावा-प्रबंधन संस्था का भुगतान संपर्क। [6] [1]
अस्पताल को पुष्टि करनी चाहिए कि वह इस विशिष्ट व्यवस्था को स्वीकार करता है और मरीज को स्वयं कितनी राशि देनी होगी। मरीज को यह नहीं मानना चाहिए कि उपचार शुरू होने के बाद अस्पताल बिना मंजूरी वाली भर्ती की लागत की व्यवस्था अपने-आप कर लेगा। [1]
चीन में उपचार की लागत: योजना बनाने के लिए संदर्भ
नीचे medicaltochina.com के चीन के शीर्ष अस्पतालों संबंधी संदर्भ मूल्य दिए गए हैं। ये योजना बनाने की सीमाएं हैं, गारंटीशुदा अनुमान नहीं; अंतिम कीमत अस्पताल, निदान, उपचार योजना, कमरे के प्रकार, उपकरण, दवाओं और उपचार की जटिलता पर निर्भर करेगी। [2]
| सेवा | चीन में संदर्भ मूल्य | अमेरिका में संदर्भ मूल्य |
|---|---|---|
| परामर्श या पंजीकरण | $7–28 | $100–300 |
| सामान्य प्रयोगशाला जांच | $14–70 | $25–125 |
| CT या MRI, प्रत्येक हिस्सा | $42–280 | $400–7,000 |
| बाह्य-रोगी प्रक्रिया या छोटी सर्जरी | $7–70 | $100–500 |
| बड़ी सर्जरी, जैसे घुटने का रिप्लेसमेंट | $4,200–14,000+ | $19,000–68,000+ |
चीन में उपचार कराने वाले मरीजों के लिए अस्पताल का कम अनुमान पहले से जुटाई जाने वाली राशि घटा सकता है, लेकिन इससे बीमा का विश्लेषण नहीं बदलता। बीमा कंपनी किसी सर्जरी को बाहर कर सकती है, कवरेज सीमा लागू कर सकती है, डिडक्टिबल मांग सकती है या सीधे भुगतान के बजाय प्रतिपूर्ति की पेशकश कर सकती है। अस्पताल के अनुमान और बीमा कंपनी के लिखित निर्णय की मद-दर-मद तुलना करनी चाहिए। [1] [2]
यदि सीधे भुगतान की सुविधा नहीं है, तो बाद में प्रतिपूर्ति की योजना बनाएं
बाद में प्रतिपूर्ति की व्यवस्था के बावजूद उपचार कराया जा सकता है, लेकिन इससे मरीज का नकदी-प्रवाह जोखिम बढ़ जाता है। सीधे भुगतान में अस्पताल अधिकृत बिल का निपटान बीमा कंपनी के साथ करता है; प्रतिपूर्ति व्यवस्था में मरीज पहले अस्पताल को भुगतान करता है और फिर कवर किए गए हिस्से के लिए reimbursement का दावा करता है। [1]
उपलब्ध सार्वजनिक प्रमाणों के आधार पर डेटाबेस ने समीक्षा किए गए 874 उत्पादों में से 94 को केवल प्रतिपूर्ति समर्थित के रूप में वर्गीकृत किया। इसका अर्थ यह नहीं कि बाकी उत्पाद अपने-आप सीधे भुगतान की सुविधा देंगे: कुछ उत्पाद मिश्रित व्यवस्था, केवल सदस्यों के लिए नेटवर्क या मामले के आधार पर मंजूरी का उपयोग करते हैं। [1]
यदि मरीज का स्थान सबसे बड़े नेटवर्क शहरों में नहीं है, तो बीमा कंपनी और अस्पताल द्वारा किसी अन्य भुगतान व्यवस्था की लिखित पुष्टि होने तक पहले भुगतान और बाद में दावा करने की तैयारी करनी चाहिए। GOP जारी न हुआ हो तो बड़े शहर में होने पर भी यही तैयारी रखें। [1]
दस्तावेज़ और दावे की तैयारी
भुगतान से पहले मरीज को बीमा कंपनी के दावा विभाग से लिखित निर्देश लेकर निम्नलिखित की पुष्टि करनी चाहिए:
- आवश्यक बिल, रसीदें, चिकित्सीय रिकॉर्ड, प्रिस्क्रिप्शन, निदान रिपोर्ट और डिस्चार्ज दस्तावेज़;
- दावा दाखिल करने की समय-सीमा;
- जमा करने का माध्यम;
- अनुवाद या प्रमाणीकरण की आवश्यकताएं;
- विनिमय दर की तारीख और गणना की विधि;
- डिडक्टिबल, को-पेमेंट, गैर-कवर सेवाएं और गैर-चिकित्सीय यात्रा खर्च; तथा
- क्या उपचार से पहले अस्पताल के अनुमान की समीक्षा की जा सकती है। [1]
मरीज को मदवार बिल, आधिकारिक रसीदें, भुगतान प्रमाण, निदान रिपोर्ट, सर्जरी रिपोर्ट, यदि लागू हो, डिस्चार्ज सारांश, प्रिस्क्रिप्शन, चिकित्सीय रिकॉर्ड, अस्पताल का अनुमान, पूर्व-अनुमोदन दस्तावेज़, GOP तथा बीमा कंपनी और अस्पताल के साथ सभी संचार रिकॉर्ड सुरक्षित रखने चाहिए। [1]
बीमा कंपनी से संभावित अग्रिम भुगतान और मरीज द्वारा वहन की जाने वाली अनुमानित राशि बताने को कहें। “100% कवरेज” में भी वार्षिक डिडक्टिबल, कमरे की सीमा, गैर-कवर इम्प्लांट, किसी एक उपचार की अधिकतम सीमा या चिकित्सकीय आवश्यकता की समीक्षा लागू हो सकती है। [1]
यदि अस्पताल का अनुमान बदलता है, तो परिस्थितियां अनुमति दें तो अतिरिक्त उपचार शुरू होने से पहले बीमा कंपनी की मंजूरी लें। उपचार पूरा होने के बाद लिया गया प्रतिपूर्ति निर्णय बिना मंजूरी वाली सर्जरी या उपकरणों को कवर न करे। [1]
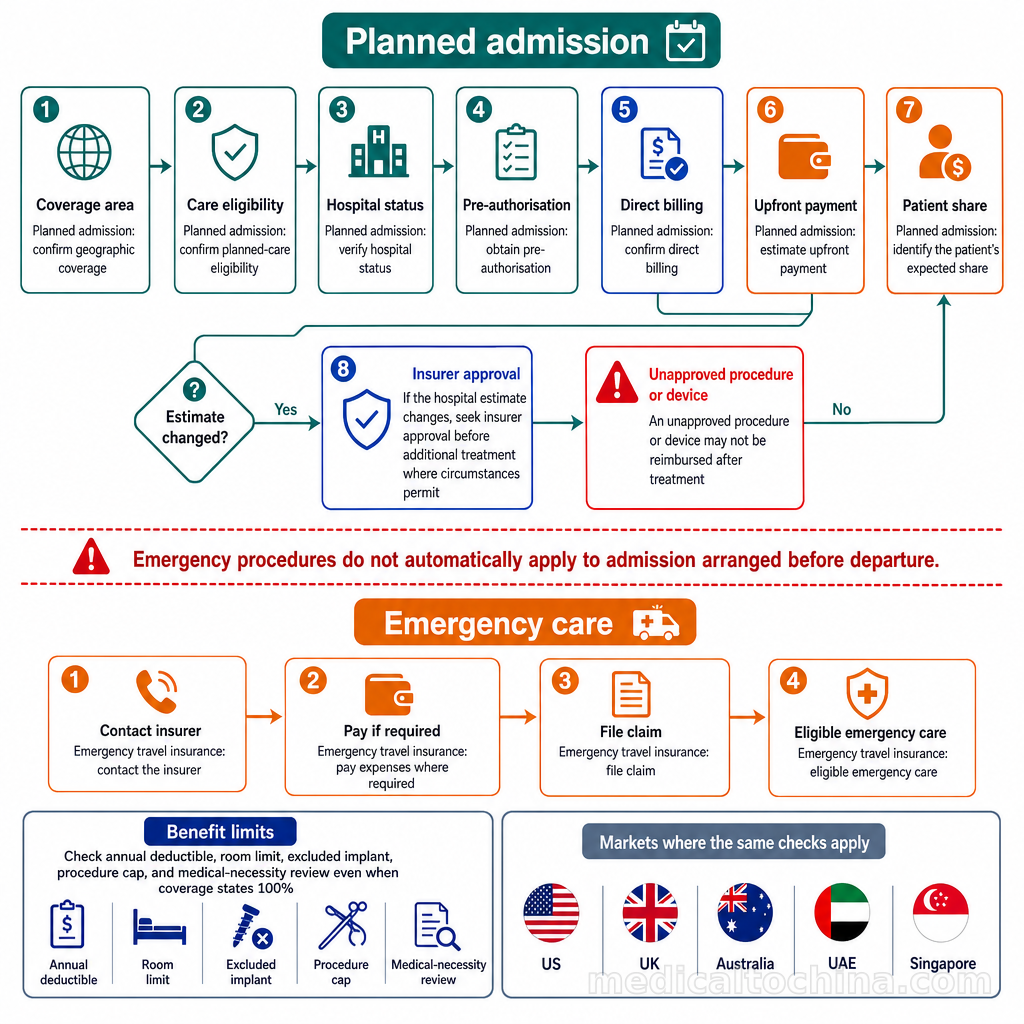
आपातकालीन यात्रा बीमा की प्रक्रिया अलग होती है। यात्रा चिकित्सा बीमा मार्गदर्शिकाएं आमतौर पर मरीजों को सलाह देती हैं कि आवश्यकता पड़ने पर बीमा कंपनी से संपर्क करें, पहले खर्च का भुगतान करें और पात्र आपातकालीन चिकित्सा सेवाओं के लिए बाद में दावा प्रस्तुत करें। यह मान लेना उचित नहीं है कि यही प्रक्रिया प्रस्थान से पहले तय की गई नियोजित अस्पताल भर्ती पर भी लागू होगी। [3]
अमेरिका, ब्रिटेन, ऑस्ट्रेलिया, संयुक्त अरब अमीरात और सिंगापुर के मरीजों को आगे क्या सुनिश्चित करना चाहिए
इन पांच बाजारों में निर्णायक सवाल लगभग समान हैं: क्षेत्रीय कवरेज, नियोजित और आपातकालीन उपचार की पात्रता का अंतर, अस्पताल की पहचान, पूर्व-अनुमोदन, सीधे भुगतान, कवरेज सीमा और मरीज द्वारा वहन किए जाने वाले खर्च। चूंकि विभिन्न देशों की घरेलू स्वास्थ्य और बीमा व्यवस्थाएं एक-दूसरे का विकल्प नहीं हैं, इसलिए मरीजों की शुरुआती धारणाएं अलग हो सकती हैं। [4] [1] [3]
| मरीज का बाजार | बीमा कंपनी से पूछे जाने वाले सवाल |
|---|---|
| अमेरिका | क्या मुख्यभूमि चीन में नियोजित उपचार कवर है, या केवल अचानक होने वाली आपात स्थिति? यह पॉलिसी घरेलू, अंतरराष्ट्रीय, नियोक्ता-प्रदत्त या यात्रा चिकित्सा बीमा है? क्या Medicare या Medicaid लागू है? क्या अस्पताल नेटवर्क में है और GOP जारी कर सकता है? [3] [1] |
| ब्रिटेन | क्या प्रस्तावित चिकित्सा निजी और नियोजित उपचार है, न कि पारस्परिक सरकारी स्वास्थ्य सेवा? क्या निजी पॉलिसी मुख्यभूमि चीन को कवर करती है? क्या पहले से मौजूद बीमारी स्वीकार की गई है? क्या चिकित्सा प्रत्यावर्तन अलग से कवर है? [4] [1] |
| ऑस्ट्रेलिया | क्या चीन अंतरराष्ट्रीय बीमा के कवरेज में है, या केवल यात्रा बीमा उत्पाद इसे कवर करते हैं? मंजूरी के लिए कौन-सी कानूनी इकाई और दावा-प्रबंधन संस्था जिम्मेदार है? क्या निर्दिष्ट अस्पताल सीधे भुगतान स्वीकार कर सकता है? यदि प्रतिपूर्ति आवश्यक हो, तो मरीज को पहले कितना भुगतान करना होगा? [5] [1] |
| संयुक्त अरब अमीरात | क्या पॉलिसी मुख्यभूमि चीन को कवर करती है? मंजूरी बीमा कंपनी देगी या तीसरे पक्ष की दावा-प्रबंधन संस्था? क्या वह संस्था निर्दिष्ट अस्पताल और उपचार के लिए GOP जारी कर सकती है? कौन-से डिडक्टिबल, को-पेमेंट, अपवर्जन और वार्षिक सीमाएं लागू हैं? [5] [1] |
| सिंगापुर | क्या योजना निर्दिष्ट चीनी अस्पताल और उसके अंतरराष्ट्रीय मरीज विभाग को कवर करती है? क्या अस्पताल इस योजना का सीधे भुगतान स्वीकार कर सकता है? क्या परामर्श, जांच, भर्ती, सर्जरी और फॉलो-अप के लिए पूर्व-अनुमोदन आवश्यक है? [6] [1] |
medicaltochina.com की निर्देशिका में Aetna International, Cigna Global, UnitedHealthcare Global, Aviva UK, Bupa Global, Medibank, Australian Unity, Zurich Australian Insurance, ADNIC, Sukoon, Orient Insurance UAE, AIA Singapore, HSBC Life Singapore, Raffles Health Insurance, Great Eastern Singapore और अन्य कंपनियों से संबंधित योजना-स्तरीय शोध शामिल है। ये शोध की गई योजना-श्रृंखलाओं के उदाहरण हैं; इसका अर्थ यह नहीं कि इन कंपनियों द्वारा जारी हर उत्पाद को बिना शर्त मंजूरी मिली है। [5]
मरीज का लिखित सवाल चीन के अस्पताल, विभाग, निदान, प्रस्तावित उपचार, अनुमानित खर्च और नियोजित तारीख को स्पष्ट रूप से बताए। वास्तविक भर्ती से संबंधित विशिष्ट सवाल, “क्या आप चीन को कवर करते हैं?” जैसे सामान्य सवालों की तुलना में अधिक उपयोगी होते हैं। [1]
अस्पताल के अनुमान और बीमा के निर्णय की मद-दर-मद तुलना करें
सबसे उपयोगी तरीका यह है कि चीन के अस्पताल के मदवार अनुमान और बीमा कंपनी के लिखित निर्णय को साथ रखकर एक-एक मद की तुलना की जाए।
| अस्पताल के अनुमान की मद | बीमा कंपनी को क्या पुष्टि करनी चाहिए |
|---|---|
| परामर्श और निदान जांच | कवरेज, संबंधित सीमा और अनुमति |
| कमरा | कमरे की सीमा और मरीज द्वारा वहन की जाने वाली राशि |
| सर्जरी या उपचार | स्वीकृत उपचार और राशि सीमा |
| सर्जन और एनेस्थीसिया शुल्क | शामिल हैं या अलग सीमा लागू है |
| दवाएं, प्रयोगशाला जांच और उपकरण | लागू शर्तें, अपवर्जन और पूर्व-मंजूरी |
| पुनर्वास और फॉलो-अप | कवरेज अवधि, स्थान और सीमा |
| अनुवाद, परिवहन और आवास | कवर हैं या नहीं; प्रतिपूर्ति मानकर न चलें |
| डिडक्टिबल और को-पेमेंट | विशिष्ट राशि या गणना की विधि |
अस्पताल का अनुमान बीमा कंपनी की भुगतान प्रतिबद्धता नहीं है। बीमा कंपनी की मंजूरी भी यह साबित नहीं करती कि अस्पताल सीधे भुगतान स्वीकार करेगा। दोनों दस्तावेज़ों में भर्ती, उपचार, अस्पताल, तारीख और भुगतान व्यवस्था एक जैसी होनी चाहिए। [6] [1]
यदि बीमा कंपनी का उत्तर “हां” हो, तो मरीज को यह प्राप्त करना चाहिए:
- पॉलिसी संदर्भ नंबर;
- कवरेज क्षेत्र;
- स्वीकृत निदान और उपचार;
- निर्दिष्ट अस्पताल और विभाग;
- प्राधिकरण संदर्भ नंबर;
- GOP, यदि लागू हो;
- स्वीकृत राशि सीमा;
- वैधता की तारीख;
- डिडक्टिबल, को-पेमेंट और अपवर्जन; तथा
- अस्पताल और बीमा कंपनी के भुगतान संपर्क। [1]
इसके बाद अस्पताल को पुष्टि करनी चाहिए कि वह इस व्यवस्था को स्वीकार कर सकता है। यदि बीमा कंपनी कहती है कि “केवल प्रतिपूर्ति उपलब्ध है”, तो मरीज को यात्रा से पहले अपेक्षित अग्रिम भुगतान, दावा समय-सीमा, जमा करने का माध्यम, मुद्रा संबंधी नियम, दस्तावेज़ आवश्यकताएं और स्वयं वहन की जाने वाली अनुमानित राशि की पुष्टि करनी चाहिए। [1]
व्यावहारिक निष्कर्ष
अंतरराष्ट्रीय स्वास्थ्य बीमा चीन के अस्पतालों में इस्तेमाल किया जा सकता है, लेकिन अंतिम परिणाम विशिष्ट पॉलिसी, उपचार, अस्पताल और भुगतान व्यवस्था पर निर्भर करता है—बीमा कंपनी के ब्रांड नाम पर नहीं।
शोध से स्पष्ट होता है कि “वैश्विक कवरेज” लिखी पॉलिसी में भी अस्पताल स्तर पर पुष्टि क्यों आवश्यक है: समीक्षा किए गए 874 उत्पादों में केवल 17 ने चीन के अस्पतालों की पूरी सार्वजनिक सूची प्रकाशित की, 84 ने मुख्यभूमि चीन को बाहर रखा और 342 ने वैश्विक कवरेज का उल्लेख किया लेकिन चीन की निश्चित सूची नहीं दी। [1]
सबसे सुरक्षित कदम हैं:
- विशिष्ट पॉलिसी और उसे जारी करने वाली कानूनी इकाई की पुष्टि करें;
- मुख्यभूमि चीन में कवरेज की पुष्टि करें;
- सुनिश्चित करें कि नियोजित उपचार कवरेज की शर्तें पूरी करता है;
- अस्पताल और विभाग की पुष्टि करें;
- पूर्व-अनुमोदन प्राप्त करें;
- यदि सीधे भुगतान आवश्यक है, तो GOP का अनुरोध करें;
- अस्पताल का मदवार अनुमान लें;
- अनुमान की बीमा कंपनी के लिखित निर्णय से तुलना करें;
- सीधे भुगतान की पुष्टि न होने पर प्रतिपूर्ति व्यवस्था के लिए पर्याप्त धन तैयार रखें; तथा
- सभी प्राधिकरण दस्तावेज़, बिल, रसीदें और संचार रिकॉर्ड सुरक्षित रखें। [6] [1]
जो मरीज उपचार का स्थान चुन रहे हैं, उनके लिए medicaltochina.com के संदर्भ मूल्य बताते हैं कि चीन के शीर्ष अस्पतालों में परामर्श और पंजीकरण शुल्क $7–28, सामान्य प्रयोगशाला जांच $14–70, शरीर के प्रत्येक हिस्से के CT या MRI की लागत $42–280 और बड़ी सर्जरी की लागत $4,200–14,000 या उससे अधिक हो सकती है। ये संदर्भ-सीमाएं हैं, गारंटीशुदा अनुमान नहीं; अंतिम कीमत लक्षित अस्पताल के अनुमान पर निर्भर करेगी। [2]
व्यावहारिक अगला कदम चीन के अस्पताल से मदवार अनुमान लेना और बीमा कंपनी से उन्हीं मदों के संबंध में लिखित निर्णय मांगना है। medicaltochina.com अस्पताल के अनुमान प्राप्त करने और उनका अनुवाद करने में सहायता कर सकता है, लेकिन यह एक medical concierge सेवा मंच है, अस्पताल, बीमा कंपनी या बीमा सलाहकार नहीं; यह भुगतान या उपचार की गारंटी भी नहीं देता। [2]
संदर्भ स्रोत
- शीर्ष स्रोत — medicaltochina.com
- medicaltochina.com मूल्य और सेवा संदर्भ डेटा — medicaltochina.com
- यात्रा चिकित्सा बीमा कैसे काम करता है — nerdwallet.com
- ब्रिटेन और गैर-यूरोपीय संघ देशों के बीच पारस्परिक स्वास्थ्य समझौते — gov.uk
- शीर्ष स्रोत — medicaltochina.com
- सुविधाजनक भुगतान पद्धति—बीजिंग—बीजिंग नगरपालिका सरकार — english.beijing.gov.cn